자동차 할부 구매력 계산기란?
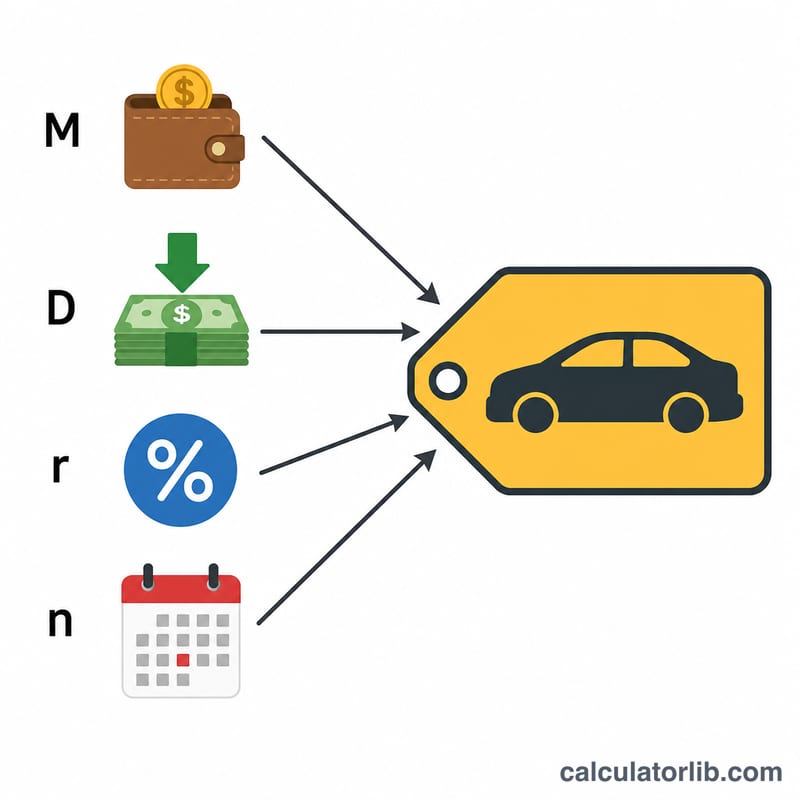
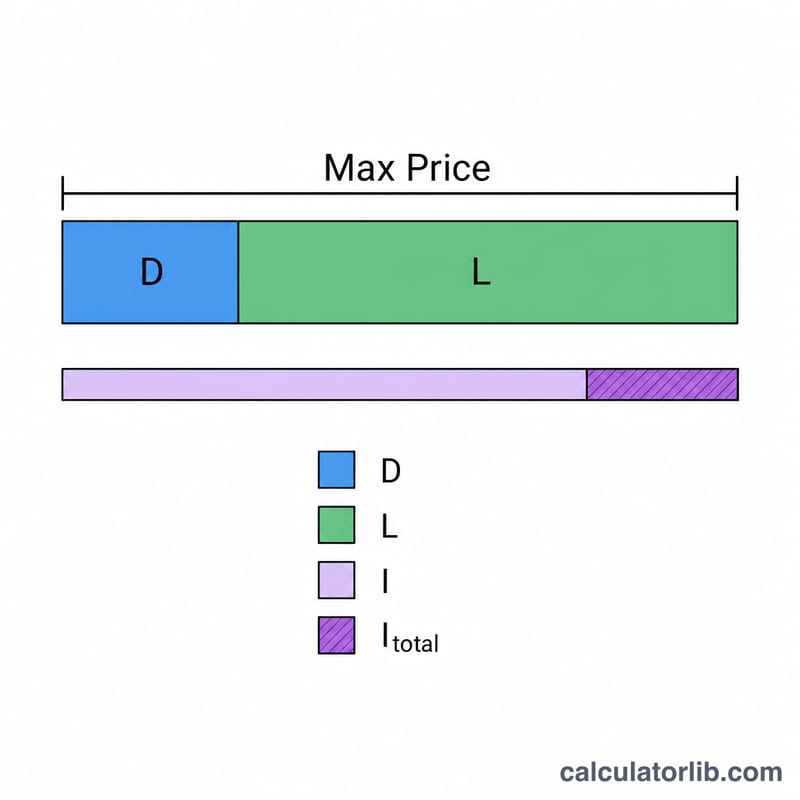
이 계산기는 매달 부담 가능한 금액에서 거꾸로 계산해 살 수 있는 최대 차량 가격을 알려줍니다. 차량 가격부터 정하는 대신, 매월 무리 없이 낼 수 있는 금액과 선수금, 대출 연이율(APR), 그리고 개월 단위의 할부 기간을 입력하면 됩니다. 그러면 감당 가능한 최대 대출 원금을 계산한 뒤 선수금을 더해, 실제로 구매할 수 있는 차량 총가격을 보여줍니다. 참고로 입력 단위는 달러($)이며, 미국식 APR 방식을 기준으로 하지만 월 납입 기반 계산 원리는 국내 자동차 할부에도 동일하게 적용됩니다.
사용 방법
매월 낼 수 있는 납입 예산, 미리 준비한 선수금, 대출 기관이 제시한 APR, 그리고 개월 단위의 할부 기간을 입력하세요. 결과로는 최대 차량 가격, 대출(할부) 원금, 그리고 할부 기간 동안 부담하게 될 총이자가 표시됩니다. 입력값을 바꿔 가며 선수금을 늘리거나 할부 기간을 줄이면 구매 가능 금액이 어떻게 달라지는지 확인해 보세요.
계산 공식 풀이
대출 원금은 연금의 현재가치 공식으로 구합니다.
$$\text{대출} = M \cdot \frac{1 - (1+r)^{-n}}{r}$$이며, 여기서 \(M\)은 월 납입금, \(r\)은 월 이자율(\(\text{APR} \div 12 \div 100\)), \(n\)은 총 개월 수입니다. 최대 차량 가격은 이 대출 원금에 선수금을 더한 값입니다. 총이자는 전체 납입액(\(M \times n\))에서 대출 원금을 뺀 금액과 같습니다.
계산 예시
월 예산 $400, 선수금 $3,000, APR 6%, 할부 기간 60개월인 경우: \(r = 0.005\), \(n = 60\). 대출 원금은 약 $20,690.22가 되어, 최대 차량 가격은 약 $23,690.22입니다. 전체 납입액은 \(\$400 \times 60 = \$24{,}000\)이므로, 총이자는 약 \(\$24{,}000 - \$20{,}690.22 = \$3{,}309.78\)입니다.
기간, 이자율, 계약금이 최대 차량 가격을 바꾸는 방식
아래 표는 월 예산을 400달러, 계약금을 3,000달러로 고정하고 대출 기간과 연이율(APR)을 바꿔 가며 계산한 것입니다. 각 행은 연금 공식 \(\text{Loan} = M \cdot \frac{1-(1+r)^{-n}}{r}\)을 사용하며, 여기서 \(r = \text{APR}/1200\)이고 \(n\)은 개월 수입니다. 최대 가격 = 대출금 + 계약금 3,000달러이며, 총 이자 = \(M \cdot n - \text{Loan}\)입니다. 금액은 달러 단위로 반올림했고 세금, 수수료, 보험료는 포함하지 않았습니다.
| 기간(개월) | 연이율(APR) | 대출 금액 | 최대 차량 가격 | 총 이자 |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 9% | $12,579 | $15,579 | $1,821 |
| 48 | 9% | $16,074 | $19,074 | $3,126 |
| 60 | 9% | $19,269 | $22,269 | $4,731 |
| 72 | 9% | $22,191 | $25,191 | $6,609 |
| 84 | 9% | $24,862 | $27,862 | $8,738 |
계산 검증 (60개월, 연이율 6%): \(r = 6/1200 = 0.005\)이므로, \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\)입니다. 대출금 \(\approx 400 \times 51.7256 = \$20,690\)입니다. 최대 가격 \(= 20{,}690 + 3{,}000 = \$23,690\)입니다. 총 이자 \(= 400 \times 60 - 20{,}690 = \$3,310\)입니다.
핵심 정리: 연이율 6% 기준으로 기간을 36개월에서 84개월로 늘리면 감당 가능한 가격이 약 14,200달러 올라가지만, 총 이자는 대략 5배로 늘어납니다. 연이율이 높아지면 어떤 기간에서든 도달할 수 있는 가격이 낮아집니다. 계약금을 1달러 늘리면 최대 가격도 정확히 1달러 늘어납니다.
결과 해석하기
최대 가격은 세전, 수수료 제외 금액입니다. 월 예산 전부가 대출 상환금으로 나간다고 가정합니다. 취득세, 등록비, 서류 처리 수수료, 옵션 비용은 포함되지 않으며, 보험료, 연료비, 정비비도 포함되지 않습니다. 이러한 비용을 대출에 포함하거나 선납하면 실제로 살 수 있는 차량은 표시된 결과보다 저렴해집니다. 이런 비용을 위해 예산이나 계약금의 일부를 따로 남겨 두십시오.
총 이자는 차입 비용을 보여 줍니다. 총 납입액(월 예산 × 개월 수)과 비교해 보십시오. 표에서 연이율 6%인 60개월 대출은 총 24,000달러를 갚는 동안 이자로 3,310달러, 약 13.8%를 냅니다. 연이율 9%인 84개월 대출은 총 33,600달러 중 8,738달러, 약 26.0%를 이자로 냅니다. 이자 비중이 높을수록 돈의 더 많은 부분이 차가 아니라 대출을 갚는 데 쓰입니다.
기간이 길어지면 감당 가능한 가격은 올라가지만 이자도 늘어납니다. 기간을 늘리면 빌린 금액 1달러당 월 상환액이 줄어들어, 같은 예산으로 더 큰 대출을 감당할 수 있습니다. 그만큼 이자를 더 오래 내게 됩니다. 또한 차량 가치는 특히 초기 몇 년 동안 빠르게 떨어집니다. 장기 대출, 특히 계약금이 거의 없거나 전혀 없는 경우에는 잔액이 차량의 시장 가치를 넘을 수 있습니다. 이를 negative equity(깡통 차, 즉 "언더워터" 상태)라고 하며, 대출을 다 갚기 전에 차량이 전손 처리되거나 매각 또는 중고 보상 판매되면 문제가 됩니다.
흔히 쓰는 경험 법칙. 널리 알려진 지침 중 하나로 흔히 20/4/10 규칙이라고 불리는 방식은 다음을 권장합니다:
- 최소 20%의 계약금,
- 최대 4년(48개월)의 대출 기간,
- 차량 관련 총비용(할부금, 보험료, 경우에 따라 연료비 포함)이 세전 소득의 약 10%를 넘지 않을 것.
이 규칙의 세부 내용은 출처마다 다르며, 이는 필수 요건이 아니라 일반적인 기준입니다. 본인의 소득, 다른 부채, 저축, 지역별 비용이 더 중요합니다. 결과를 이러한 기준과 비교하면 계획이 보수적인지 아니면 무리한 것인지 가늠할 수 있습니다.
이 내용은 일반적인 정보이며 재정 자문이 아닙니다. 대출 조건과 금리는 대출 기관과 국가에 따라 다르므로, 계약 전에 실제 제안 조건을 반드시 확인하십시오.
자주 묻는 질문
세금과 수수료도 포함되나요? 아닙니다. 결과는 대출 원금과 선수금으로 감당할 수 있는 순수 차량 가격입니다. 취득세, 등록비, 딜러 수수료 등은 별도로 예산을 잡아 두세요.
APR이 0%면 어떻게 되나요? 무이자 프로모션(0%)인 경우, 대출 원금은 단순히 월 납입금에 개월 수를 곱한 값이 됩니다.
예산을 전부 써도 될까요? 보험료, 주유비, 정비비를 위한 여유를 남겨 두세요. 많은 전문가들은 차량 관련 총비용을 실수령액의 15~20% 이내로 유지하라고 권합니다.