什麼是購車預算試算器?
這款試算器從你的每月預算「反推」,告訴你最高能負擔多少錢的車。和一般從車價開始算的方式不同,你只要輸入每月能輕鬆負擔的金額、頭期款、貸款年利率(APR)以及還款月數,它就會算出你最多能背多少車貸,再加上頭期款,呈現你實際能入手的最高車價。
使用方式
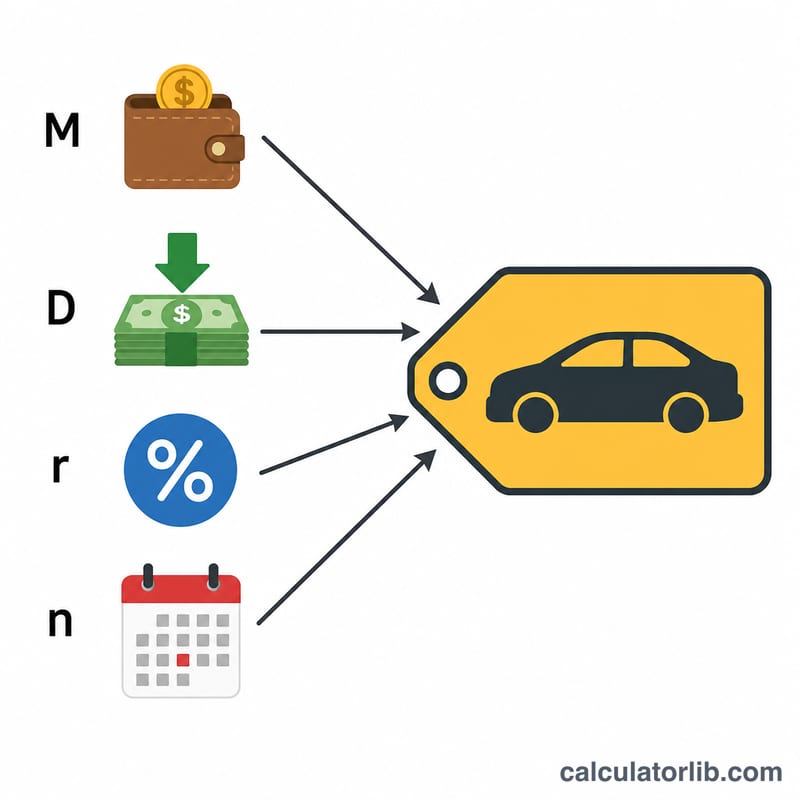
輸入你的每月可付金額、預計準備的頭期款、貸款方提供的年利率(APR),以及以「月」為單位的貸款期數。結果會顯示最高車價、實際貸款金額,以及整個還款期間你要付出的總利息。你可以調整這些數字,看看多付一點頭期款、或縮短貸款期數,會如何改變你能負擔的車價。
公式說明
貸款金額其實就是年金現值:\( \text{貸款額} = M \times \dfrac{1 - (1 + r)^{-n}}{r} \),其中 \(M\) 是每月還款金額、\(r\) 是月利率(APR ÷ 12 ÷ 100)、\(n\) 是還款月數。最高車價就是這筆貸款金額再加上你的頭期款。總利息則等於總還款金額(\(M \times n\))扣掉貸款本金。
$$\text{Max Price} = \text{Down} + M \cdot \frac{1 - (1+r)^{-n}}{r}$$其中
$$\left\{ \begin{aligned} M &= \text{每月預算} \\ r &= \dfrac{\text{APR}}{1200} \\ n &= \text{還款月數} \end{aligned} \right.$$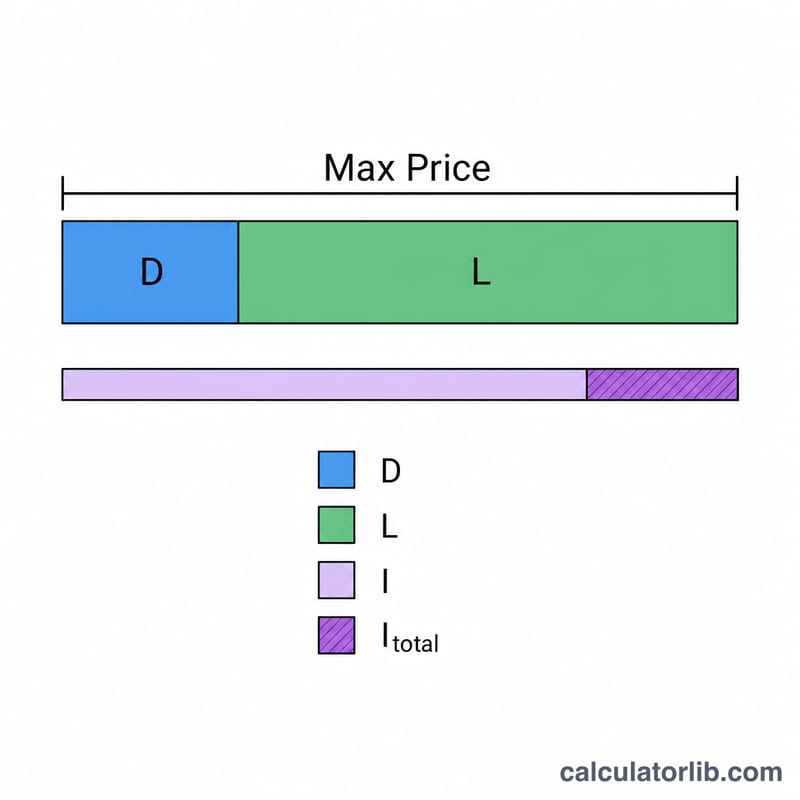
實際範例
假設每月預算 $400、頭期款 $3,000、年利率 6%、貸款 60 期:\(r = 0.005\),\(n = 60\)。貸款金額約為 $20,690.22,因此最高車價約 $23,690.22。總還款金額 \(= \$400 \times 60 = \$24{,}000\),所以總利息約為 \(\$24{,}000 - \$20{,}690.22 = \$3{,}309.78\)。
期限、年利率與頭期款如何改變你的最高車價
下表將每月預算固定為 $400、頭期款固定為 $3,000,然後改變貸款期限與年利率。每一列都使用年金公式 \(\text{貸款} = M \cdot \frac{1-(1+r)^{-n}}{r}\),其中 \(r = \text{年利率}/1200\),\(n\) 以月計。最高車價 = 貸款 + $3,000 頭期款,總利息 = \(M \cdot n - \text{貸款}\)。金額四捨五入至最接近的美元,不含稅金、費用與保險。
| 期限(月) | 年利率 | 實際貸款金額 | 最高車價 | 總利息 |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 9% | $12,579 | $15,579 | $1,821 |
| 48 | 9% | $16,074 | $19,074 | $3,126 |
| 60 | 9% | $19,269 | $22,269 | $4,731 |
| 72 | 9% | $22,191 | $25,191 | $6,609 |
| 84 | 9% | $24,862 | $27,862 | $8,738 |
計算驗證(60 個月,年利率 6%):\(r = 6/1200 = 0.005\),因此 \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\)。貸款 \(\approx 400 \times 51.7256 = \$20,690\)。最高車價 \(= 20{,}690 + 3{,}000 = \$23,690\)。總利息 \(= 400 \times 60 - 20{,}690 = \$3,310\)。
重點整理:在 6% 年利率下,把期限從 36 個月延長到 84 個月,可負擔的車價約增加 $14,200,但總利息會增加約五倍。年利率越高,在每個期限下能達到的車價就越低。每多一美元的頭期款,就會讓最高車價剛好增加一美元。
解讀你的結果
最高車價是未含稅、未含費用的數字。它假設你的整個每月預算都用於貸款還款。銷售稅、牌照費、文件費和加購項目皆未包括,保險、燃油和保養費也未包括。若這些費用併入貸款或預先支付,你實際能買到的車會比上述結果便宜。請為這些費用保留部分預算或部分頭期款。
總利息顯示借款的成本。請將它與總還款額(每月預算 × 月數)比較。表中,年利率 6% 的 60 個月貸款,在 $24,000 的總還款中需支付 $3,310 利息,約為 13.8%。年利率 9% 的 84 個月貸款,在 $33,600 的總還款中需支付 $8,738 利息,約為 26.0%。利息占比越高,代表你更多的錢是用來支付貸款,而非車子本身。
較長期限會提高可負擔的車價,但也會增加利息。拉長期限會降低每借一美元的還款額,因此同樣的預算可以支撐更大的貸款,但你需要支付更長時間的利息。車子也會快速貶值,特別是在最初幾年。若是長期貸款,尤其是頭期款很少或沒有時,貸款餘額可能超過車輛的市場價值。這稱為負資產(俗稱「倒貼」,英文為 "upside down"),如果車子在還清貸款前發生全損、出售或以舊換新,這就會成為問題。
常見經驗法則。一項廣為流傳的指引,常被稱為 20/4/10 法則,建議:
- 至少支付 20% 的頭期款,
- 貸款期限不超過 4 年(48 個月),
- 車輛總成本(還款加保險,有時還包括燃油)不超過總收入的約 10%。
這項法則在不同來源中的版本各異,它是一般性的基準,而非硬性要求。你自己的收入、其他債務、儲蓄和當地成本更為重要。將你的結果與這些基準比較,可以看出計畫是保守還是過度延伸。
以上為一般資訊,並非財務建議。貸款期限與利率因貸款機構與國家而異,承諾前請確認實際報價。
常見問題
結果有包含稅金和規費嗎?沒有。算出來的金額是你的貸款加頭期款能支應的「車價」。請另外預留購車相關稅金、牌照/監理規費,以及經銷商手續費等費用。(這個範例以美元計,台灣的稅費項目與規定會有所不同。)
如果年利率是 0% 呢?若享有 0% 的促銷利率,貸款金額就單純等於每月還款金額乘以還款月數。
該把整個預算都花光嗎?記得替保險、油錢和保養維修留一點空間。許多理財專家建議,把養車的總開銷控制在實領收入的 15~20% 以內。