Qu'est-ce que le calculateur de capacité d'achat automobile ?
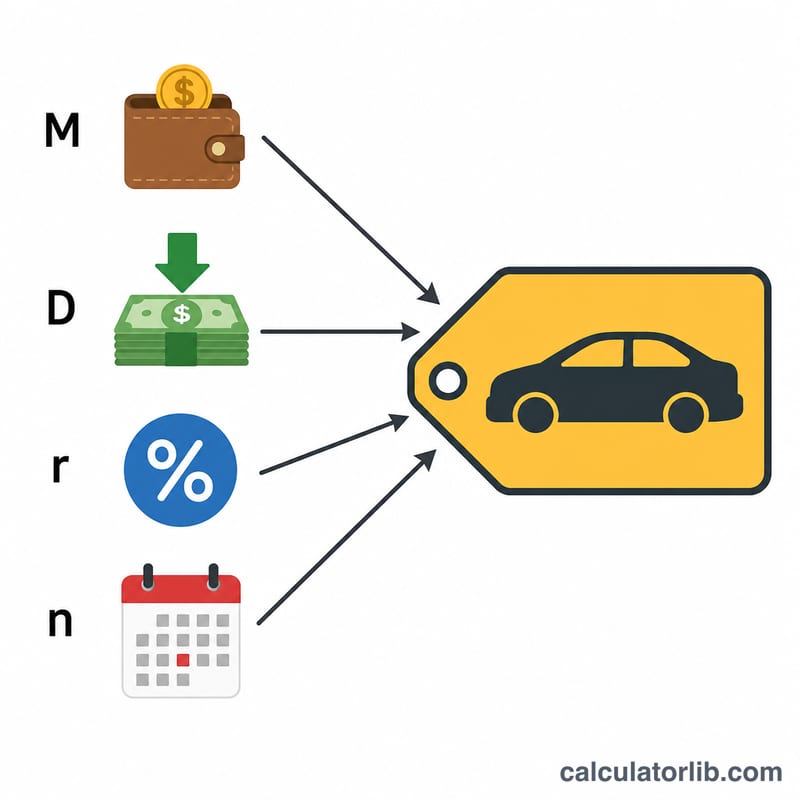
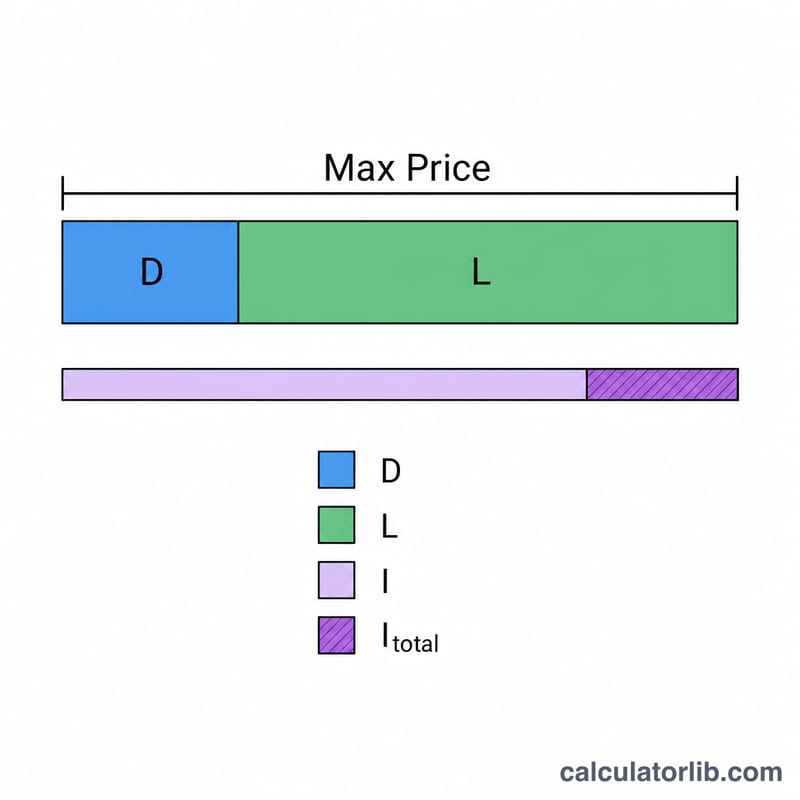
Cet outil raisonne à l'envers : il part de votre budget mensuel pour vous indiquer le prix de voiture maximal que vous pouvez vous offrir. Plutôt que de partir du prix affiché en concession, vous saisissez la somme que vous pouvez consacrer chaque mois sans vous serrer la ceinture, le montant de votre apport, le taux d'intérêt annuel du crédit (TAEG) et la durée en mois. Le calculateur détermine ensuite le crédit maximal que vous pouvez supporter, puis y ajoute votre apport pour révéler le budget total de véhicule à votre portée.
Comment l'utiliser
Indiquez votre budget de mensualité, l'apport que vous comptez verser, le TAEG proposé par votre organisme de crédit et la durée du prêt en mois. Le résultat affiche le prix de voiture maximal, le montant financé par le crédit et le total des intérêts que vous paieriez sur toute la durée du prêt. Faites varier les valeurs pour voir comment un apport plus important ou une durée plus courte modifie votre capacité d'achat.
La formule expliquée
Le montant financé correspond à la valeur actuelle d'une annuité :
$$\text{crédit} = M \cdot \frac{1 - (1+r)^{-n}}{r}$$où \(M\) est la mensualité, \(r\) le taux d'intérêt mensuel (TAEG ÷ 12 ÷ 100) et \(n\) le nombre de mois. Le prix de voiture maximal est égal à ce montant financé augmenté de votre apport. Le total des intérêts correspond à la somme des versements (\(M \times n\)) moins le montant financé.
Exemple chiffré
Avec un budget mensuel de 400 $, un apport de 3 000 $, un TAEG de 6 % et une durée de 60 mois : \(r = 0{,}005\) et \(n = 60\). Le montant financé ≈ 20 690,22 $, soit un prix de voiture maximal ≈ 23 690,22 $. Le total des versements $$= 400\ \$ \times 60 = 24\,000\ \$$$ d'où des intérêts totaux $$\approx 24\,000\ \$ - 20\,690{,}22\ \$ = 3\,309{,}78\ \$.$$ (Les montants sont exprimés en dollars ; remplacez-les par des euros pour un crédit auto en France — la logique de calcul reste identique.)
Comment la durée, le TAEG et l'apport modifient votre prix maximum de véhicule
Le tableau ci-dessous fixe la mensualité budgétée à $400 et l'apport à $3,000, puis fait varier la durée du prêt et le TAEG. Chaque ligne utilise la formule d'annuité \(\text{Prêt} = M \cdot \frac{1-(1+r)^{-n}}{r}\) avec \(r = \text{TAEG}/1200\) et \(n\) en mois. Prix maximum = prêt + $3,000 d'apport, et intérêts totaux = \(M \cdot n - \text{Prêt}\). Les montants sont arrondis au dollar le plus proche et excluent les taxes, les frais et l'assurance.
| Durée (mois) | TAEG | Montant du prêt financé | Prix maximum du véhicule | Intérêts totaux |
|---|---|---|---|---|
| 36 | 4% | $13,548 | $16,548 | $852 |
| 48 | 4% | $17,716 | $20,716 | $1,484 |
| 60 | 4% | $21,720 | $24,720 | $2,280 |
| 72 | 4% | $25,567 | $28,567 | $3,233 |
| 84 | 4% | $29,264 | $32,264 | $4,336 |
| 36 | 6% | $13,148 | $16,148 | $1,252 |
| 48 | 6% | $17,032 | $20,032 | $2,168 |
| 60 | 6% | $20,690 | $23,690 | $3,310 |
| 72 | 6% | $24,136 | $27,136 | $4,664 |
| 84 | 6% | $27,381 | $30,381 | $6,219 |
| 36 | 9% | $12,579 | $15,579 | $1,821 |
| 48 | 9% | $16,074 | $19,074 | $3,126 |
| 60 | 9% | $19,269 | $22,269 | $4,731 |
| 72 | 9% | $22,191 | $25,191 | $6,609 |
| 84 | 9% | $24,862 | $27,862 | $8,738 |
Vérification détaillée (60 mois, TAEG de 6%) : \(r = 6/1200 = 0.005\), donc \(\frac{1-1.005^{-60}}{0.005} = \frac{1-0.741372}{0.005} \approx 51.7256\). Prêt \(\approx 400 \times 51.7256 = \$20,690\). Prix maximum \(= 20{,}690 + 3{,}000 = \$23,690\). Intérêts totaux \(= 400 \times 60 - 20{,}690 = \$3,310\).
Points clés : passer de 36 à 84 mois à 6% augmente le prix abordable d'environ $14,200, mais multiplie les intérêts totaux par environ cinq. Un TAEG plus élevé réduit le prix accessible à chaque durée. Chaque dollar supplémentaire d'apport ajoute exactement un dollar au prix maximum.
Interpréter votre résultat
Le prix maximum est un chiffre hors taxes et hors frais. Il suppose que la totalité de votre budget mensuel va au remboursement du prêt. Les taxes de vente, l'immatriculation, les frais de documentation et les options ne sont pas inclus, pas plus que l'assurance, le carburant et l'entretien. Si ces coûts sont intégrés au prêt ou payés comptant, le véhicule que vous pouvez réellement acheter sera moins cher que le résultat affiché. Réservez une partie de votre budget, ou une partie de votre apport, pour ces dépenses.
Les intérêts totaux indiquent le coût de l'emprunt. Comparez-les au total des paiements (mensualité budgétée × nombre de mois). Dans le tableau, un prêt de 60 mois à 6% coûte $3,310 d'intérêts sur $24,000 remboursés, soit environ 13.8%. Un prêt de 84 mois à 9% coûte $8,738 d'intérêts sur $33,600, soit environ 26.0%. Plus la part d'intérêts est élevée, plus une part importante de votre argent sert à payer le prêt plutôt que le véhicule.
Des durées plus longues augmentent le prix abordable, mais aussi les intérêts. Allonger la durée réduit la mensualité par dollar emprunté, donc le même budget permet un prêt plus important. Vous payez alors des intérêts pendant plus longtemps. Les voitures perdent aussi de la valeur rapidement, surtout les premières années. Avec un prêt long, surtout avec peu ou pas d'apport, le solde peut dépasser la valeur marchande du véhicule. C'est ce qu'on appelle des capitaux propres négatifs (être « sous l'eau »), et cela devient un problème si le véhicule est accidenté au point d'être déclaré économiquement irréparable, vendu ou repris à l'échange avant que le prêt ne soit remboursé.
Règles empiriques courantes. Une règle largement diffusée, souvent appelée règle 20/4/10, suggère :
- un apport d'au moins 20%,
- une durée de prêt d'au plus 4 ans (48 mois),
- un coût total du véhicule (mensualité, assurance et parfois carburant) d'au plus environ 10% du revenu brut.
Les versions de cette règle varient selon les sources, et il s'agit d'un repère général, non d'une obligation. Vos revenus, vos autres dettes, votre épargne et les coûts locaux comptent davantage. Comparer votre résultat à ces repères peut montrer si un projet est prudent ou tendu.
Il s'agit d'informations générales, non de conseils financiers. Les durées et les taux de prêt varient selon le prêteur et le pays ; vérifiez l'offre réelle avant de vous engager.
Questions fréquentes
Les taxes et frais sont-ils inclus ? Non — le résultat correspond au prix du véhicule que votre crédit et votre apport peuvent couvrir. Prévoyez un budget supplémentaire pour la carte grise, les éventuelles taxes et les frais de dossier ou de concession.
Et si mon TAEG est de 0 % ? Avec un taux promotionnel à 0 %, le montant du crédit est tout simplement votre mensualité multipliée par le nombre de mois.
Dois-je consacrer la totalité de mon budget ? Gardez une marge pour l'assurance, le carburant et l'entretien. De nombreux conseillers recommandent de maintenir le coût total de la voiture sous 15 à 20 % de votre revenu net.