Что такое калькулятор доступной цены автомобиля?
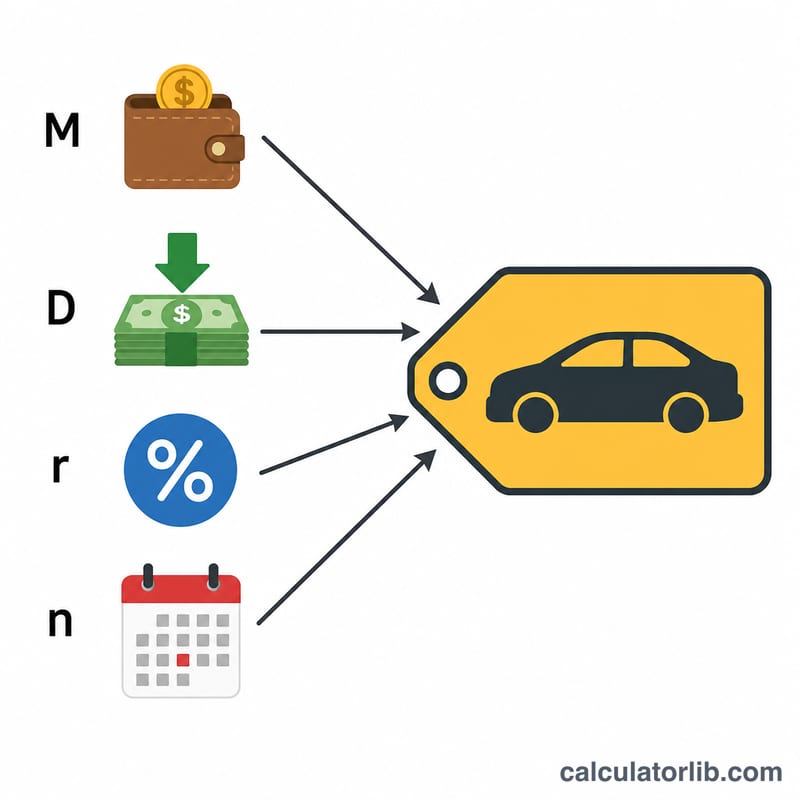
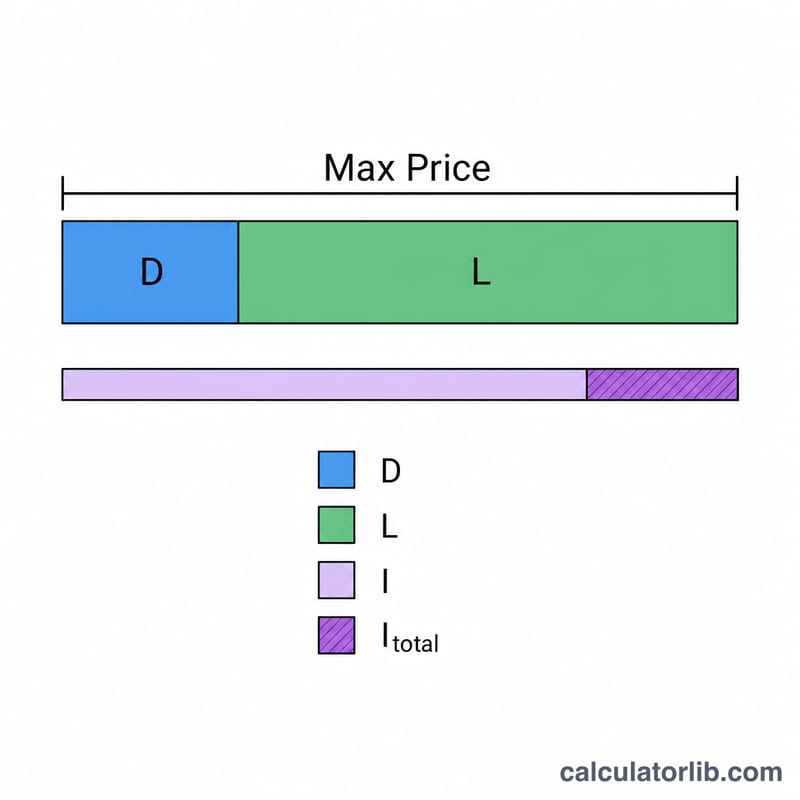
Этот калькулятор идёт «от обратного»: он отталкивается от вашего месячного бюджета и подсказывает, машину какой максимальной стоимости вы можете себе позволить. Не нужно сначала смотреть на ценник — вы просто указываете, какую сумму комфортно платить каждый месяц, размер первоначального взноса, годовую процентную ставку по кредиту (APR) и срок в месяцах. После этого калькулятор вычисляет максимальный размер кредита, который вы способны обслуживать, и прибавляет к нему первоначальный взнос — получается итоговая цена авто, которая вам по карману. Обратите внимание: расчёт основан на американском формате автокредита со ставкой APR, поэтому условия российских банков (КАСКО, обязательные страховки, иные схемы расчёта) могут отличаться.
Как пользоваться калькулятором
Введите сумму ежемесячного платежа, которую готовы выделять, размер первоначального взноса наличными, годовую ставку (APR), которую предлагает банк, и срок кредита в месяцах. В результате вы увидите максимальную цену автомобиля, сумму кредита и общую переплату по процентам за весь срок. Поменяйте исходные данные — и сразу станет видно, как больший первоначальный взнос или более короткий срок меняют доступную для вас сумму.
Формула простыми словами
Сумма кредита рассчитывается как приведённая стоимость аннуитета:
$$\text{кредит} = M \cdot \frac{1 - (1 + r)^{-n}}{r}$$где \(M\) — ежемесячный платёж, \(r\) — месячная ставка (\(\text{APR} \div 12 \div 100\)), а \(n\) — число месяцев. Максимальная цена авто равна сумме кредита плюс первоначальный взнос. Переплата по процентам — это сумма всех платежей (\(M \times n\)) минус сумма кредита.
Разбор на примере
Допустим, бюджет — 400 $ в месяц, первоначальный взнос — 3000 $, ставка 6 % годовых, срок 60 месяцев: тогда \(r = 0{,}005\), \(n = 60\). Сумма кредита составит ≈ 20 690,22 $, а максимальная цена авто — ≈ 23 690,22 $. Всего платежей: \(400\ \$ \times 60 = 24\,000\ \$\), значит переплата ≈ \(24\,000\ \$ - 20\,690{,}22\ \$ = 3309{,}78\ \$\).
Частые вопросы
Учтены ли налоги и сборы? Нет — в результате показана только цена автомобиля, которую покрывают кредит и первоначальный взнос. Заложите дополнительные расходы на налоги, оформление и комиссии дилера.
А если ставка 0 %? При акционной нулевой ставке сумма кредита равна просто ежемесячному платежу, умноженному на число месяцев.
Стоит ли тратить весь бюджет? Оставьте запас на страховку, топливо и обслуживание. Многие финансовые консультанты советуют держать суммарные расходы на автомобиль в пределах 15–20 % от чистого дохода.
Как срок, годовая процентная ставка и первоначальный взнос меняют вашу максимальную цену автомобиля
В таблице ниже ежемесячный бюджет зафиксирован на уровне $400, а первоначальный взнос — $3 000, затем варьируются срок кредита и годовая процентная ставка (APR). Каждая строка использует формулу аннуитета \(\text{Кредит} = M \cdot \frac{1-(1+r)^{-n}}{r}\) с \(r = \text{APR}/1200\) и \(n\) в месяцах. Максимальная цена = кредит + $3 000 взноса, а общая сумма процентов = \(M \cdot n - \text{Кредит}\). Цифры округлены до ближайшего доллара и не включают налоги, сборы и страховку.
| Срок (месяцев) | APR | Сумма кредита | Максимальная цена автомобиля | Общая сумма процентов |
|---|---|---|---|---|
| 36 | 4% | $13 548 | $16 548 | $852 |
| 48 | 4% | $17 716 | $20 716 | $1 484 |
| 60 | 4% | $21 720 | $24 720 | $2 280 |
| 72 | 4% | $25 567 | $28 567 | $3 233 |
| 84 | 4% | $29 264 | $32 264 | $4 336 |
| 36 | 6% | $13 148 | $16 148 | $1 252 |
| 48 | 6% | $17 032 | $20 032 | $2 168 |
| 60 | 6% | $20 690 | $23 690 | $3 310 |
| 72 | 6% | $24 136 | $27 136 | $4 664 |
| 84 | 6% | $27 381 | $30 381 | $6 219 |
| 36 | 9% | $12 579 | $15 579 | $1 821 |
| 48 | 9% | $16 074 | $19 074 | $3 126 |
| 60 | 9% | $19 269 | $22 269 | $4 731 |
| 72 | 9% | $22 191 | $25 191 | $6 609 |
| 84 | 9% | $24 862 | $27 862 | $8 738 |
Проверка расчёта (60 месяцев, APR 6%): \(r = 6/1200 = 0{,}005\), поэтому \(\frac{1-1{,}005^{-60}}{0{,}005} = \frac{1-0{,}741372}{0{,}005} \approx 51{,}7256\). Кредит \(\approx 400 \times 51{,}7256 = \$20\,690\). Максимальная цена \(= 20\,690 + 3\,000 = \$23\,690\). Общая сумма процентов \(= 400 \times 60 - 20\,690 = \$3\,310\).
Выводы: переход от 36 к 84 месяцам при 6% увеличивает доступную цену примерно на $14 200, но общая сумма процентов вырастает примерно в пять раз. Более высокая APR снижает цену, которую вы можете себе позволить, при любом сроке. Каждый дополнительный доллар первоначального взноса увеличивает максимальную цену ровно на один доллар.
Как интерпретировать результат
Максимальная цена — это показатель до налогов и до сборов. Она предполагает, что весь ваш ежемесячный бюджет идёт на платёж по кредиту. Налог с продаж, регистрация, документальные сборы и дополнительные опции не включены, как и страховка, топливо и обслуживание. Если эти расходы включаются в кредит или оплачиваются сразу, автомобиль, который вы реально можете купить, будет дешевле указанного результата. Отложите часть бюджета или часть первоначального взноса на эти расходы.
Общая сумма процентов показывает стоимость заимствования. Сравните её с общей суммой платежей (ежемесячный бюджет × количество месяцев). В таблице кредит на 60 месяцев под 6% стоит $3 310 процентов при общей выплате $24 000, то есть около 13,8%. Кредит на 84 месяца под 9% стоит $8 738 при выплате $33 600, то есть около 26,0%. Чем выше доля процентов, тем большая часть ваших денег идёт на обслуживание кредита, а не на сам автомобиль.
Более длинные сроки повышают доступную цену, но также увеличивают проценты. Растягивание срока снижает платёж на каждый заимствованный доллар, поэтому тот же бюджет позволяет взять более крупный кредит. При этом проценты выплачиваются дольше. Автомобили также быстро теряют стоимость, особенно в первые годы. При длинном кредите, особенно с небольшим первоначальным взносом или без него, остаток долга может превысить рыночную стоимость автомобиля. Это называется отрицательным капиталом (состоянием «под водой»), и это становится проблемой, если автомобиль попадает в тотальную аварию, продаётся или сдаётся в зачёт до погашения кредита.
Распространённые практические правила. Одно широко известное правило, часто называемое правилом 20/4/10, рекомендует:
- первоначальный взнос не менее 20%,
- срок кредита не более 4 лет (48 месяцев),
- общие расходы на автомобиль (платёж, страховка, а иногда и топливо) не более примерно 10% валового дохода.
Версии этого правила различаются в разных источниках, и это общий ориентир, а не требование. Ваш собственный доход, другие долги, сбережения и местные расходы важны больше. Сравнение результата с такими ориентирами может показать, является ли план консервативным или напряжённым.
Это общая информация, а не финансовая консультация. Условия кредита и ставки различаются у разных кредиторов и в разных странах, поэтому уточните реальное предложение, прежде чем принимать решение.