ما هي هذه الحاسبة؟
تقدّر حاسبة المدة التي ستدوم فيها أموالك "مهلتك المالية" — أي عدد الأشهر التي ستغطي فيها مدخراتك الحالية نفقات معيشتك إذا توقّف دخلك الجديد تمامًا. وهي مفيدة عند التخطيط لإجازة مهنية، أو فترة انقطاع عن العمل، أو التقاعد المبكر، أو تكوين احتياطي يحميك في حال فقدان الوظيفة، أو ببساطة لمعرفة المدة التي يستطيع فيها صندوق الطوارئ أن يبقيك على قدميك.
طريقة الاستخدام
أدخل قيمة المدخرات الحالية (إجمالي المبلغ المتاح لديك للإنفاق) ثم الإنفاق الشهري (إجمالي نفقاتك المعتادة كل شهر). تقوم الحاسبة بقسمة الأول على الثاني لتُظهر لك عدد الأشهر التي ستكفيك فيها أموالك — موزّعة على سنوات وأشهر.
شرح المعادلة
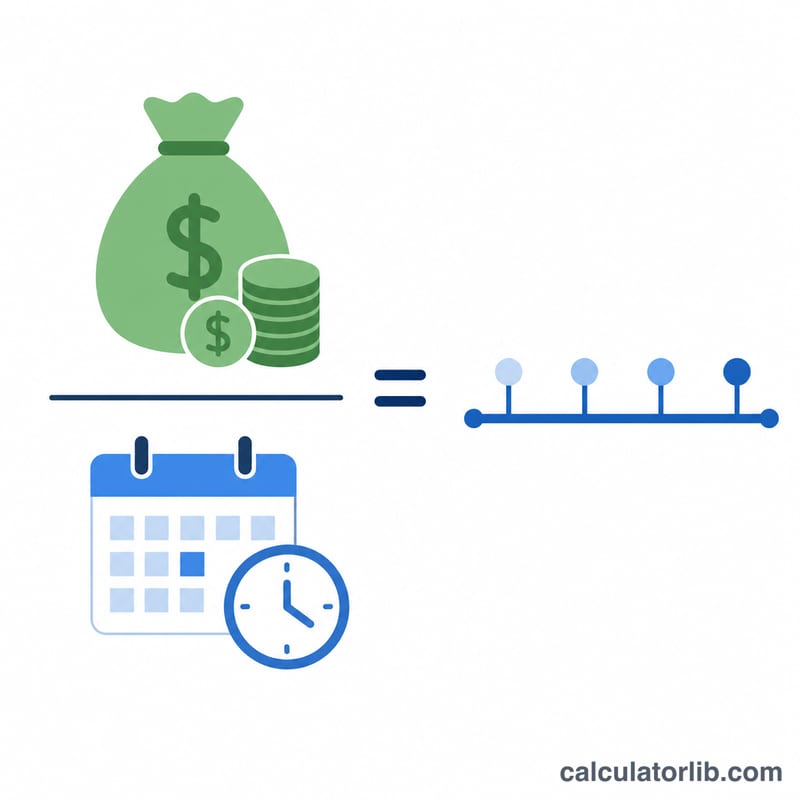
العملية الحسابية هنا قسمة بسيطة:
$$\text{عدد الأشهر} = \frac{\text{المدخرات الحالية (\$)}}{\text{الإنفاق الشهري (\$)}}$$يفترض هذا النموذج المبسّط أن إنفاقك يبقى ثابتًا، وهو يتجاهل نمو الاستثمارات والفوائد والتضخم وأي دخل مستقبلي. وهو فعّال جدًا لإعطائك صورة سريعة وواقعية، لكن إذا كنت تخطط لمدى زمني طويل فقد ترغب في إضافة العوائد المتوقعة وتعديلات التضخم.
مثال تطبيقي
لنفترض أن لديك 50,000 دولار من المدخرات وتنفق 2,500 دولار شهريًا. عندها يكون عدد الأشهر $$\text{عدد الأشهر} = \frac{50{,}000}{2{,}500} = 20 \text{ شهرًا}$$ أي ما يعادل سنة وثمانية أشهر بالضبط. وبذلك تكفيك أموالك نحو 20 شهرًا بهذا المعدل من الإنفاق.
تفسير نتيجة مدة الاستمرار لديك
النتيجة خط أساس بسيط: عدد الأشهر التي يمكن أن يغطيها رصيدك الحالي إذا أنفقت المبلغ نفسه كل شهر، ولم تحصل على أي دخل، ولم تتلقَّ أي فوائد، ولم تشهد أي ارتفاع في الأسعار. وهي لقطة لمدة صمود مبلغ إجمالي واحد، وليست توقعًا.
المعايير الشائعة
تشير كثير من مصادر التمويل الاستهلاكي عادةً إلى صندوق طوارئ يغطي نحو 3 إلى 6 أشهر من النفقات الأساسية. ويقترح بعضها مبلغًا أكبر للأشخاص ذوي الدخل غير المنتظم أو الذين لديهم معالون. هذه قواعد عامة تقريبية وليست توصيات شخصية، ويعتمد المستوى المناسب على ظروفك. مدة الاستمرار التي تقل عن 3 أشهر أقصر من النطاق المذكور عادةً، أما 6 أشهر أو أكثر فهي عند هذا النطاق أو أعلى منه.
كيف تتغير النتيجة
- ارتفاع الإنفاق: تقصر مدة الاستمرار بنسبة مماثلة. فإذا ارتفع الإنفاق بنسبة 20%، تنخفض مدة الاستمرار إلى نحو 83% من الأصل (\(1 \div 1.2\)).
- تحقيق عوائد: الفوائد أو أرباح الاستثمار على الرصيد المتبقي تطيل مدة الاستمرار فوق الرقم البسيط. أما الخسائر أو تراجع الأسواق فتقصرها.
- تأثير التضخم: إذا ارتفعت الأسعار، فإن نمط الحياه نفسه يكلف أكثر كل عام، لذا تكون مدة الاستمرار الفعلية أقصر من خط الأساس، خاصةً في الآفاق الممتدة لسنوات عدة.
- استمرار الدخل: أي أجر لدوام جزئي أو مزايا أو دخل آخر يقلل صافي السحب الشهري ويطيل مدة الاستمرار.
ولأن هذه العوامل قد تعادل بعضها بعضًا، تعامل مع النتيجة بوصفها تقديرًا، وأعد الحساب عندما يتغير رصيدك أو إنفاقك.
هذه معلومات عامة وليست نصيحة مالية. يُستحسن استشارة متخصص مالي مؤهل بشأن وضعك الخاص.
المصطلحات الرئيسية: مدة الاستمرار ومعدل الإنفاق والمدخرات السائلة
- مدة الاستمرار المالية
- الفترة الزمنية، عادةً بالأشهر أو السنوات، التي يمكن أن تغطي فيها مدخراتك إنفاقك قبل أن تنفد.
- معدل الإنفاق (الإنفاق الشهري)
- متوسط المبلغ الذي تنفقه كل شهر. وكلما ارتفع معدل الإنفاق قصرت مدة الاستمرار.
- المدخرات السائلة
- النقد والأموال التي يمكنك الوصول إليها بسرعة دون خسارة كبيرة في القيمة، مثل الحسابات الجارية وحسابات الادخار أو أرصدة أسواق المال. وعادةً تُستثنى الأصول غير السائلة، مثل المنزل والمركبات وحسابات التقاعد التي تفرض قيودًا أو غرامات على السحب.
- صندوق الطوارئ
- مال يُخصص للأحداث غير المتوقعة مثل فقدان الوظيفة أو الفواتير الطبية أو الإصلاحات العاجلة. ويُناقش غالبًا بوصفه مضاعفًا للنفقات الشهرية، ويكون عادةً من 3 إلى 6 أشهر.
- التضخم
- الارتفاع العام للأسعار مع مرور الوقت، والذي يقلل ما يمكن أن يشتريه مبلغ ثابت من المال.
ما الذي تُدخله في كل حقل
- savings (المدخرات): مدخراتك السائلة الحالية بالدولار الأمريكي (على سبيل المثال 50000)، دون فواصل أو رموز عملة.
- spending (الإنفاق): متوسط إنفاقك الشهري بالدولار الأمريكي (على سبيل المثال 3000). أدرج الإيجار أو الرهن العقاري والطعام والمرافق والتأمين وسداد الديون والتكاليف المنتظمة الأخرى. للحصول على تقدير أقل، استخدم النفقات الأساسية فقط.
الأسئلة الشائعة
هل تأخذ هذه الحاسبة في الحسبان الفوائد أو نمو الاستثمار؟ لا. إنها قسمة بسيطة تمنحك حدًا أدنى متحفظًا. فالعوائد الحقيقية ستطيل المدة، بينما يقلّصها التضخم.
أي رقم أستخدم للإنفاق؟ استخدم متوسط إجمالي مصروفاتك الشهرية، بما في ذلك الإيجار أو قسط السكن، والطعام، والفواتير، والتأمين، والمواصلات، والمصروفات الاختيارية.
كيف أجعل أموالي تدوم لمدة أطول؟ قلّل إنفاقك الشهري، أو زد مدخراتك، أو أضف مصدر دخل. حتى التخفيضات الصغيرة في الإنفاق قد تضيف عدة أشهر إلى مهلتك المالية.