這是什麼計算器?
「存款還能撐多久計算器」可以估算你的財務「續航力」——也就是在沒有任何新收入進帳的情況下,目前的存款還能負擔你多少個月的生活開銷。無論你正在規劃離職空檔、留職停薪、提早退休、預留失業緩衝金,或只是想了解緊急預備金能撐多久,這個工具都能派上用場。
使用方法
輸入你的目前存款(可動用的資金總額)以及每月開銷(每個月大致的總支出)。計算器會以存款除以開銷,算出你的錢還能維持多少個月,並換算成幾年又幾個月,一目瞭然。
公式說明
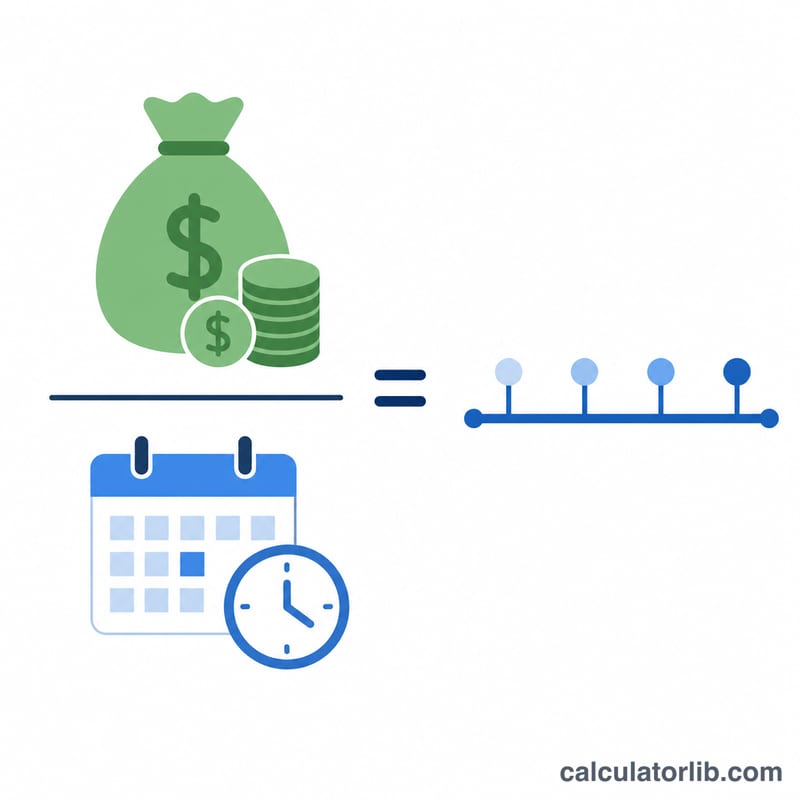
計算邏輯非常簡單,就是一道除法:
$$\text{月數} = \frac{\text{目前存款}}{\text{每月開銷}}$$這個簡化模型假設你的開銷維持不變,且不計入投資增值、利息、通貨膨脹以及任何未來收入。作為快速檢視財務狀況的工具,它已經相當實用;但若要做長期規劃,建議再納入預期報酬率與通膨調整,結果會更貼近現實。
實際範例
假設你有50,000 元的存款,每個月花費2,500 元。則 $$\text{月數} = \frac{50{,}000}{2{,}500} = 20 \text{ 個月}$$ 剛好等於 1 年又 8 個月。換句話說,依照這樣的花費速度,你的錢大約能撐 20 個月。
解讀你的財務跑道結果
此結果是一個簡單的基準值:假設你每月支出固定金額、沒有任何收入、沒有利息、物價也不上漲,你目前的餘額可以支撐幾個月。它反映的是一筆總額能維持多久的快照,而非預測。
常見參考基準
許多消費者理財資料通常建議,緊急備用金應相當於約 3 至 6 個月的必要支出。對於收入不穩定或需要扶養家人的人,有些資料建議準備更多。這些都只是一般性的經驗法則,並非針對個人的建議,合適的水準取決於你的實際情況。跑道短於 3 個月,低於一般常見的建議範圍;達到或超過 6 個月,則處於或高於該範圍。
結果如何變動
- 支出增加:跑道會等比例縮短。若支出增加 20%,跑道會降至原來的約 83%(\(1 \div 1.2\))。
- 有投資報酬:剩餘餘額所賺取的利息或投資收益,會使跑道長於簡單計算的結果。損失或市場下跌則會縮短跑道。
- 套用通貨膨脹:若物價上漲,同樣的生活開銷每年都會更貴,因此實際跑道會短於基準值,在多年期的情況下尤其明顯。
- 持續有收入:任何兼職薪資、福利或其他收入,都會減少每月的淨提領金額,並延長跑道。
由於這些因素可能互相抵消,請將結果視為估計值,並在餘額或支出改變時重新計算。
以上為一般資訊,並非理財建議。建議諮詢合格的財務專業人員,以了解你個人的情況。
關鍵術語:跑道、燒錢率與流動儲蓄
- 財務跑道
- 在你的儲蓄用完之前,能夠支應你支出的時間長度,通常以月或年計算。
- 燒錢率(每月支出)
- 你每月平均花費的金額。燒錢率越高,跑道就越短。
- 流動儲蓄
- 能夠快速動用、且價值不會明顯損失的現金與資金,例如支票帳戶、儲蓄帳戶或貨幣市場帳戶的餘額。房屋、車輛,或附有提領限制或罰則的退休帳戶等非流動資產,一般不計入。
- 緊急備用金
- 為失業、醫療帳單或緊急維修等突發事件而預留的資金。通常以每月支出的倍數來討論,常見為 3 至 6 個月。
- 通貨膨脹
- 物價隨時間普遍上漲的現象,會降低固定金額的錢所能買到的東西。
每個欄位該填什麼
- savings(儲蓄):你目前的流動儲蓄,以美元計(例如 50000),不要加逗號或貨幣符號。
- spending(支出):你每月的平均支出,以美元計(例如 3000)。請包括房租或房貸、餐飲、水電費、保險、債務還款及其他定期開支。若要較精簡的估計,則只填必要支出。
常見問題
計算結果有把利息或投資增值算進去嗎?沒有。這是一道單純的除法,提供較保守的基準值。實際上若有投資報酬,續航力會延長;而通膨則會讓它縮短。
每月開銷該填多少?請填入你每月平均的總支出,包含房租或房貸、飲食、水電瓦斯、保險、交通,以及娛樂等非必要花費。
怎麼讓錢撐得更久?減少每月開銷、增加存款,或開拓收入來源。即使只是小幅縮減支出,往往就能為你的續航力多爭取好幾個月。