Bu Hesaplama Aracı Nedir?
Param Ne Kadar Yeter Hesaplama Aracı, finansal "dayanma sürenizi" tahmin eder; yani yeni bir gelir eklemeyi bıraktığınızda mevcut birikiminizin yaşam masraflarınızı kaç ay karşılayacağını gösterir. Kariyer molası, uzun bir izin (sabbatical), erken emeklilik, olası bir işsizlik dönemine hazırlık planlarken ya da basitçe acil durum fonunuzun sizi ne kadar süre ayakta tutabileceğini anlamak istediğinizde oldukça işinize yarar.
Nasıl Kullanılır?
Mevcut Birikim alanına harcayabileceğiniz toplam parayı, Aylık Harcama alanına da her ay yaptığınız tipik toplam gideri girin. Hesaplama aracı bu iki değeri birbirine böler ve paranızın kaç ay yeteceğini yıl ve ay olarak ayrı ayrı gösterir.
Formül Nasıl İşliyor?
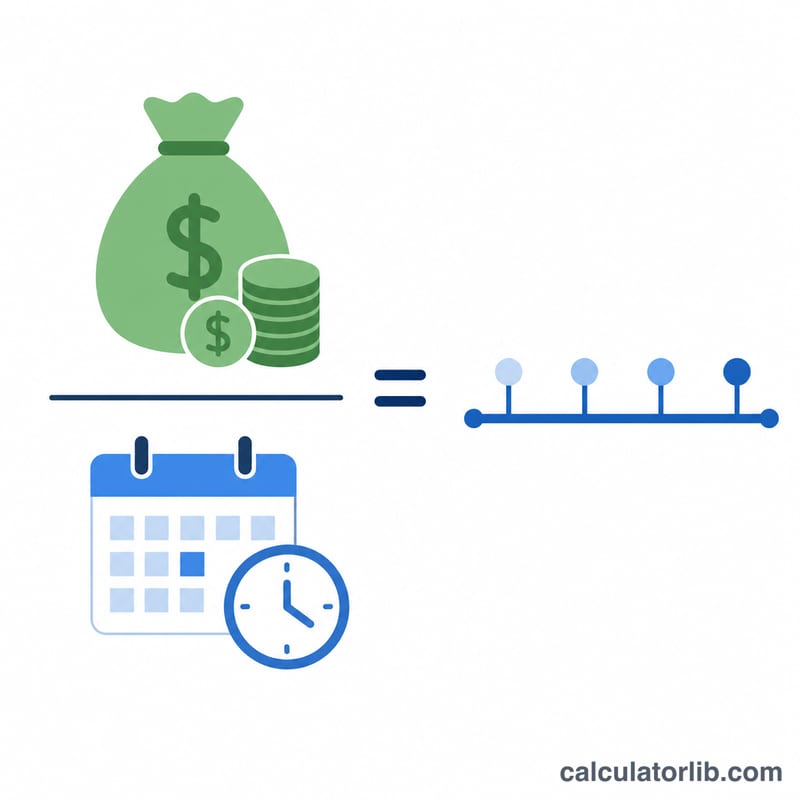
Matematiği son derece basit bir bölme işlemidir:
$$\text{Ay Sayısı} = \frac{\text{Mevcut Birikim (\$)}}{\text{Aylık Harcama (\$)}}$$
Bu basit model, harcamanızın sabit kaldığını varsayar; yatırım getirisini, faizi, enflasyonu ve gelecekteki olası gelirleri hesaba katmaz. Hızlı bir gerçeklik kontrolü için son derece kullanışlıdır; ancak uzun vadeli planlamalarda beklenen getiri ve enflasyon ayarlamalarını da işin içine katmak isteyebilirsiniz.
Örnek Hesaplama
Diyelim ki 50.000 $ birikiminiz var ve ayda 2.500 $ harcıyorsunuz. Bu durumda $$\text{Ay Sayısı} = \frac{50.000}{2.500} = 20 \text{ ay}$$ eder; bu da tam olarak 1 yıl 8 aya denk gelir. Yani bu harcama temposuyla paranız yaklaşık 20 ay yeter.
Birikim Süresi Sonucunuzu Yorumlama
Sonuç basit bir referans noktasıdır: her ay aynı tutarı harcasaydınız, hiç gelir elde etmeseniz, faiz almasanız ve fiyatlar artmasa, mevcut bakiyeniz kaç ay yeter? Bu, bir peşin tutarın ne kadar süreceğinin bir anlık görüntüsüdür, bir tahmin değildir.
Yaygın ölçütler
Birçok tüketici finansmanı kaynağı, temel giderler için yaklaşık 3 ila 6 aylık bir acil durum fonu önerir. Düzensiz geliri olan veya bakmakla yükümlü olduğu kişiler bulunan kişiler için daha fazlasını öneren kaynaklar da vardır. Bunlar genel pratik kurallardır, kişisel tavsiye değildir ve doğru düzey durumunuza bağlıdır. 3 aydan kısa bir birikim süresi, yaygın olarak anılan aralığın altındadır; 6 ay veya daha uzun bir süre ise bu aralığın üstündedir veya bu aralıktadır.
Sonuç nasıl değişir
- Harcamalar artar: birikim süresi orantılı olarak kısalır. Harcamalar %20 artarsa, birikim süresi orijinalin yaklaşık %83'üne düşer (\(1 \div 1.2\)).
- Getiri elde edilir: kalan bakiye üzerindeki faiz veya yatırım kazançları, birikim süresini basit hesaplamanın ötesine uzatır. Kayıplar veya piyasa düşüşleri ise süreyi kısaltır.
- Enflasyon uygulanır: fiyatlar yükselirse, aynı yaşam tarzı her yıl daha fazla maliyet gerektirir; bu nedenle gerçek birikim süresi, özellikle çok yıllı dönemlerde, referans süreden kısadır.
- Gelir devam eder: yarı zamanlı ücret, yardımlar veya diğer gelirler, net aylık para çekme tutarını azaltır ve birikim süresini uzatır.
Bu faktörler birbirini dengeleyebileceğinden, sonucu bir tahmin olarak değerlendirin ve bakiyeniz veya harcamalarınız değiştiğinde yeniden hesaplayın.
Bu genel bilgidir, finansal tavsiye değildir. Kendi durumunuz hakkında yetkin bir finans uzmanına danışmayı düşünün.
Temel Terimler: Birikim Süresi, Harcama Hızı ve Likit Birikimler
- Finansal birikim süresi
- Birikimlerinizin, tükenmeden önce harcamalarınızı karşılayabileceği süre; genellikle ay veya yıl cinsinden.
- Harcama hızı (aylık harcama)
- Her ay harcadığınız ortalama para tutarı. Daha yüksek bir harcama hızı, daha kısa bir birikim süresi anlamına gelir.
- Likit birikimler
- Değer kaybetmeden hızlıca erişebileceğiniz nakit ve fonlar; örneğin vadesiz ve tasarruf hesapları veya para piyasası bakiyeleri. Ev, araç veya çekim kısıtlamaları ya da cezaları olan emeklilik hesapları gibi likit olmayan varlıklar genellikle dışarıda tutulur.
- Acil durum fonu
- İş kaybı, tıbbi faturalar veya acil onarımlar gibi beklenmedik olaylar için ayrılmış para. Genellikle aylık giderlerin katı olarak, yaygın olarak 3 ila 6 ay şeklinde tartışılır.
- Enflasyon
- Zaman içinde genel fiyat artışı; bu da sabit bir paranın satın alabileceği miktarı azaltır.
Her alana ne girilmeli
- savings (birikimler): mevcut likit birikiminiz, dolar cinsinden (örneğin 50000), virgül veya para birimi sembolü olmadan.
- spending (harcamalar): dolar cinsinden ortalama aylık harcamanız (örneğin 3000). Kira veya ipotek, gıda, faturalar, sigorta, borç ödemeleri ve diğer düzenli giderleri dahil edin. Daha düşük bir tahmin için yalnızca temel giderleri kullanın.
Sıkça Sorulan Sorular
Faizi veya yatırım getirisini hesaba katıyor mu? Hayır. Bu, temkinli bir başlangıç noktası sunmak için yapılan basit bir bölme işlemidir. Gerçek getiriler süreyi uzatır, enflasyon ise kısaltır.
Hangi harcama rakamını kullanmalıyım? Kira/konut kredisi, gıda, faturalar, sigorta, ulaşım ve keyfi harcamalar dahil olmak üzere aylık toplam ortalama giderinizi kullanın.
Paramı daha uzun süre nasıl yetiştirebilirim? Aylık harcamanızı azaltın, birikiminizi artırın veya bir gelir kaynağı ekleyin. Küçük harcama kısıntıları bile dayanma sürenize birkaç ay ekleyebilir.