Aylık Birikim Hesaplama Aracı Nedir?
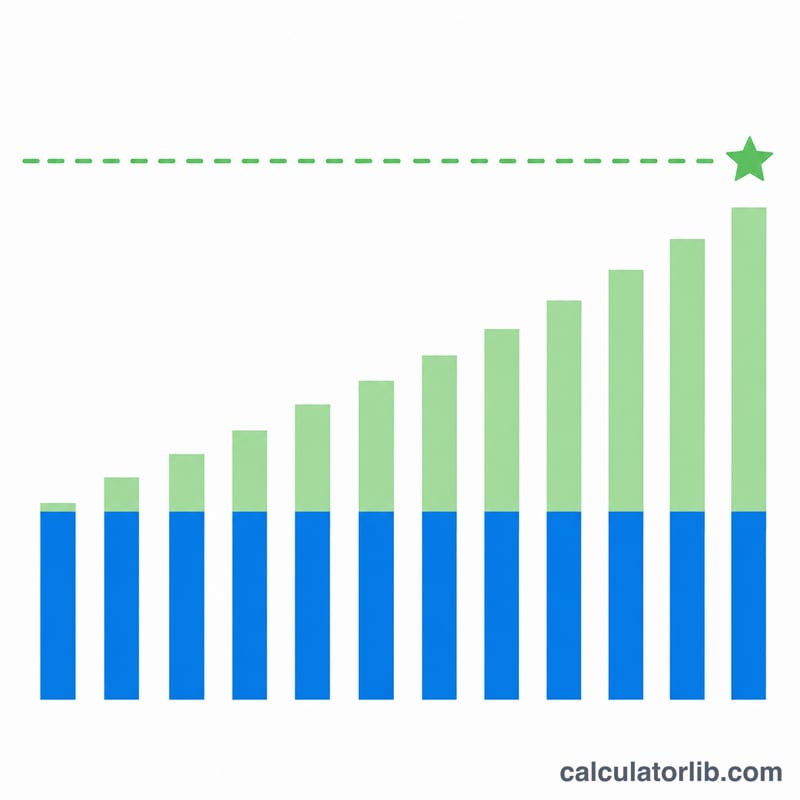
Bu hesaplama aracı, gelecekteki bir birikim hedefine ulaşmak için her ay tam olarak ne kadar ayırmanız gerektiğini gösterir. Bileşik faizi de hesaba kattığı için, çoğu zaman hedef tutarı ay sayısına bölmekle bulacağınız rakamdan daha azını biriktirmenizin yeterli olduğunu ortaya koyar — çünkü paranız zaman içinde getiri kazanır. Her para birimiyle çalışır; acil durum fonu oluşturmak, ev için peşinat biriktirmek, tatil planlamak veya çocuğunuzun eğitimi için kenara para koymak gibi pek çok amaçta işinize yarar.
Nasıl Kullanılır?
Üç değer girin: ulaşmak istediğiniz gelecekteki birikim hedefi, yüzde olarak beklenen yıllık faiz oranı ve kaç yıl boyunca biriktirmeyi planladığınız. Hesaplayıcı, yıllık oranı aylık orana ve süreyi aya çevirir; ardından hedefinize tam olarak ulaşmanızı sağlayacak sabit aylık birikim tutarını bulur.
Formül Nasıl Çalışır?
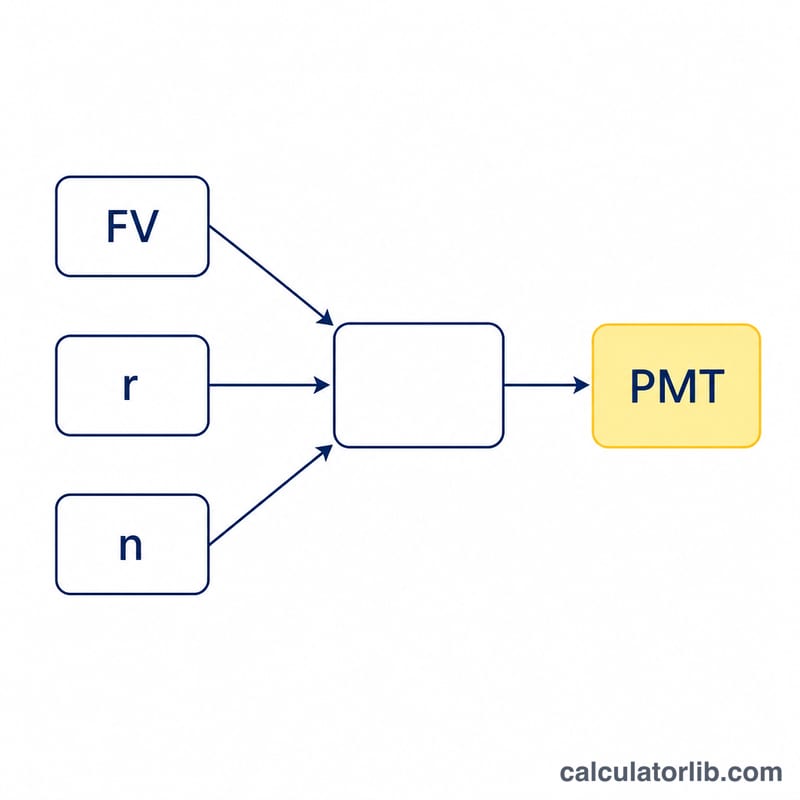
Her ay sonunda yapılan eşit tutarlı ödemelerin gelecekteki değeri, "normal anüite" (ordinary annuity) mantığıyla hesaplanır. Anüite formülünü ödeme tutarını bulacak şekilde düzenlediğimizde şu sonuca ulaşırız:
$$\text{PMT} = \frac{\text{GD} \cdot r}{(1+r)^{n}-1}$$
Burada GD birikim hedefiniz (gelecekteki değer), r aylık faiz oranı (yıllık oran ÷ 12) ve n toplam aylık ödeme sayısıdır (yıl × 12). Faiz oranı sıfır ise, aylık tutar basitçe \(\text{GD} \div n\) olur.
Örnek Hesaplama
Diyelim ki 20 yıl içinde %5 yıllık faizle 100.000 $ biriktirmek istiyorsunuz. Aylık oran \(0{,}05 \div 12 \approx 0{,}0041667\) ve \(n = 240\) ay olur. Bu durumda \((1{,}0041667)^{240} \approx 2{,}7126\) çıkar, yani paydadaki değer 1,7126 olur. $$\text{PMT} = 100.000 \times 0{,}0041667 \div 1{,}7126 \approx \textbf{ayda } 243{,}29\ \$$$ 240 ay boyunca yaklaşık 58.389 $ yatırırsınız; geri kalanını ise kazandığınız faiz tamamlar.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,88 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödemeler ayın başında mı yoksa sonunda mı yapılıyor? Bu araç, en yaygın varsayım olan ay sonu (normal anüite) ödemelerini esas alır.
Faiz aylık olarak mı bileşikleniyor? Evet — yıllık oran 12'ye bölünür ve her ay bileşik şekilde işletilir.
Faiz oranım %0 ise ne olur? Bu durumda hesaplayıcı, hedefinizi yalnızca ay sayısına bölerek sonucu verir.