ما هي حاسبة القسط الشهري المطلوب؟
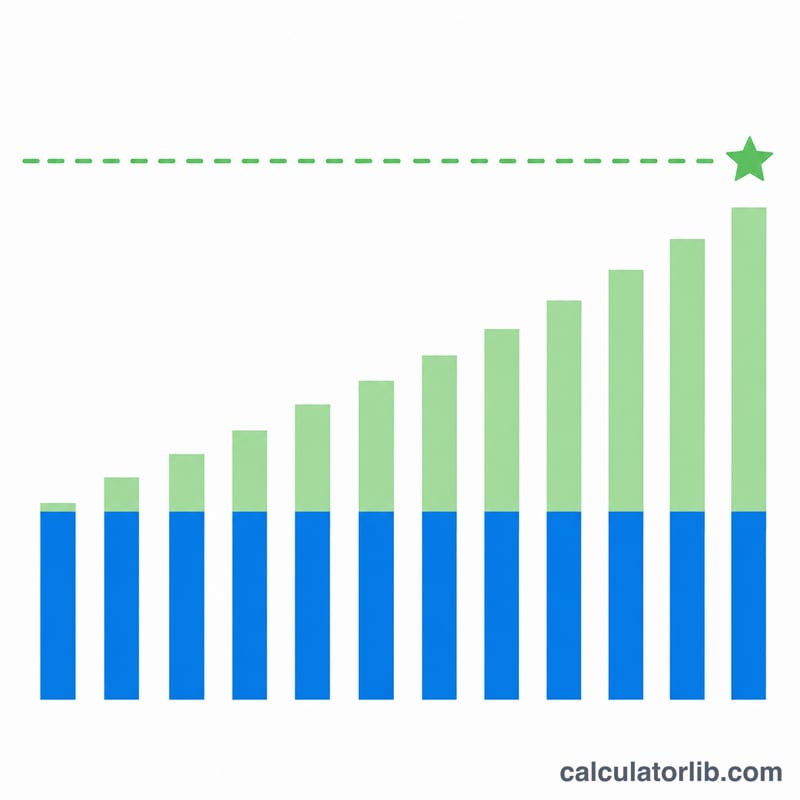
تخبرك هذه الحاسبة بالمبلغ الذي يجب أن تخصصه شهريًا للوصول إلى هدف ادخاري في المستقبل. ولأنها تأخذ الفائدة المركبة في الحسبان، فإنها تكشف لك أنك غالبًا ما تحتاج إلى إيداع مبلغ أقل من قسمة الهدف على عدد الأشهر، وذلك لأن أموالك تنمو وتحقق عوائد على مدار الطريق. تعمل الحاسبة مع أي عملة، وهي مثالية لبناء صندوق للطوارئ، أو الادخار لدفعة أولى لشراء منزل، أو تمويل رحلة، أو تأمين تعليم أبنائك.
كيفية استخدام الحاسبة
أدخل ثلاث قيم: هدف الادخار (المبلغ المستقبلي الذي ترغب في الوصول إليه)، ونسبة الفائدة السنوية المتوقعة كنسبة مئوية، وعدد السنوات التي تخطط للادخار خلالها. تقوم الحاسبة بتحويل النسبة السنوية إلى نسبة شهرية، والمدة إلى أشهر، ثم تحسب قيمة القسط الشهري الثابت الذي ينمو حتى يصل إلى هدفك.
شرح المعادلة
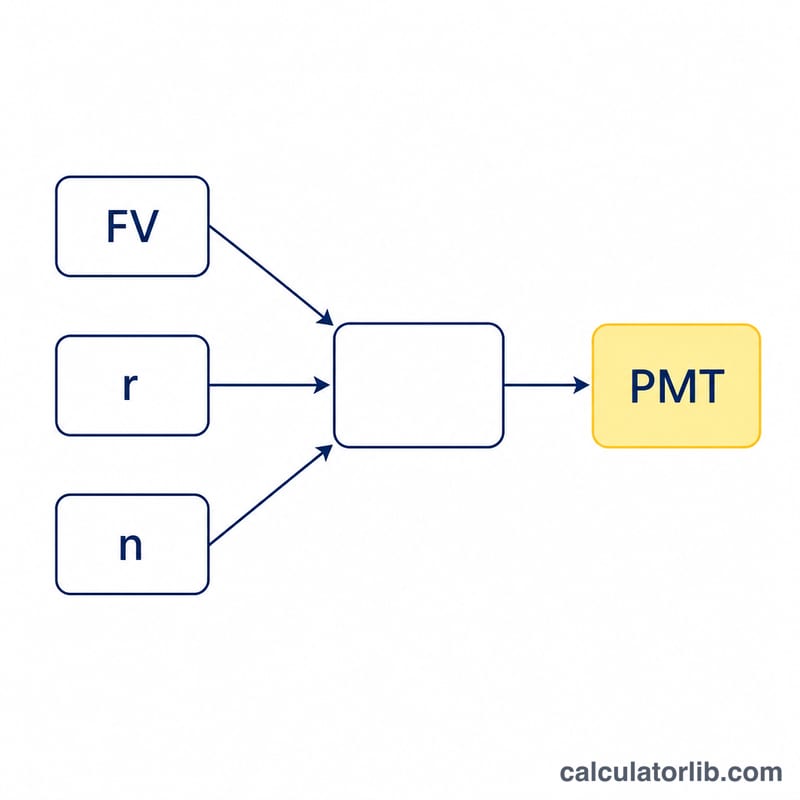
القيمة المستقبلية لسلسلة من الإيداعات الشهرية المتساوية في نهاية كل شهر تُعرف بـ "الدفعات السنوية العادية" (Ordinary Annuity). وبإعادة ترتيب المعادلة لحساب قيمة الدفعة نحصل على:
$$\text{PMT} = \frac{\text{Goal} \cdot r}{(1+r)^{n}-1}$$حيث القيمة المستقبلية هي الهدف، ور هي نسبة الفائدة الشهرية (النسبة السنوية ÷ 12)، ون هي عدد الإيداعات الشهرية (عدد السنوات × 12). أما إذا كانت نسبة الفائدة صفرًا، فيكفي قسمة الهدف على عدد الأشهر.
مثال تطبيقي
لنفترض أنك تريد جمع 100,000 دولار خلال 20 عامًا بنسبة فائدة سنوية قدرها 5%. تكون النسبة الشهرية \(0.05 \div 12 \approx 0.0041667\)، وعدد الأشهر \(n = 240\) شهرًا. عندها يكون \((1.0041667)^{240} \approx 2.7126\)، ليصبح المقام \(1.7126\). ومن ثم: $$\text{PMT} = \frac{100{,}000 \times 0.0041667}{1.7126} \approx 243.29$$ 243.29 دولارًا شهريًا. وعلى مدى 240 شهرًا تكون قد أودعت نحو 58,389 دولارًا، بينما تأتي الفائدة بالباقي.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تُودع المبالغ في بداية الشهر أم نهايته؟ تعتمد هذه الأداة على الإيداع في نهاية الشهر (الدفعات السنوية العادية)، وهو الافتراض الأكثر شيوعًا.
هل تُحتسب الفائدة شهريًا؟ نعم، تُقسَّم النسبة السنوية على 12 وتُركَّب الفائدة في كل شهر.
ماذا لو كانت نسبة الفائدة 0%؟ في هذه الحالة تكتفي الحاسبة بقسمة هدفك على عدد الأشهر.