ماذا تفعل هذه الحاسبة
تجيب هذه الأداة عن سؤال مالي يطرحه الكثيرون: «كم يلزمني أن أدّخر شهريًا حتى أبلغ هدفي؟» انطلاقًا من القيمة المستقبلية المستهدفة، والرصيد الذي ادّخرته بالفعل، ومعدل الفائدة السنوي، والمدة الزمنية بالسنوات، تحسب لك مبلغ الإيداع الشهري الثابت المطلوب. ونفترض في الحساب أن الإيداعات والرصيد الابتدائي معًا يحققان فائدة مركّبة تُحتسب شهريًا.
طريقة الاستخدام
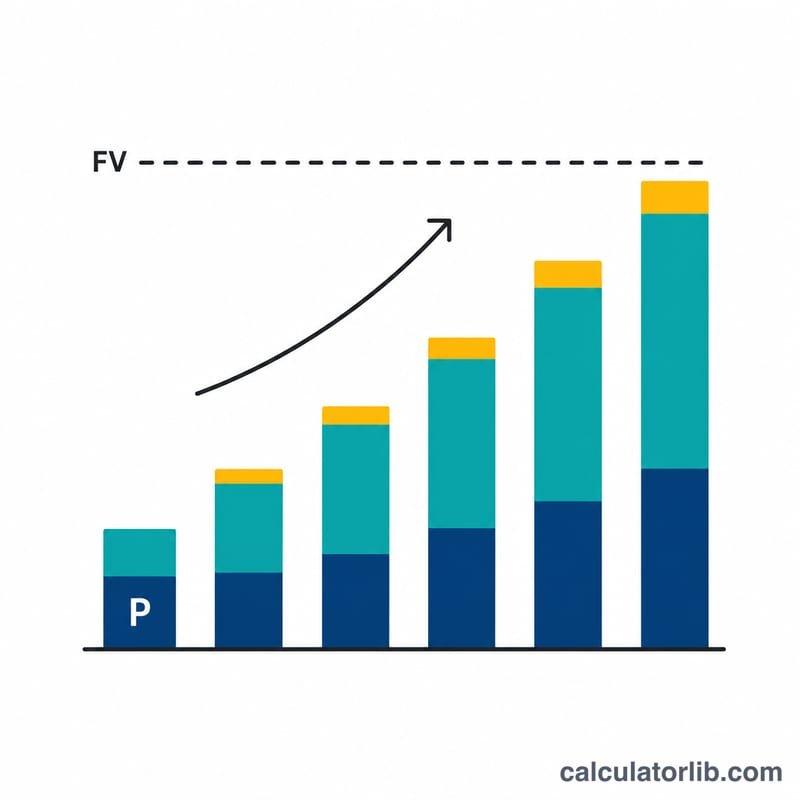
أدخل قيمتك المستقبلية المستهدفة (المبلغ الذي ترغب في الوصول إليه)، ثم رصيدك الحالي، ومعدل الفائدة السنوي الذي تتوقعه، وعدد السنوات المتبقية حتى تاريخ هدفك. تعرض لك الحاسبة قيمة الإيداع الشهري، وإجمالي ما تساهم به أنت شخصيًا، والمبلغ الذي ينمو إليه رصيدك الابتدائي بمفرده، إضافةً إلى الفوائد المكتسبة على طول المدة.
شرح المعادلة
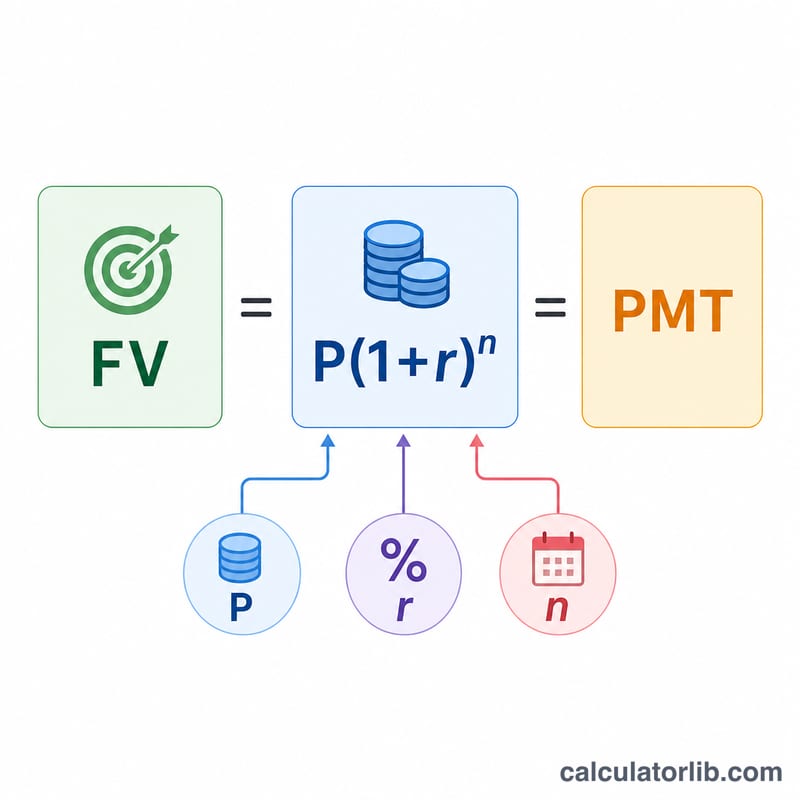
يُشتق القسط المطلوب من القيمة المستقبلية لدفعات منتظمة (أقساط) مضافًا إليها القيمة المستقبلية للرصيد الابتدائي كمبلغ مقطوع:
$$\text{القسط} = \dfrac{(\text{القيمة المستقبلية} - \text{الرصيد}\,(1+\text{ر})^{\text{ن}})\,\text{ر}}{(1+\text{ر})^{\text{ن}} - 1}$$حيث القيمة المستقبلية هي هدفك، والرصيد هو رصيدك الابتدائي، ور هو المعدل الشهري (المعدل السنوي ÷ 12)، ون هو عدد الأشهر (السنوات × 12). والمقدار \(\text{الرصيد}\,(1+\text{ر})^{\text{ن}}\) يمثّل ما ينمو إليه رصيدك الابتدائي وحده، بينما يجب سدّ باقي الفجوة عبر الإيداعات الشهرية.
مثال تطبيقي
لنفترض أنك تريد بلوغ 50,000 دولار خلال 10 سنوات، ولديك بالفعل 5,000 دولار مدّخرة، وتتوقع عائدًا سنويًا بنسبة 6%. عندئذٍ يكون \(\text{ر} = 0.005\)، و\(\text{ن} = 120\)، و\((1+\text{ر})^{\text{ن}} \approx 1.81940\). سينمو مبلغك البالغ 5,000 دولار إلى نحو 9,097 دولارًا. أما المبلغ المتبقي البالغ 40,903 دولارًا فيجب أن يأتي من الإيداعات: $$\text{القسط} \approx \frac{40{,}903 \times 0.005}{0.81940} \approx \mathbf{249.59 \text{ دولارًا شهريًا}}$$
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.88% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا لو كان معدل الفائدة 0%؟ في حال غياب الفائدة، تقسّم الحاسبة الفجوة (الهدف ناقص الرصيد الابتدائي) بالتساوي على جميع الأشهر.
هل تُسدَّد الإيداعات في بداية الشهر أم في نهايته؟ يفترض هذا النموذج الإيداع في نهاية الشهر (دفعات منتظمة عادية)، وهو العُرف الأكثر شيوعًا.
هل تأخذ الحاسبة الضرائب أو التضخم في الحسبان؟ لا، فالنتائج اسمية. ولمعرفة القوة الشرائية الحقيقية، استخدم معدل عائد معدّلًا حسب التضخم.