Was ist ein Tilgungsfonds?
Ein Tilgungsfonds (englisch „Sinking Fund“) ist Geld, das Sie nach einem festen Zeitplan regelmäßig zurücklegen, um bis zu einem zukünftigen Zeitpunkt einen bestimmten Betrag anzusparen. Unternehmen nutzen Tilgungsfonds, um Schulden zu tilgen oder Anlagen zu ersetzen; Privatpersonen sparen damit für ein Auto, eine Hochzeit oder eine Anzahlung. Dieser Rechner zeigt Ihnen genau, welchen Betrag Sie pro Periode einzahlen müssen, um Ihr Ziel zu erreichen – unter Berücksichtigung der Zinsen, die Ihre Einzahlungen unterwegs erwirtschaften.
So verwenden Sie den Rechner
Geben Sie Ihren Zielbetrag (den gewünschten zukünftigen Wert), den jährlichen Zinssatz Ihrer Ersparnisse, die Anzahl der Jahre bis zum Ziel und die Häufigkeit Ihrer Einzahlungen ein. Der Rechner gibt die erforderliche Einzahlung pro Periode, die Summe aller Einzahlungen und die erzielten Zinsen aus.
Die Formel erklärt
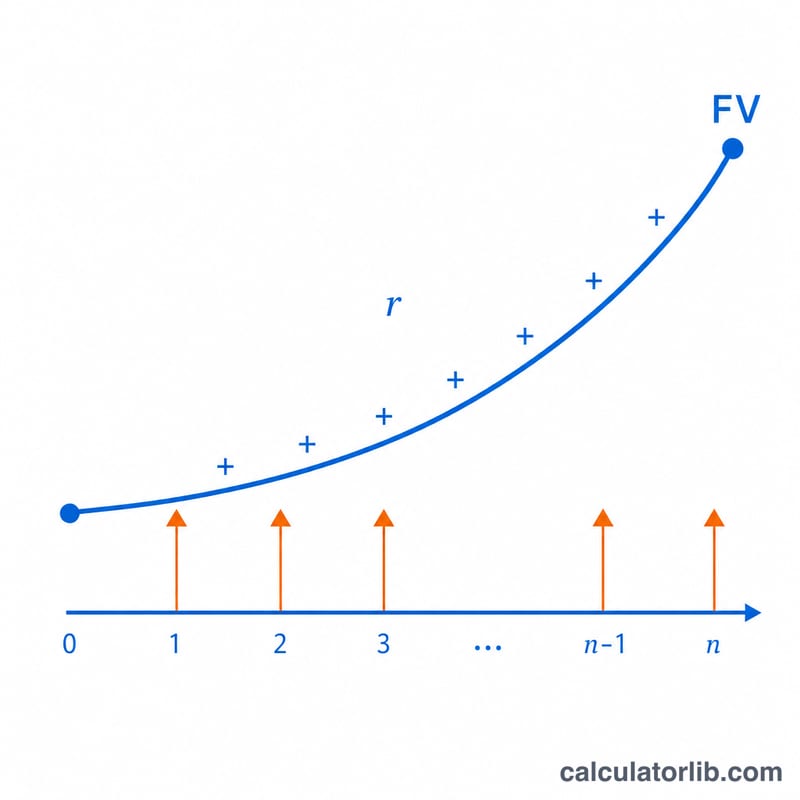
Die Formel für die Rate lautet $$PMT = FV \cdot \frac{r}{(1+r)^{n}-1}$$. Dabei ist \(FV\) der angestrebte Endwert, \(r\) der Zinssatz pro Periode (Jahreszins ÷ Perioden pro Jahr) und \(n\) die Gesamtzahl der Zahlungen (Jahre × Perioden pro Jahr). Der Nenner ist der Endwertfaktor einer nachschüssigen Annuität; teilt man das Ziel durch ihn, erhält man die gleichbleibende Rate, die bis zu diesem Ziel anwächst.
Rechenbeispiel
Angenommen, Sie möchten in 5 Jahren 10.000 $ ansparen, bei 6 % Jahreszins und monatlichen Einzahlungen. Dann gilt \(r = 0{,}06 \div 12 = 0{,}005\) und \(n = 5 \times 12 = 60\). $$PMT = 10\,000 \times \frac{0{,}005}{(1{,}005)^{60}-1} = \frac{50}{0{,}348850} \approx \mathbf{\$143{,}33}$$ pro Monat. Über 60 Monate zahlen Sie rund 8.599,80 $ ein, und die Zinsen liefern die restlichen ca. 1.400 $.
FAQ
Geht der Rechner von Zahlungen am Anfang oder am Ende der Periode aus? Er verwendet eine nachschüssige Annuität (Zahlungen am Ende jeder Periode), die übliche Konvention.
Was passiert bei einem Zinssatz von 0 %? Der Rechner teilt den Zielbetrag einfach durch die Anzahl der Zahlungen.
Kann ich die Einzahlungshäufigkeit ändern? Ja – Sie können monatliche, vierteljährliche, halbjährliche oder jährliche Einzahlungen wählen.