Was ist die Sortino-Ratio?
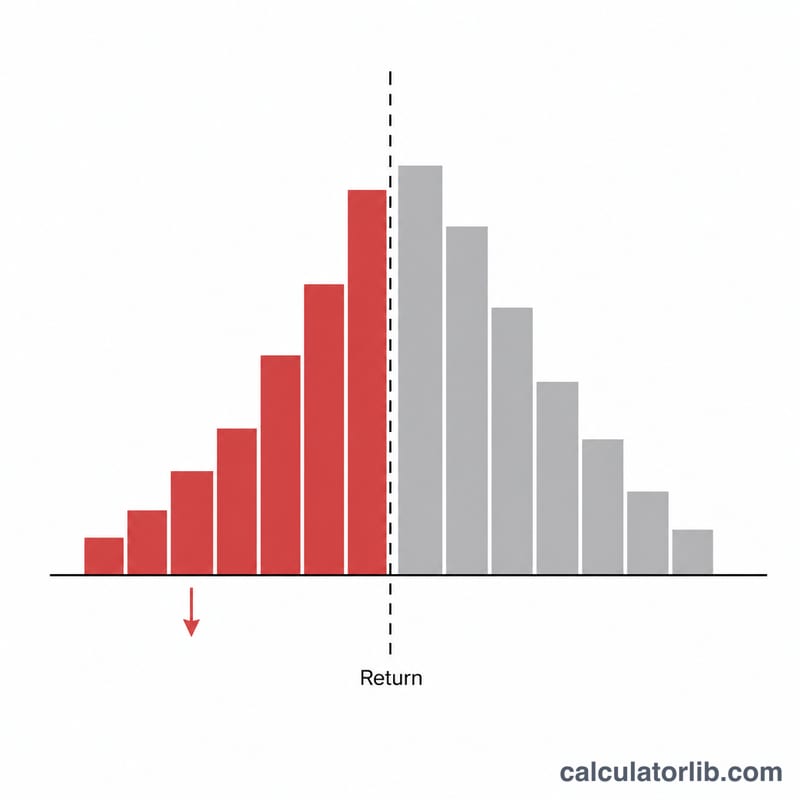
Die Sortino-Ratio ist eine Kennzahl für die risikoadjustierte Rendite, die die Sharpe-Ratio verbessert, indem sie nur schädliche Volatilität berücksichtigt. Statt der gesamten Standardabweichung verwendet sie die Downside Deviation (Abwärtsabweichung) – die Schwankung der Renditen, die unter einer Zielgröße liegen (meist null oder der risikofreie Zinssatz) – und teilt die Überschussrendite durch diesen Wert. So werden Anlagen belohnt, die Verluste begrenzen, statt sie für Kursschwankungen nach oben zu bestrafen.
So verwenden Sie diesen Rechner
Geben Sie drei Werte ein: die Rendite Ihres Portfolios, den risikofreien Zinssatz (zum Beispiel die Rendite von US-Staatsanleihen) und die Downside Deviation Ihrer Renditen – jeweils in Prozent. Der Rechner zieht den risikofreien Zinssatz von der Portfoliorendite ab, um die Überschussrendite zu erhalten, und teilt diese durch die Downside Deviation, um die Sortino-Ratio zu berechnen.
Die Formel erklärt
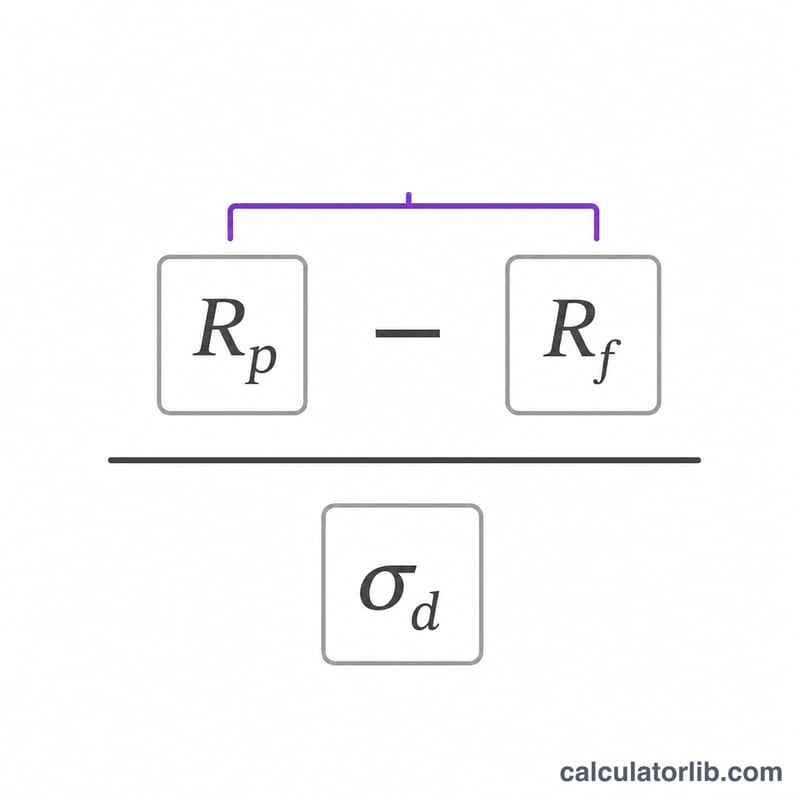
$$\text{Sortino} = \frac{R_p - R_f}{\sigma_d}$$ Dabei ist \(R_p\) die Portfoliorendite, \(R_f\) der risikofreie Zinssatz und \(\sigma_d\) die Downside Deviation. Eine höhere Kennzahl bedeutet eine bessere Rendite pro Einheit Abwärtsrisiko. Im Allgemeinen gilt eine Sortino-Ratio über 1 als akzeptabel, über 2 als sehr gut und über 3 als hervorragend.
Rechenbeispiel
Angenommen, ein Portfolio erzielt eine Rendite von 12 %, der risikofreie Zinssatz beträgt 2 % und die Downside Deviation 5 %. Die Überschussrendite beträgt \(12\% - 2\% = 10\%\). Die Division durch 5 % ergibt eine Sortino-Ratio von $$\frac{10}{5} = 2{,}0$$ – ein starkes risikoadjustiertes Ergebnis.
FAQ
Wie unterscheidet sich die Sortino-Ratio von der Sharpe-Ratio? Die Sharpe-Ratio verwendet die gesamte Standardabweichung (Bewegungen nach oben und unten), während die Sortino-Ratio nur die Downside Deviation nutzt und somit vorteilhafte Volatilität ignoriert.
Was ist die Downside Deviation? Sie ist die Standardabweichung der Renditen, die unter einer Mindestrendite (Minimum Acceptable Return, MAR) liegen, häufig dem risikofreien Zinssatz oder null. Sie müssen sie aus Ihrer Renditereihe berechnen, bevor Sie diesen Rechner verwenden.
Was ist eine gute Sortino-Ratio? Ein Wert über 1 gilt als akzeptabel, über 2 als gut und über 3 als hervorragend; die Richtwerte variieren jedoch je nach Anlageklasse und Strategie.