Was ist ein Autoleasing?
Ein Autoleasing ist ein langfristiger Mietvertrag für ein neues (manchmal auch gebrauchtes) Fahrzeug. Statt das Auto direkt zu kaufen oder mit einem Kredit zu finanzieren, zahlen Sie eine monatliche Rate für das Recht, es über eine feste Laufzeit – üblicherweise 24, 36 oder 48 Monate – zu fahren, und geben es am Ende an den Händler zurück. Die wirtschaftliche Grundidee: Sie bezahlen nur den Teil des Fahrzeugwerts, den Sie während der Leasingzeit „verbrauchen“, nicht den vollen Preis.
Leasing vs. Kredit: Warum sich die Raten unterscheiden
Wenn Sie ein Auto für 40.000 $ mit 6 % über 36 Monate finanzieren, tilgen Sie die gesamten 40.000 $ plus Zinsen. Beim Leasing zahlen Sie nur die Differenz zwischen dem Anfangspreis des Autos und seinem Restwert – dem Wert, den die Leasinggesellschaft für das Fahrzeug am Leasingende erwartet. Deshalb liegen die Leasingraten für dasselbe Fahrzeug meist 30–50 % unter den vergleichbaren Kreditraten. Der Haken: Am Ende besitzen Sie nichts.
Wichtige Leasingbegriffe
- Kapitalisierte Kosten (Cap Cost): Der verhandelte Verkaufspreis des Fahrzeugs. Wie beim Kauf ist er verhandelbar – akzeptieren Sie niemals die unverbindliche Preisempfehlung (MSRP).
- Cap-Cost-Reduzierung: Anzahlung plus Wert der Inzahlungnahme, beides senkt den finanzierten Betrag.
- Angepasste kapitalisierte Kosten: Cap Cost abzüglich aller Reduzierungen. Der tatsächlich finanzierte Betrag.
- Restwert: Der prognostizierte Wert des Autos am Leasingende, festgelegt vom Finanzinstitut (nicht vom Händler). Höherer Restwert = geringere Wertminderung = niedrigere Monatsrate.
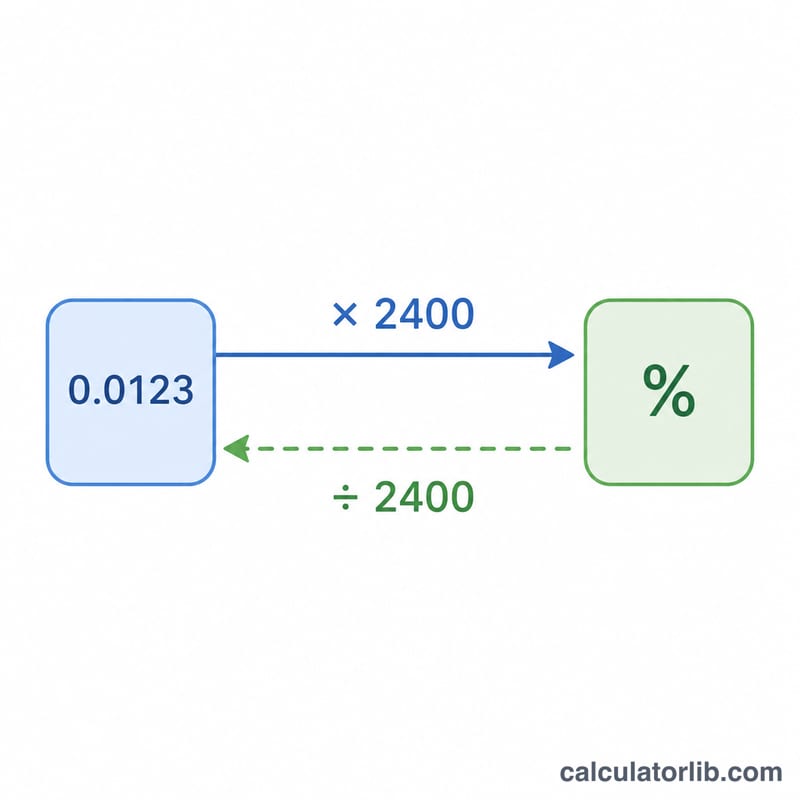
- Money Factor: Das Leasing-Äquivalent eines Zinssatzes, ausgedrückt als winzige Dezimalzahl (z. B. 0,00250). Multiplizieren Sie mit 2400, um den entsprechenden effektiven Jahreszins (APR) zu erhalten.
- Laufzeit: Dauer des Leasings in Monaten. Die meisten liegen zwischen 24 und 48; 36 ist optimal im Hinblick auf die Garantiedeckung.
- Kilometer-/Meilenkontingent: Inbegriffene Meilen pro Jahr (typischerweise 10.000–15.000). Überschreitungen kosten am Leasingende 0,15–0,30 $ pro Meile.
So wird die Monatsrate berechnet
Jede monatliche Leasingrate in den USA setzt sich aus drei Komponenten zusammen:
- Wertminderungsanteil. Der Teil des Fahrzeugwerts, den Sie jeden Monat „verbrauchen“: \(\frac{\text{Angepasste Kapitalkosten} - \text{Restwert}}{\text{Laufzeit}}\). Bei den meisten Leasingverträgen ist dies der größte Posten.
- Finanzierungskosten (Rent Charge). Im Wesentlichen Zinsen auf den finanzierten Anteil und auf den Restwert: \((\text{Angepasste Kapitalkosten} + \text{Restwert}) \times \text{Leasingfaktor}\). Das „+ Restwert“ überrascht viele – der Grund ist, dass der Leasinggeber auch die Kapitalbindung des Restwerts finanziert.
- Monatliche Umsatzsteuer. In den meisten US-Bundesstaaten wird die Umsatzsteuer auf jede Monatsrate erhoben und nicht auf den gesamten Fahrzeugpreis im Voraus: \((\text{Wertverlust} + \text{Finanzierung}) \times \text{Steuersatz}\). Einige Bundesstaaten (NY, NJ, OH usw.) besteuern stattdessen das gesamte Leasing bei Vertragsabschluss.
Money Factor und effektiver Jahreszins (APR)
Der Money Factor ist lediglich ein verkleideter Zinssatz. Die Umrechnung lautet:
$$\text{Effektiver Jahreszins (\%)} = \text{Leasingfaktor} \times 2400$$
Ein Money Factor von 0,00208 entspricht also einem APR von etwa 5,0 %, und 0,00250 entspricht 6,0 %. Lassen Sie sich den Money Factor immer schriftlich vom Händler geben – Aufschläge sind üblich, und eine Erhöhung um 0,001 ($2,40 APR-Punkte) kostet über ein 36-Monats-Leasing hunderte Dollar.
Rechenbeispiel
Sie leasen ein Auto für 50.000 $ mit 8.000 $ Anzahlung, 5.000 $ Inzahlungnahme, 6 % APR (Money Factor 0,00250), 36 Monaten Laufzeit, 6 % Umsatzsteuer und einem Restwert von 25.000 $:
- Angepasste kapitalisierte Kosten = \(\$50\,000 - \$8\,000 - \$5\,000 = \$37\,000\)
- Monatliche Wertminderung = \(\frac{\$37\,000 - \$25\,000}{36} = \$333{,}33\)
- Monatliche Finanzierungskosten = \((\$37\,000 + \$25\,000) \times 0{,}00250 = \$155{,}00\)
- Monatliche Umsatzsteuer = \((\$333{,}33 + \$155{,}00) \times 6\% = \$29{,}30\)
$$\text{Monatliche Rate} = \$333{,}33 + \$155{,}00 + \$29{,}30 = \$517{,}63$$
Rückwärts rechnen: Wie viel Auto kann ich mir leisten?
Schalten Sie diesen Rechner in den Modus „Fahrzeugpreis aus Monatsrate“, um die umgekehrte Frage zu stellen: Welches ist bei einer Wunschrate von 600 $ (und gleicher Laufzeit, gleichem Zinssatz, gleicher Anzahlung, gleichem Restwert und gleichen Steuerannahmen) das teuerste Auto, das Sie leasen können? Der Rechner löst die Gleichung aus Wertminderung und Finanzierung rückwärts auf und ermittelt den maximalen Listenpreis, den Ihr Budget tragen kann – nützlich, wenn Sie nach Rate statt nach Fahrzeug suchen.
Wann Leasing sinnvoll ist
- Sie fahren gern neuere Autos. Mit Leasing wechseln Sie alle 2–4 Jahre in ein neues Fahrzeug, bei gleichmäßigeren Kosten.
- Sie fahren planbare Strecken. Bleiben Sie unter dem inbegriffenen Kontingent, vermeiden Sie die Gebühren pro Meile.
- Sie können es steuerlich absetzen. Selbstständige und Kleinunternehmer können Leasingraten unkomplizierter als Betriebsausgabe absetzen als die Abschreibung eines gekauften Fahrzeugs.
- Sie möchten die neueste Sicherheits- und Fahrzeugtechnik. Der häufige Wechsel hält Sie auf dem Stand der aktuellen Generation von Fahrerassistenzsystemen.
Leasing ist weniger sinnvoll, wenn Sie viele Meilen fahren, Ihre Autos individuell umbauen, sie über die Garantiezeit hinaus behalten möchten oder Vermögen im Fahrzeug aufbauen wollen.
Häufige Fallstricke
- Bargeld als Anzahlung beim Leasing. Wird das Auto früh zum Totalschaden oder gestohlen, ist die Anzahlung in der Regel nicht rückholbar. Viele Leasingberater empfehlen keine oder nur eine minimale Cap-Cost-Reduzierung.
- Überhöhte Cap Cost akzeptieren. Verhandeln Sie zuerst den Verkaufspreis, bevor Sie über die Monatsrate sprechen – Händler erhöhen den Cap Cost und verschieben die scheinbaren Einsparungen auf andere Posten.
- Die Fahrleistung unterschätzen. Kaufen Sie zusätzliche Meilen bei Vertragsabschluss (oft 0,05–0,10 $/Meile), statt bei der Rückgabe 0,20–0,30 $ zu zahlen.
- Auf GAP-Versicherung verzichten. Bei einem Totalschaden schulden Sie die Differenz zwischen der Versicherungsleistung und dem verbleibenden Leasingsaldo – die GAP-Versicherung deckt dies ab. Viele Leasingverträge enthalten sie; prüfen Sie das.
- Gebühren für übermäßige Abnutzung. Prüfen Sie das Auto vor der Rückgabe sorgfältig; reparieren oder dokumentieren Sie kleinere Schäden, um Überraschungsgebühren zu vermeiden.
Typische Restwerte nach Leasinglaufzeit
Der Restwert ist die Schätzung des Leasinggebers, was das Fahrzeug am Leasingende wert sein wird, ausgedrückt als Prozentsatz der unverbindlichen Preisempfehlung (MSRP). Er wird von der Leasinggesellschaft festgelegt (oft anhand von Leitfäden wie ALG/Residual Value Guides) und ist nicht verhandelbar – ein höherer Restwert senkt jedoch Ihre Monatsrate, weil Sie weniger Wertminderung finanzieren. Die folgende Tabelle zeigt typische Spannen; die tatsächlichen Werte variieren je nach Marke, Modell, Ausstattung und prognostizierter Fahrleistung.
| Fahrzeugtyp | 24 Monate | 36 Monate | 48 Monate |
|---|---|---|---|
| Economy-/Kompaktlimousine | 62%–68% | 52%–58% | 43%–48% |
| SUV / Crossover | 64%–70% | 54%–60% | 45%–50% |
| Pick-up | 66%–72% | 56%–62% | 47%–53% |
| Luxuslimousine | 58%–64% | 48%–54% | 38%–44% |
| Elektrofahrzeug (EV) | 55%–62% | 45%–52% | 36%–43% |
Wichtige Punkte:
- Kürzere Laufzeiten haben höhere Restwertprozentsätze, weil weniger Zeit vergangen ist und somit pro Monat weniger Wertminderung finanziert wird.
- Pick-ups und viele SUVs halten ihren Wert am besten; Luxusautos und EVs verlieren typischerweise schneller an Wert, was ihren Restwert senkt.
- Höhere jährliche Fahrleistungskontingente (z. B. 15.000 vs. 10.000 Meilen/Jahr) senken den Restwert um einige Prozentpunkte.
- Der in der Leasingformel verwendete Restwert in Dollar ist der Prozentsatz multipliziert mit der MSRP. Beispiel: Ein SUV für 40.000 $ mit einem 36-Monats-Restwert von 57 % hat einen Restwert von 22.800 $.