ما هي حاسبة القسط الشهري للقرض العقاري؟
القسط الشهري الثابت (المعروف اختصارًا بـ EMI) هو المبلغ الثابت الذي تسدده للجهة المُقرِضة كل شهر إلى أن يُسدَّد قرضك العقاري بالكامل. ويتكوّن كل قسط من جزءٍ يُخصَّص لسداد الفائدة وجزءٍ آخر لسداد أصل القرض. تحسب لك هذه الأداة فورًا قيمة قسطك الشهري إلى جانب إجمالي الفوائد التي ستدفعها وإجمالي المبلغ المسدَّد طوال مدة القرض، حتى تستطيع وضع ميزانيتك بدقة والمقارنة بين العروض قبل التوقيع.
كيفية الاستخدام
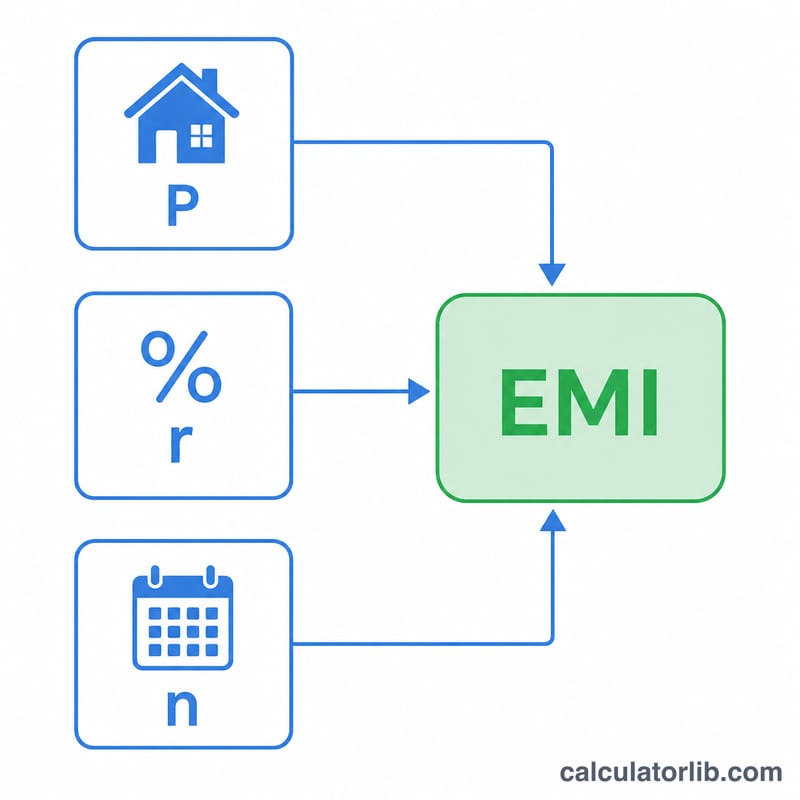
أدخل ثلاث قيم: قيمة القرض (أي أصل المبلغ الذي تقترضه)، ونسبة الفائدة السنوية كنسبة مئوية، ومدة القرض بالسنوات. تقوم الحاسبة بتحويل النسبة السنوية إلى نسبة شهرية والمدة إلى أشهر، ثم تطبّق معادلة الإطفاء (Amortization) المعتمدة لتعرض لك قيمة القسط الشهري.
شرح المعادلة
يُحتسب القسط الشهري وفق المعادلة التالية:
$$\text{EMI} = P \cdot \frac{r\,(1+r)^{n}}{(1+r)^{n}-1}$$حيث ترمز \(P\) إلى أصل القرض، و\(r\) إلى نسبة الفائدة الشهرية (النسبة السنوية \(\div\) 12 \(\div\) 100)، و\(n\) إلى إجمالي عدد الأشهر (عدد السنوات \(\times\) 12). أما عندما تكون نسبة الفائدة 0%، فإن القسط الشهري يساوي ببساطة \(P \div n\).
مثال تطبيقي
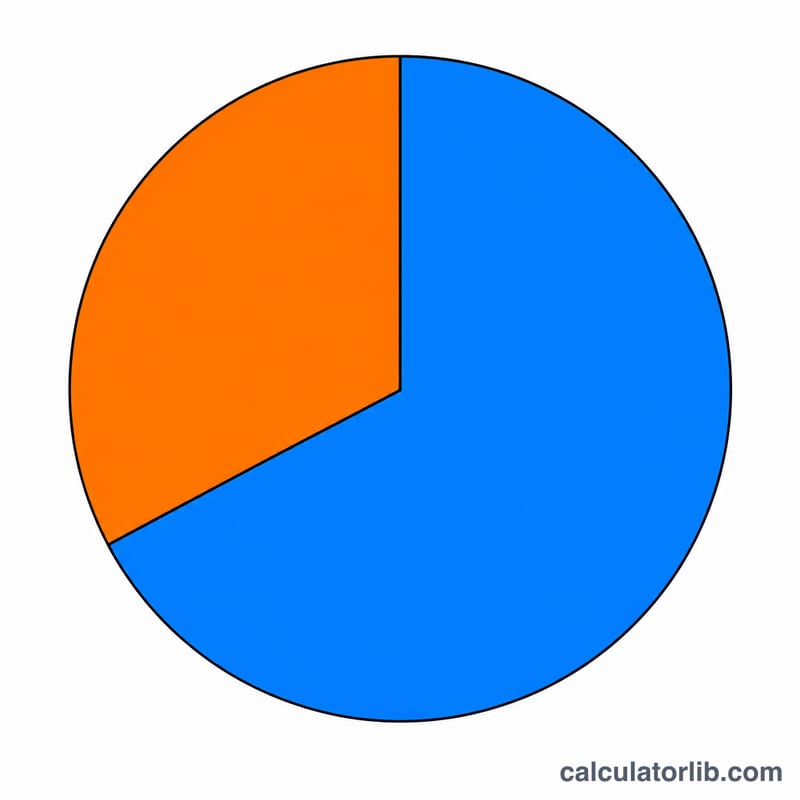
لنفترض أنك اقترضت 5,000,000 بنسبة فائدة سنوية قدرها 8.5% لمدة 20 سنة. تكون نسبة الفائدة الشهرية \(r = 8.5 / 12 / 100 \approx 0.0070833\)، ويكون عدد الأشهر \(n = 240\) شهرًا. وبتطبيق المعادلة نحصل على قسط شهري يبلغ نحو 43,391. وعلى مدار 240 شهرًا ستسدد ما يقارب 10,413,800 إجمالًا، منها نحو 5,413,800 فوائد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يمكنني السداد المبكر لتقليل الفوائد؟ نعم — أي دفعات إضافية تُخفّض رصيد أصل القرض القائم، ما يقلّل بدوره إجمالي الفوائد. تفترض هذه الحاسبة عدم وجود سداد مبكر.
هل تشمل رسوم المعالجة أو التأمين؟ لا. فهي تحسب فقط القسط المكوّن من أصل القرض والفائدة؛ أما رسوم الجهة المُقرِضة والضرائب والتأمين فتُضاف بشكل منفصل.
هل نسبة الفائدة ثابتة أم متغيّرة؟ تفترض الحاسبة نسبة فائدة ثابتة طوال مدة القرض. أما في القروض ذات الفائدة المتغيّرة، فيتغيّر القسط الشهري عند كل مراجعة لنسبة الفائدة. (تجدر الإشارة إلى أن قواعد القروض العقاري والتمويل تختلف من دولة إلى أخرى؛ فبعض الدول تعتمد التمويل العقاري المتوافق مع الشريعة كالمرابحة أو الإجارة بدلًا من الفائدة، لذا تحقّق من تفاصيل عرض جهتك المُموِّلة.)