ما هي حاسبة تحويل معدل الفائدة الاسمي إلى الفعلي؟
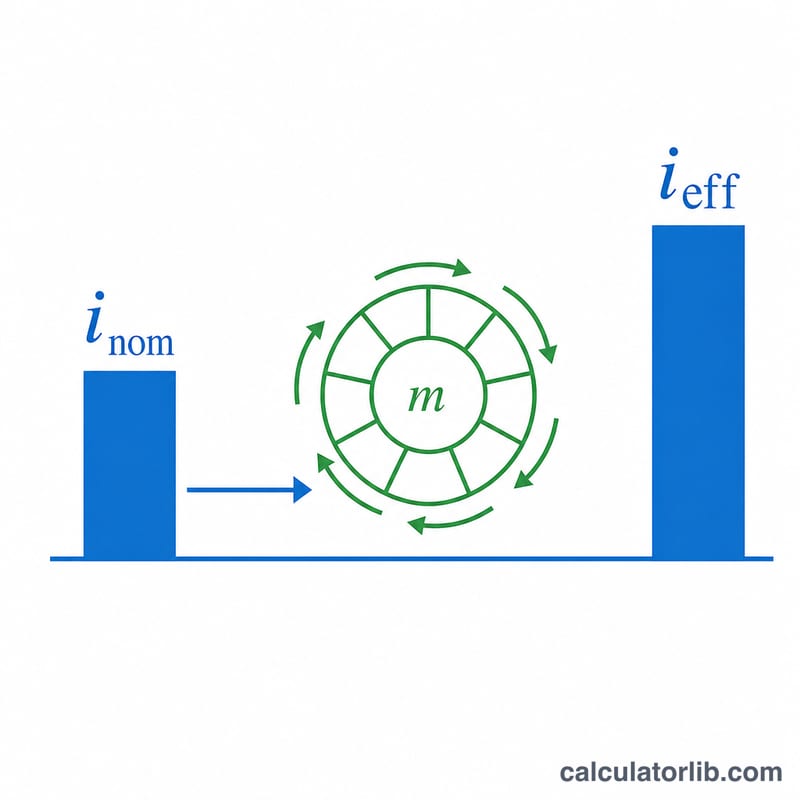
تحوّل هذه الأداة معدل الفائدة السنوي الاسمي (الذي يُعرض غالبًا باسم APR) إلى معدل الفائدة السنوي الفعلي (APY). المعدل الاسمي هو النسبة السنوية البسيطة المعلنة على القرض أو على المنتج الادخاري، لكنه يتجاهل عدد مرات احتساب الفائدة المركبة خلال السنة. أما المعدل الفعلي فيعكس التكلفة أو العائد الحقيقي بعد أخذ التركيب في الحسبان، ما يجعله الرقم الأعدل للمقارنة بين المنتجات المختلفة.
كيفية استخدامها
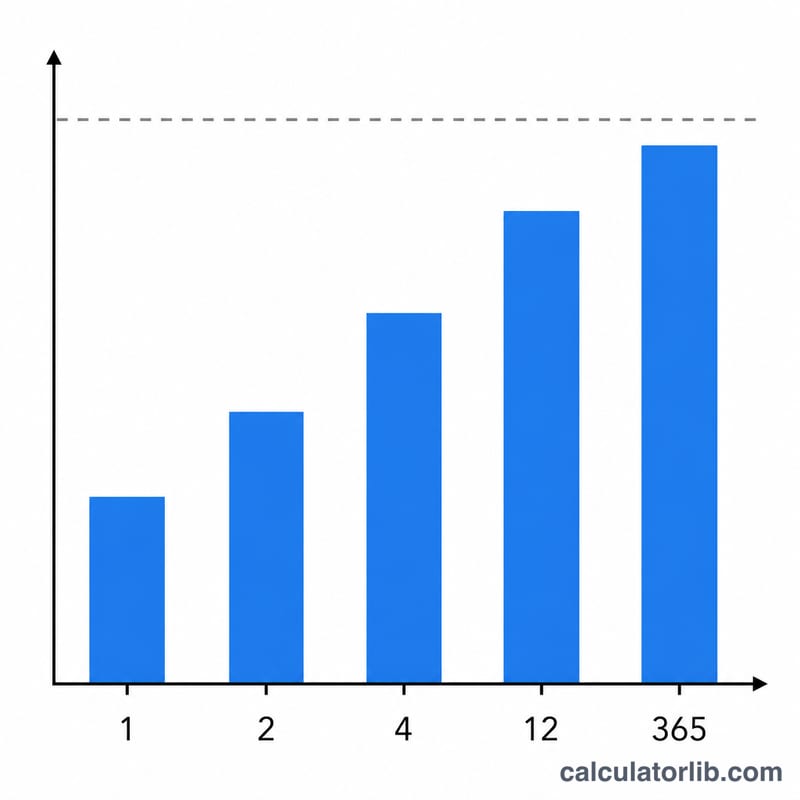
أدخل المعدل السنوي الاسمي كنسبة مئوية، ثم اختر عدد مرات احتساب الفائدة المركبة خلال السنة — سنويًا أو نصف سنوي أو ربع سنوي أو شهري أو أسبوعي أو يومي. تعرض لك الحاسبة المعدل السنوي الفعلي فورًا، وتبيّن لك مقدار الزيادة التي يضيفها التركيب فوق الرقم الاسمي.
شرح المعادلة
يُحسب المعدل الفعلي بالمعادلة التالية:
$$i_{eff} = \left(1 + \frac{i_{nom}}{m}\right)^{m} - 1$$حيث i_nom هو المعدل الاسمي معبّرًا عنه بصيغة عشرية (6% = 0.06)، وm هو عدد فترات التركيب في السنة. القسمة على m تعطي المعدل لكل فترة؛ ورفعه إلى الأس m يركّبه على مدار السنة؛ وطرح 1 يزيل رأس المال الأصلي لتبقى نسبة النمو الصافية فقط.
مثال تطبيقي
لنفترض أن بطاقة ائتمان تعرض معدلًا اسميًا قدره 6% يُركّب شهريًا (\(m = 12\)). عندها يكون $$i_{eff} = \left(1 + \frac{0.06}{12}\right)^{12} - 1 = (1.005)^{12} - 1 \approx 0.061678,$$ أي نحو 6.1678%. وبذلك يضيف التركيب الشهري ما يقارب 0.17 نقطة مئوية فوق المعدل المعلن البالغ 6%.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين APR وAPY؟ الـ APR هو المعدل الاسمي بدون احتساب التركيب، بينما الـ APY هو المعدل الفعلي الذي يشمل التركيب. وقيمة APY تكون دائمًا مساوية لـ APR أو أكبر منه.
لماذا يرفع التركيب الأكثر تكرارًا المعدل الفعلي؟ لأن الفائدة المكتسبة (أو المدفوعة) تبدأ في تحقيق فائدة إضافية في وقت أبكر، لذا كلما زاد تكرار التركيب ارتفع المعدل الفعلي.
ماذا لو كان التركيب سنويًا؟ عندما يكون \(m = 1\) يتطابق المعدلان الاسمي والفعلي، إذ لا يوجد أي تركيب خلال السنة.