ماذا تفعل هذه الحاسبة
تُظهر حاسبة رصيد المدخرات بعد السحوبات الدورية المبلغ الذي سيتبقى في حساب يدرّ فائدة عندما تسحب مبلغًا ثابتًا في كل فترة. وهي تحاكي سيناريو «السحب التدريجي» الكلاسيكي — مثل العيش من المدخرات بعد التقاعد، أو تمويل الرسوم الدراسية من صندوق تعليمي، أو إنفاق مبلغ ورثته تدريجيًا — مع استمرار الرصيد المتبقي في تحقيق فائدة مركبة.
كيفية الاستخدام
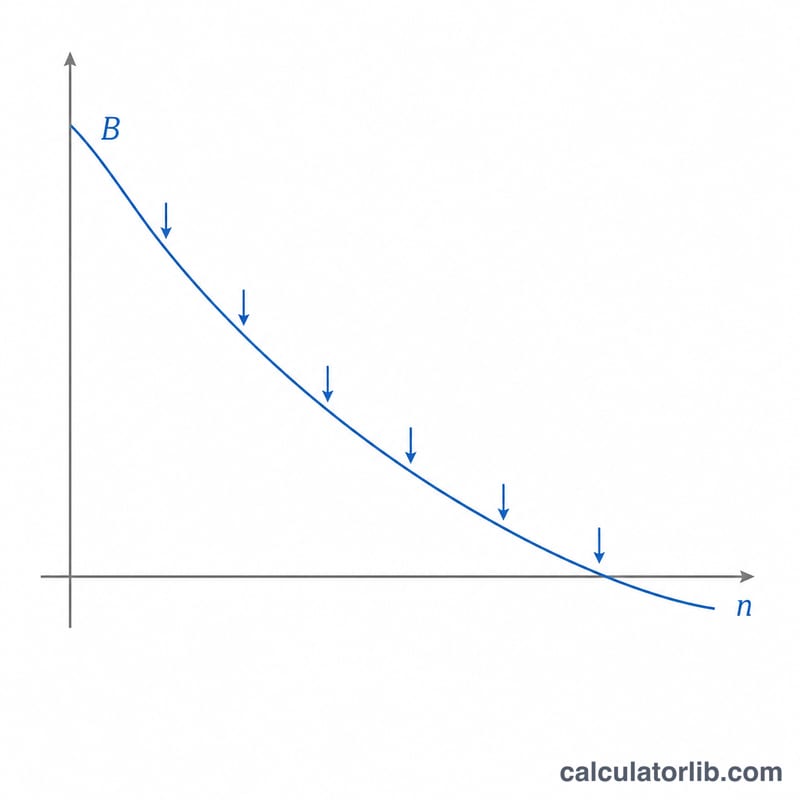
أدخل رصيدك الأولي، والمبلغ الذي تنوي سحبه في كل فترة، ومعدل الفائدة السنوي، وعدد السنوات، ومدى تكرار احتساب الفائدة وحدوث السحوبات (شهريًا أو ربع سنوي أو سنويًا). تقوم الحاسبة بتحويل المعدل السنوي إلى معدل دوري ثم تتوقّع تطوّر الرصيد، لتعرض لك الرصيد النهائي وإجمالي المبالغ المسحوبة والفائدة المكتسبة على طول المدة.
شرح المعادلة
المعادلة الأساسية هي
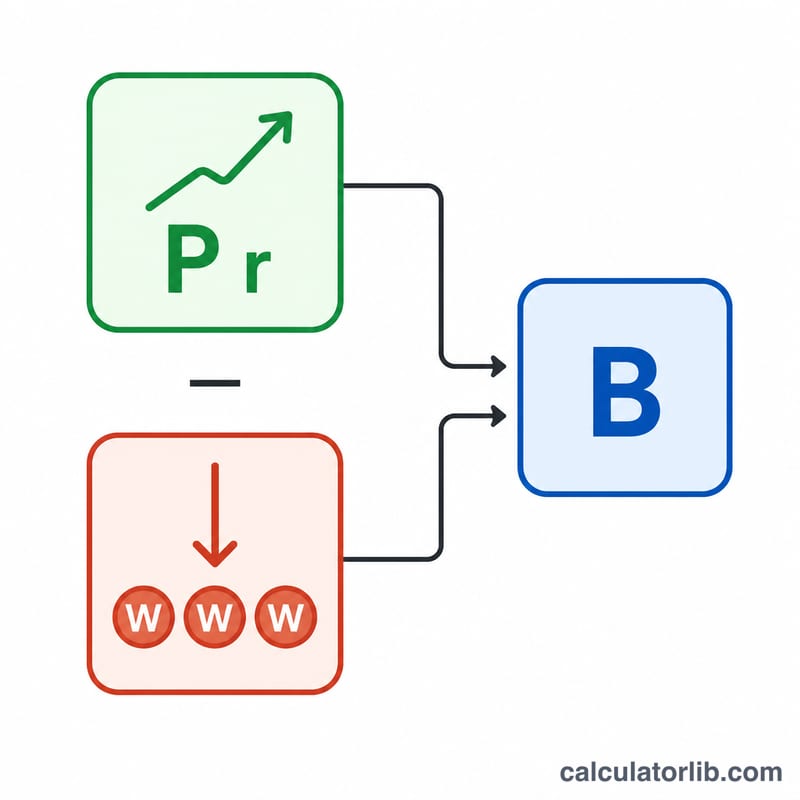
$$B = P(1+r)^n - W\cdot\frac{(1+r)^n - 1}{r}$$حيث \(P\) هو رأس المال الأولي، و\(r\) هو معدل الفائدة الدوري (المعدل السنوي ÷ التكرار)، و\(n\) هو إجمالي عدد الفترات (السنوات × التكرار)، و\(W\) هو مبلغ السحب لكل فترة. يُنمّي الحدّ الأول رأس مالك، بينما يمثّل الحدّ الثاني القيمة المستقبلية لدفعات تمثّل جميع السحوبات. وإذا كان المعدل صفرًا، تتبسّط المعادلة إلى $$B = P - W\cdot n$$
مثال عملي
لنفترض أنك بدأت برصيد قدره 100,000 دولار، وتسحب 500 دولار شهريًا، وتحقق فائدة سنوية بنسبة 5% مركّبة شهريًا، لمدة 10 سنوات. هنا يكون \(r = 0.05/12 \approx 0.0041667\) و\(n = 120\). معامل النمو \((1+r)^{120} \approx 1.647009\)، إذن \(P\cdot\text{النمو} \approx 164{,}700.95\) دولار، وحدّ السحوبات $$\approx 500\cdot\frac{0.647009}{0.0041667} \approx 77{,}641.14 \text{ دولار}$$ وبذلك يبلغ الرصيد النهائي نحو 87,059.81 دولار، بعد سحب 60,000 دولار على مدى العقد.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ماذا يحدث إذا نفد رصيدي؟ إذا تجاوزت السحوبات ما يستطيع كل من الفائدة ورأس المال تحمّله، فستظهر النتيجة بقيمة سالبة، ما يعني أن الحساب سيُستنفد قبل انتهاء المدة.
هل تُسحب المبالغ في بداية كل فترة أم في نهايتها؟ تفترض هذه الحاسبة أن السحوبات تتم في نهاية كل فترة (دفعات عادية).
هل تأخذ الضرائب أو التضخم في الحسبان؟ لا. النتائج أرقام اسمية قبل الضريبة؛ عدّل مدخلاتك إذا أردت قيمًا حقيقية معدّلة وفق التضخم.