यह कैलकुलेटर क्या करता है
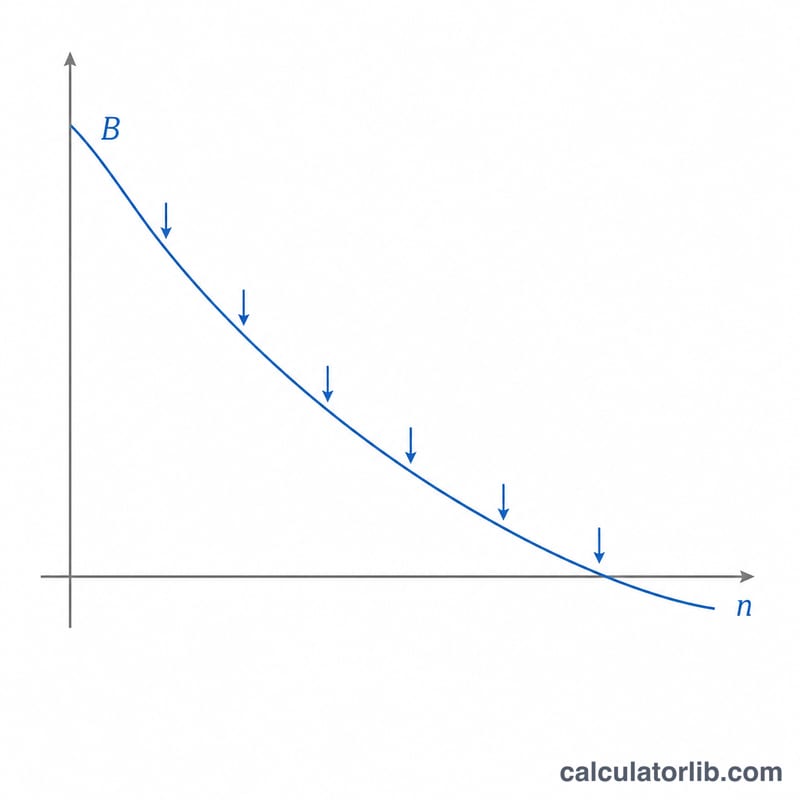
नियमित निकासी के बाद बचत शेष कैलकुलेटर आपको बताता है कि जब आप ब्याज देने वाले खाते से हर अवधि एक तय रकम निकालते हैं, तो उसमें आखिर में कितना पैसा बचेगा। यह एक आम "ड्रॉडाउन" (धीरे-धीरे पैसा निकालने) की स्थिति को दर्शाता है — जैसे रिटायरमेंट के बाद बचत से खर्च चलाना, किसी फंड से बच्चों की पढ़ाई का खर्च निकालना, या विरासत में मिली रकम को धीरे-धीरे खर्च करना — और इस दौरान बची हुई राशि पर चक्रवृद्धि ब्याज मिलता रहता है।
इसका उपयोग कैसे करें
अपना शुरुआती बैलेंस, हर अवधि में निकाली जाने वाली रकम, सालाना ब्याज दर, सालों की संख्या, और ब्याज जुड़ने व निकासी की आवृत्ति (मासिक, तिमाही या सालाना) दर्ज करें। कैलकुलेटर सालाना दर को आवधिक दर में बदलता है और बैलेंस का आगे का अनुमान लगाता है — आपको आखिरी बैलेंस, कुल निकाली गई राशि, और इस बीच कमाया गया ब्याज दिखाता है।
फॉर्मूला समझें
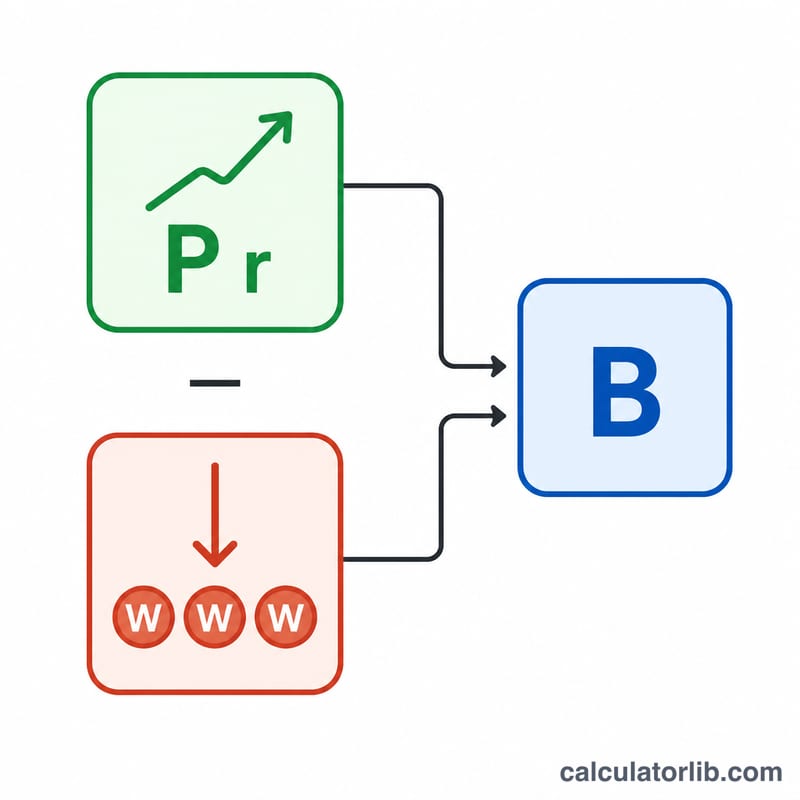
मुख्य समीकरण है $$B = P(1+r)^{n} - W\cdot\frac{(1+r)^{n} - 1}{r}$$ जहाँ \(P\) शुरुआती मूलधन है, \(r\) आवधिक ब्याज दर है (सालाना दर ÷ आवृत्ति), \(n\) कुल अवधियों की संख्या है (साल × आवृत्ति), और \(W\) हर अवधि में निकाली जाने वाली रकम है। पहला भाग आपके मूलधन को बढ़ाता है; दूसरा भाग सभी निकासियों के भविष्य मूल्य (एन्युटी) को दर्शाता है। अगर ब्याज दर शून्य हो, तो फॉर्मूला सरल होकर $$B = P - W\cdot n$$ रह जाता है।
हल किया हुआ उदाहरण
मान लीजिए आप $100,000 से शुरुआत करते हैं, हर महीने $500 निकालते हैं, सालाना 5% ब्याज मासिक चक्रवृद्धि के साथ कमाते हैं, और यह 10 साल तक चलता है। यहाँ \(r = 0.05/12 \approx 0.0041667\) और \(n = 120\) है। ग्रोथ फैक्टर \((1+r)^{120} \approx 1.647009\) है, इसलिए \(P\cdot\text{ग्रोथ} \approx \$164{,}700.95\) और निकासी वाला भाग $$\$500\cdot\frac{0.647009}{0.0041667} \approx \$77{,}641.14$$ होता है। आखिरी बैलेंस लगभग $87,059.81 रहता है, और इस दशक में कुल $60,000 निकाले जाते हैं।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
अगर मेरा बैलेंस खत्म हो जाए तो? अगर निकासी इतनी ज़्यादा हो कि ब्याज और मूलधन मिलकर भी उसे संभाल न सकें, तो नतीजा ऋणात्मक (negative) आएगा — यानी अवधि पूरी होने से पहले ही खाता खाली हो जाएगा।
निकासी हर अवधि की शुरुआत में होती है या अंत में? यह कैलकुलेटर मानता है कि निकासी हर अवधि के अंत में होती है (साधारण एन्युटी)।
क्या इसमें टैक्स या महंगाई का हिसाब है? नहीं। नतीजे नॉमिनल यानी कर-पूर्व आँकड़े हैं; अगर आप वास्तविक (महंगाई-समायोजित) मूल्य चाहते हैं तो अपने इनपुट उसी हिसाब से बदलें। ध्यान दें कि यह उदाहरण US डॉलर ($) में है — भारत में बचत व कराधान के नियम अलग होते हैं, लेकिन गणना का तरीका किसी भी मुद्रा पर समान रूप से लागू होता है।