Что делает этот калькулятор
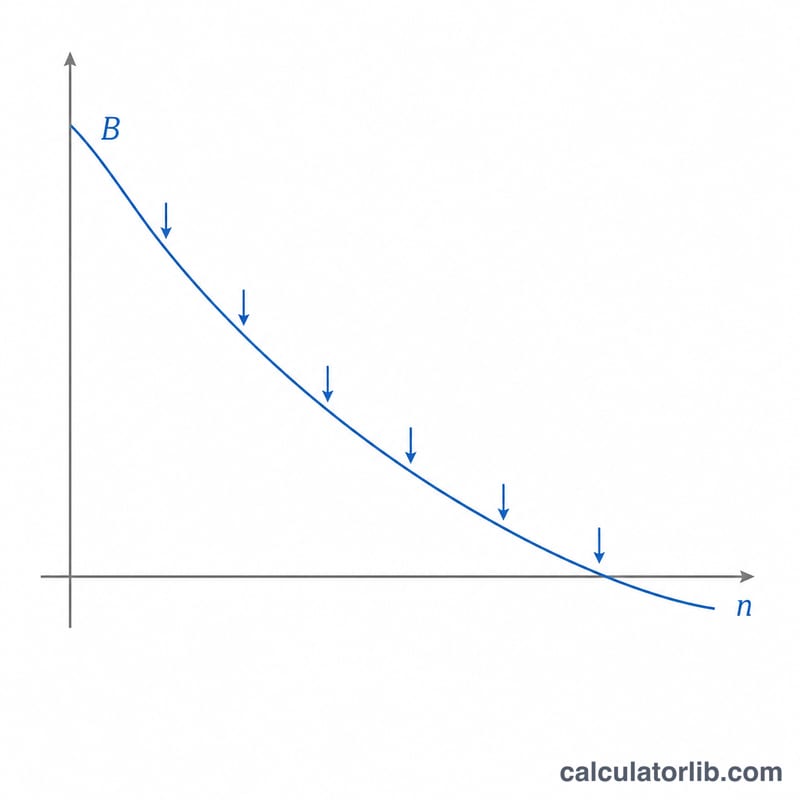
Калькулятор остатка сбережений после регулярных снятий показывает, сколько денег останется на процентном счёте, если вы будете снимать фиксированную сумму каждый период. Он моделирует классический сценарий «проедания капитала» — например, жизнь на сбережения на пенсии, оплату учёбы из накопительного фонда или постепенное расходование наследства, — при этом остаток продолжает приносить сложный процент.
Как пользоваться
Введите начальную сумму, размер снятия в каждом периоде, годовую процентную ставку, количество лет и частоту начисления процентов и снятий (ежемесячно, ежеквартально или раз в год). Калькулятор переведёт годовую ставку в периодическую и спрогнозирует динамику остатка, показав итоговый баланс, общую сумму снятий и проценты, накопленные за это время.
Разбор формулы
Основное уравнение выглядит так:
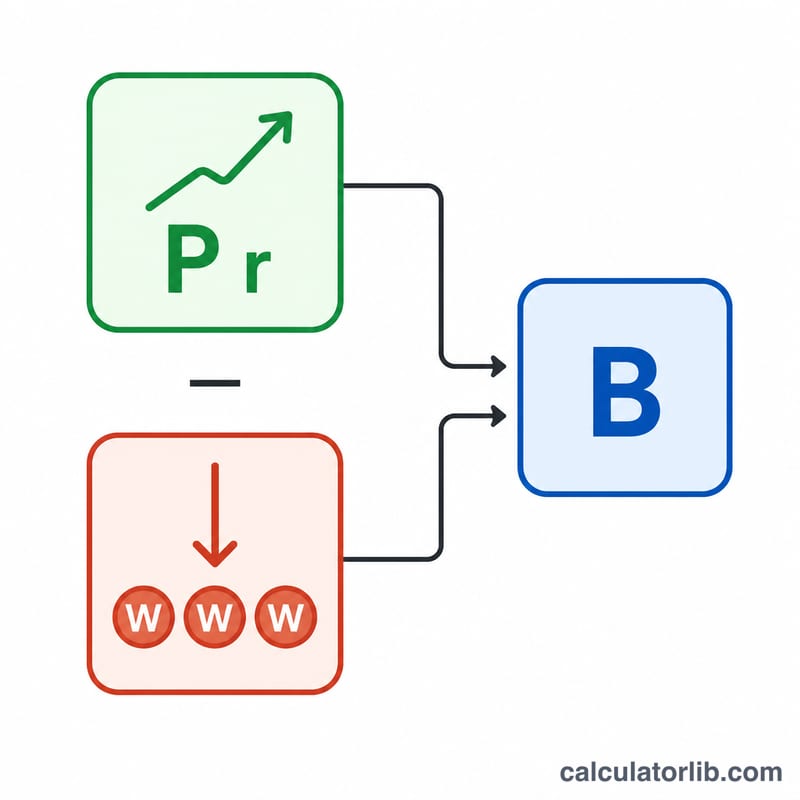
$$B = P(1+r)^n - W\cdot\frac{(1+r)^n - 1}{r}$$где P — начальный капитал, \(r\) — периодическая ставка (годовая ставка ÷ частота), \(n\) — общее число периодов (годы × частота), а \(W\) — размер снятия за период. Первое слагаемое отвечает за рост капитала, второе — это будущая стоимость аннуитета, описывающего все снятия. Если ставка равна нулю, формула упрощается до \(B = P - W\cdot n\).
Пример расчёта
Допустим, вы начинаете со 100 000 $, снимаете по 500 $ в месяц, получаете 5% годовых с ежемесячной капитализацией в течение 10 лет. Тогда \(r = 0{,}05/12 \approx 0{,}0041667\), а \(n = 120\). Множитель роста \((1+r)^{120} \approx 1{,}647009\), поэтому
$$P\cdot\text{рост} \approx 164\,700{,}95\ \$$$а слагаемое со снятиями
$$500\ \$ \cdot \frac{0{,}647009}{0{,}0041667} \approx 77\,641{,}14\ \$$$Итоговый остаток составит около 87 059,81 $, при этом за десятилетие вы снимете 60 000 $.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Что будет, если деньги закончатся? Если снятия превышают то, что способны обеспечить проценты вместе с капиталом, результат станет отрицательным — это сигнал, что счёт будет исчерпан до конца срока.
Снятия происходят в начале или в конце периода? Калькулятор исходит из того, что снятия выполняются в конце каждого периода (обыкновенный аннуитет).
Учитываются ли налоги и инфляция? Нет. Результаты приведены в номинальных значениях до уплаты налогов; чтобы получить реальные (с поправкой на инфляцию) цифры, скорректируйте исходные данные. Учтите также, что правила налогообложения в России отличаются от приведённого долларового примера.