這個計算機能幫你做什麼
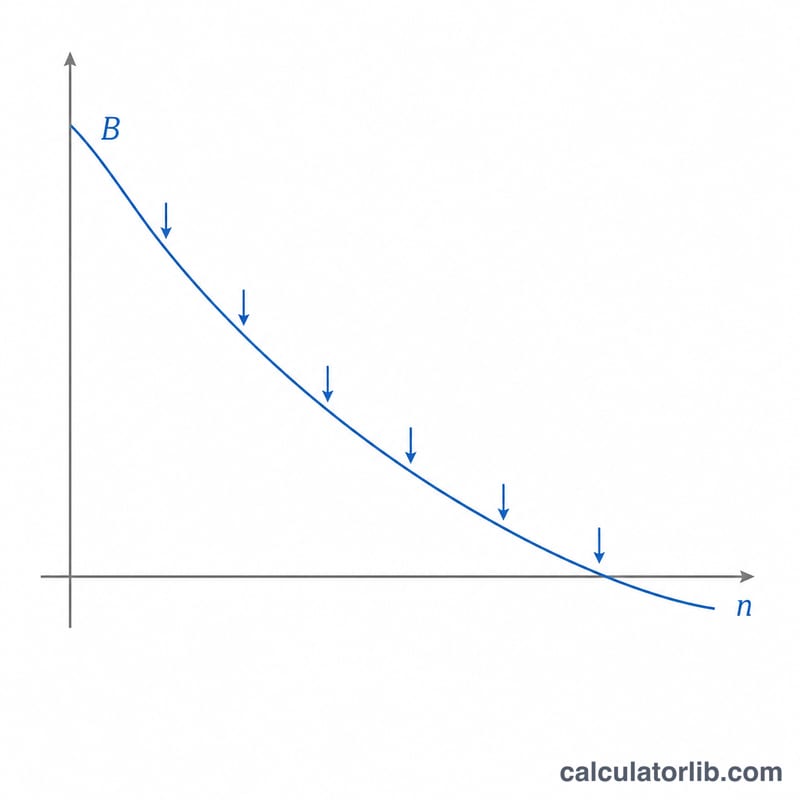
「定期提領後儲蓄餘額計算機」會告訴你,當你每期從一個計息帳戶中提出固定金額後,帳戶裡還會剩下多少錢。它模擬的是典型的「提領/提取(drawdown)」情境——例如退休後靠存款過活、從教育基金支付學費,或是逐步動用一筆遺產——同時帳戶裡的剩餘餘額仍持續以複利方式滾存增值。
使用方法
請輸入你的初始餘額、每期計畫提領的金額、年利率、年期,以及利息複利與提領的頻率(每月、每季或每年)。計算機會將年利率換算成單期利率,並逐期推算餘額變化,最後回傳期末餘額、累計提領總額,以及這段期間賺取的利息。
公式解析
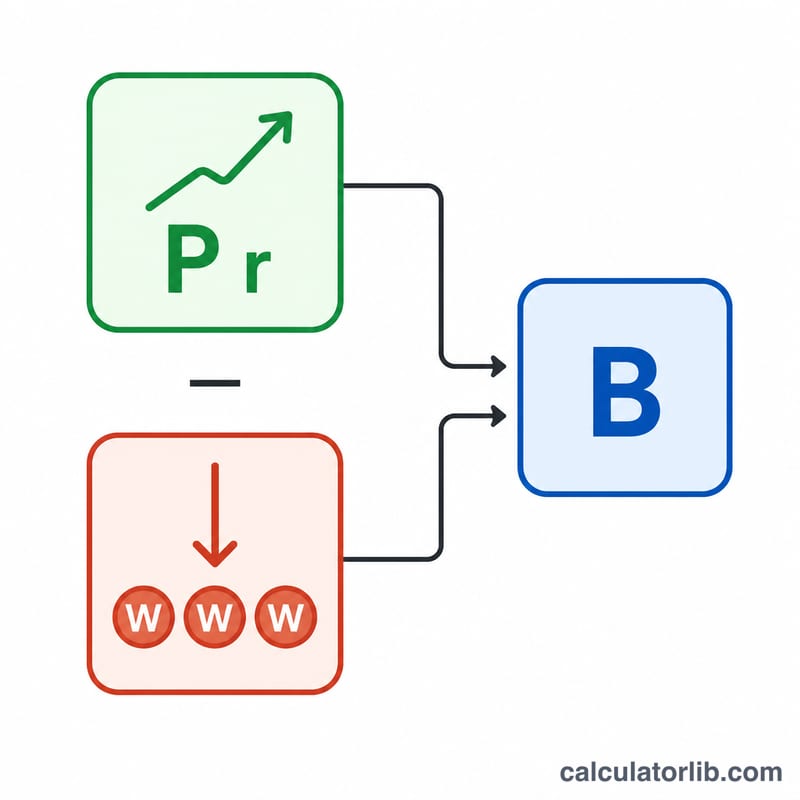
核心公式為 $$B = P(1+r)^n - W\cdot\frac{(1+r)^n - 1}{r}$$ 其中 \(P\) 為初始本金,\(r\) 為單期利率(年利率 ÷ 頻率),\(n\) 為總期數(年數 × 頻率),\(W\) 為每期提領金額。第一項代表本金的複利成長;第二項則是所有提領金額的年金終值。若利率為零,公式即簡化為 \(B = P - W\cdot n\)。
實際範例
假設你一開始有 $100,000,每月提領 $500,年利率 5%、按月複利,為期 10 年。此時 \(r = 0.05/12 \approx 0.0041667\),\(n = 120\)。成長因子 \((1+r)^{120} \approx 1.647009\),因此 \(P\cdot\text{成長因子} \approx \$164{,}700.95\),提領項 \(\approx \$500\cdot(0.647009/0.0041667) \approx \$77{,}641.14\)。期末餘額約為 $87,059.81,這十年間共提領了 $60,000。
主要央行政策利率
主要央行最新的官方政策利率,自動更新——銀行存放款利率參照的基準。
- 中央銀行 · 台灣
- 2.00%
- 日期
- 2026-11-17
- 1年變化
- 0 個百分點
最近變化 上升 +13個基點 中央銀行於2024-03-22調整利率:由1.88%調至2.00%。
| 央行 | 政策利率 | 日期 | 1年變化 |
|---|---|---|---|
| 巴西中央銀行 · 巴西 | 13.75% | 2026-11-16 | −1.25 個百分點 |
| 墨西哥銀行 · 墨西哥 | 6.25% | 2026-11-10 | −1.00 個百分點 |
| 美國聯準會 · 美國 | 3.75–4.00% | 2026-11-13 | 0 個百分點 |
| 歐洲中央銀行 | 2.50% | 2026-11-17 | +0.50 個百分點 |
| 瑞典央行 · 瑞典 | 2.00% | 2026-11-17 | +0.25 個百分點 |
| 沙烏地阿拉伯中央銀行 · 沙烏地阿拉伯 | 4.50% | 2026-10-29 | 0 個百分點 |
| 中央銀行 · 台灣 | 2.00% | 2026-11-17 | 0 個百分點 |
| 澳洲準備銀行 · 澳洲 | 4.60% | 2026-10-31 | +1.00 個百分點 |
| 土耳其共和國中央銀行 · 土耳其 | 36.00% | 2026-11-06 | −3.50 個百分點 |
| 俄羅斯銀行 · 俄羅斯 | 14.00% | 2026-11-10 | −2.50 個百分點 |
| 中國人民銀行 · 中國 | 3.00% | 2026-11-10 | 0 個百分點 |
| 加拿大銀行 · 加拿大 | 2.50% | 2026-11-16 | +0.25 個百分點 |
| 印度儲備銀行 · 印度 | 5.50% | 2026-10-19 | 0 個百分點 |
| 英格蘭銀行 · 英國 | 4.00% | 2026-11-17 | 0 個百分點 |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 個百分點 |
| 韓國銀行 · 南韓 | 3.00% | 2026-11-02 | +0.50 個百分點 |
最新數據:2026-11-17 資料更新於 2026-11-17 · 最新
來源: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) 國際清算銀行統計資料許可使用條款; Board of Governors of the Federal Reserve System 公眾領域(美國政府著作); European Central Bank 歐洲央行資料再利用政策; Sveriges Riksbank 瑞典央行開放資料條款; 中央銀行 (Central Bank of the Republic of China, Taiwan) 2026 政府資料開放授權條款-第1版 (Open Government Data License, version 1.0); Reserve Bank of Australia 2026 澳洲準備銀行著作權條款 (Cash Rate); Bank of Canada 加拿大銀行使用條款; Bank of England Open Government Licence v3.0
一年變化由CalculatorLib根據這些數據計算。 標籤由CalculatorLib翻譯,並非BIS的官方譯文。 此開放資料依政府資料開放授權條款 (Open Government Data License) 進行公眾釋出,使用者於遵守本條款各項規定之前提下,得利用之。政府資料開放授權條款:https://data.gov.tw/license
來源詳情與統計方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- 中央銀行 (Central Bank of the Republic of China, Taiwan) 2026 — 央行貼放利率 (rediscount rate), data.gov.tw 6022
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
常見問題
如果餘額被提光了會怎樣? 如果提領金額超過利息加本金所能負擔的程度,計算結果會變成負數,代表帳戶會在年期結束前就被提領一空。
提領是發生在每期期初還是期末? 本計算機假設提領發生在每期期末(即普通年金 ordinary annuity)。
有把稅金或通膨算進去嗎? 沒有。結果為稅前的名目金額;若你想得到實質(經通膨調整後)的數值,請自行調整輸入參數。