Bu Araç Ne İşe Yarar?
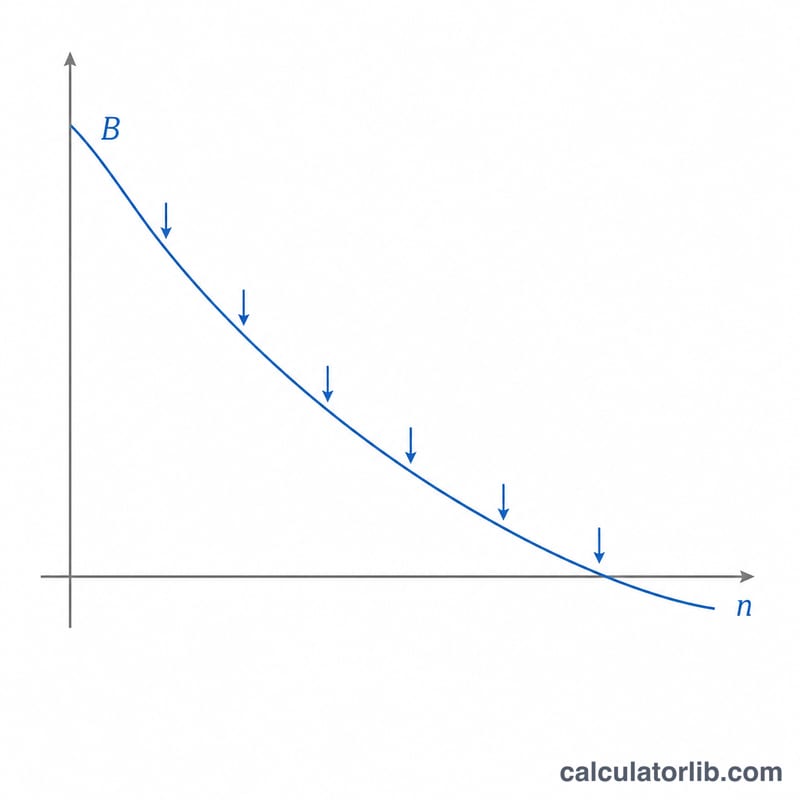
Düzenli Para Çekme Sonrası Birikim Bakiyesi Hesaplama Aracı, faiz getiren bir hesaptan her dönem sabit bir tutar çektiğinizde geriye ne kadar para kalacağını gösterir. Klasik bir "bakiye eritme" senaryosunu modeller — örneğin emeklilikte birikiminizden geçinmek, bir eğitim fonundan harçlık karşılamak ya da bir mirası zamanla harcamak gibi — ve bu sırada kalan bakiye bileşik faizle büyümeye devam eder.
Nasıl Kullanılır?
Başlangıç bakiyenizi, her dönem çekmeyi planladığınız tutarı, yıllık faiz oranınızı, yıl sayısını ve faizin ne sıklıkla işlediğini ile çekimlerin ne sıklıkla yapıldığını (aylık, üç aylık veya yıllık) girin. Araç, yıllık oranı dönemsel orana çevirir ve bakiyeyi ileriye doğru projekte ederek nihai bakiyeyi, toplam çekilen tutarı ve süre boyunca kazanılan faizi gösterir.
Formül Açıklaması
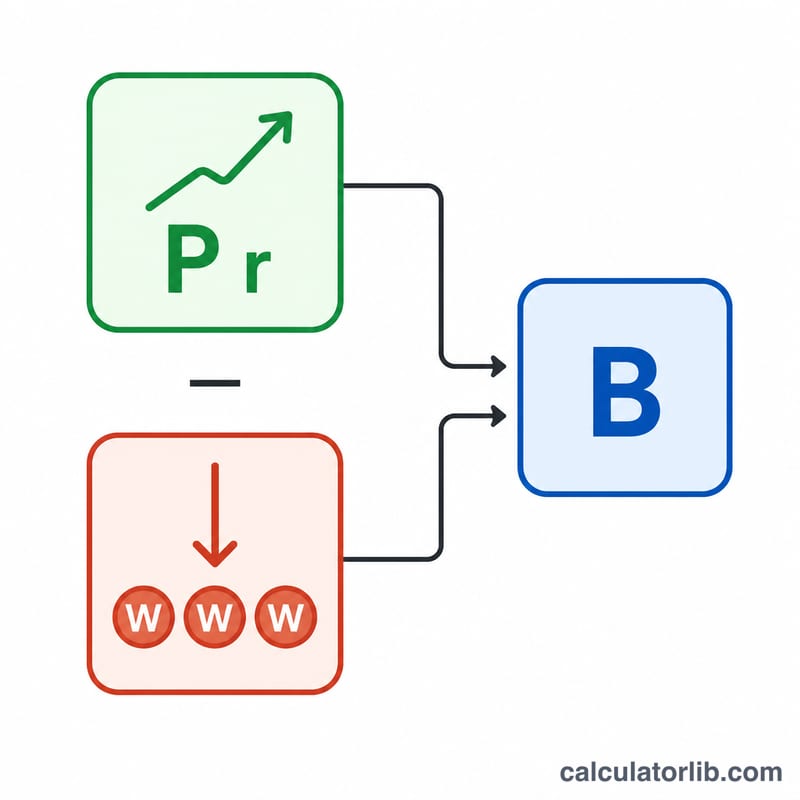
Temel denklem şudur: $$B = P(1+r)^n - W\cdot\frac{(1+r)^n - 1}{r}$$ Burada \(P\) başlangıç anaparası, \(r\) dönemsel faiz oranı (yıllık oran ÷ frekans), \(n\) toplam dönem sayısı (yıl × frekans) ve \(W\) her dönemde çekilen tutardır. İlk terim anaparanızı büyütür; ikinci terim ise tüm çekimleri temsil eden bir anüitenin gelecekteki değeridir. Faiz sıfırsa formül \(B = P - W\cdot n\) haline iner.
Örnek Hesaplama
Diyelim ki 100.000 $ ile başlıyorsunuz, ayda 500 $ çekiyorsunuz, yıllık %5 faiz aylık bileşik olarak işliyor ve süre 10 yıl. Burada \(r = 0{,}05/12 \approx 0{,}0041667\) ve \(n = 120\). Büyüme katsayısı \((1+r)^{120} \approx 1{,}647009\) olduğundan $$P\cdot\text{büyüme} \approx 164{,}700{,}95\ \$$$ ve çekim terimi $$\approx 500\cdot\frac{0{,}647009}{0{,}0041667} \approx 77{,}641{,}14\ \$$$ olur. Nihai bakiye yaklaşık 87.059,81 $'dır ve on yıl boyunca toplam 60.000 $ çekilmiştir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-17 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-17 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Bakiyem biterse ne olur? Çekimler, faiz artı anaparanın sürdürebileceğinden fazla olursa sonuç negatife döner; bu da hesabın süre dolmadan tükeneceği anlamına gelir.
Çekimler her dönemin başında mı yoksa sonunda mı yapılıyor? Bu araç, çekimlerin her dönemin sonunda yapıldığını varsayar (sıradan anüite).
Vergi veya enflasyonu hesaba katıyor mu? Hayır. Sonuçlar vergi öncesi nominal değerlerdir; reel (enflasyona göre düzeltilmiş) değerler istiyorsanız girdilerinizi buna göre ayarlayın.