¿Qué es el ratio de deuda sobre capital total?
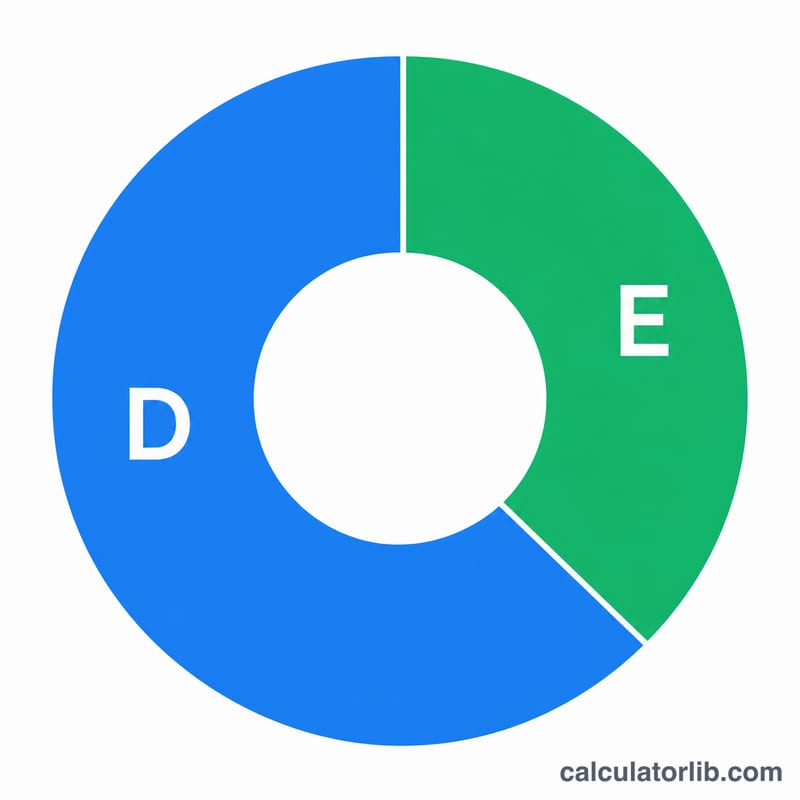
El ratio de deuda sobre capital total es un indicador de apalancamiento que muestra qué proporción de la estructura de capital de una empresa se financia con deuda en lugar de con fondos propios. Inversores, entidades de crédito y analistas lo utilizan habitualmente para medir el riesgo financiero. Un ratio más alto refleja una mayor dependencia del endeudamiento, lo que puede amplificar tanto la rentabilidad como el riesgo.
Cómo usar esta calculadora
Introduce tu deuda total (deuda con coste financiero a corto y largo plazo) y tus fondos propios (patrimonio neto de los accionistas). La calculadora divide la deuda entre el capital total y te devuelve el resultado como ratio decimal y como porcentaje. No se presupone ningún país ni norma contable concreta: funciona con cualquier cifra que introduzcas en una misma moneda.
La fórmula explicada
Ratio de deuda sobre capital = Deuda total / (Deuda total + Fondos propios).
$$\text{Ratio de deuda sobre capital} = \frac{\text{Deuda total}}{\text{Deuda total} + \text{Fondos propios}}$$El denominador, el capital total, no es más que la suma de la deuda y los fondos propios. Multiplica el resultado por 100 para leerlo como porcentaje. Un ratio de \(0{,}4\) (40 %) significa que 40 céntimos de cada euro de capital proceden de la deuda.
Ejemplo práctico
Supongamos que una empresa tiene 400.000 $ de deuda total y 600.000 $ de fondos propios. El capital total es \(400{.}000\ \$ + 600{.}000\ \$ = 1{.}000{.}000\ \$\). El ratio es
$$\frac{400{.}000}{1{.}000{.}000} = 0{,}40 = 40\,\%$$Esto indica un nivel de apalancamiento moderado y, por lo general, saludable.
Interpretación de su ratio de deuda sobre capital
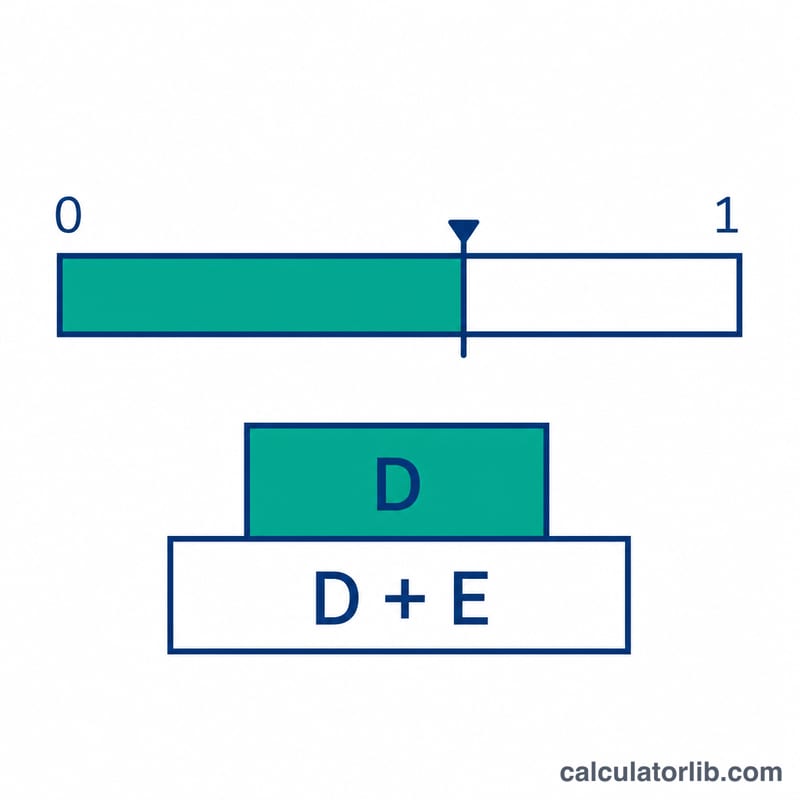
El ratio de deuda sobre capital muestra la proporción del capital total de una empresa que proviene de la deuda: \(\frac{ \text{Deuda} }{ \text{Deuda} + \text{Patrimonio} }\). Puede expresarse como un decimal (por ejemplo 0.40) o como un porcentaje (40%). El ratio siempre se sitúa entre 0 y 1 cuando tanto la deuda como el patrimonio son positivos.
- 0: la empresa no tiene deuda y se financia íntegramente con patrimonio.
- 1 (100%): la empresa no tiene patrimonio y se financia íntegramente con deuda.
- Bajo (por debajo de aproximadamente 0.3): el capital es mayoritariamente patrimonio. Las obligaciones de intereses fijos son pequeñas y la empresa tiene más margen para absorber pérdidas. Es posible que la empresa también use poco apalancamiento financiero, lo que puede significar menores rendimientos potenciales sobre el patrimonio.
- Moderado (aproximadamente entre 0.3 y 0.5): un equilibrio entre deuda y patrimonio. Muchas empresas consolidadas se encuentran en este rango, y a menudo se considera una combinación razonable, según el sector.
- Alto (por encima de aproximadamente 0.6): la deuda es la principal fuente de capital. Las obligaciones de intereses y de amortización son mayores en relación con la base de capital, por lo que la empresa es más vulnerable a caídas de ingresos, subidas de los tipos de interés o un crédito más restrictivo.
Los ratios comprendidos aproximadamente entre 0.5 y 0.6 constituyen una zona gris, en la que el contexto es lo más importante.
Advertencias
- Patrimonio negativo o muy bajo: si las pérdidas acumuladas, las recompras importantes o las depreciaciones llevan el patrimonio a cero o por debajo, el denominador se reduce o el ratio puede superar 1 o carecer de significado. Un valor de patrimonio muy pequeño también acerca el ratio a 1, por lo que estos resultados deben interpretarse con cautela y conviene revisar las cifras subyacentes.
- Sector: los sectores intensivos en capital y regulados, como las empresas de servicios públicos, el sector inmobiliario y las telecomunicaciones, suelen tener más deuda que las empresas de software o de consultoría. Compare una empresa principalmente con sus competidores.
- Tipos de interés: cuando el coste de los préstamos es alto, el mismo ratio supone una carga de intereses más pesada que cuando los tipos son bajos.
- Estabilidad de los flujos de caja: una empresa con flujos de caja estables y previsibles normalmente puede soportar un ratio más alto que una con beneficios volátiles.
Esta es información educativa general sobre cómo se interpreta el ratio, no asesoramiento financiero.
Glosario de términos clave
- Deuda total
- Endeudamiento que devenga intereses, incluida la deuda a corto plazo (préstamos bancarios, papel comercial, la parte corriente de la deuda a largo plazo) y la deuda a largo plazo (bonos, préstamos a plazo). Las definiciones varían: según normas contables como la NIIF 16 y el US GAAP ASC 842, los pasivos por arrendamiento se registran en el balance y muchos analistas los incluyen en la deuda total, mientras que otros no. Sea coherente al comparar empresas. Las partidas operativas, como las cuentas por pagar a proveedores, normalmente se excluyen.
- Patrimonio total
- El derecho residual de los propietarios sobre la empresa, normalmente el patrimonio neto de los accionistas: capital social, beneficios retenidos y otras reservas. El valor contable procede del balance y refleja la contabilidad histórica. El valor de mercado (capitalización bursátil) es el precio de la acción multiplicado por las acciones en circulación y refleja las expectativas actuales de los inversores. El valor contable es la opción más habitual para este ratio, pero existen versiones con valor de mercado que dan resultados distintos.
- Capital total
- La suma de la deuda total y el patrimonio total, que representa la financiación a largo plazo del negocio. Es el denominador de este ratio.
- Apalancamiento
- El uso de dinero prestado para financiar activos u operaciones. Un mayor apalancamiento puede amplificar los rendimientos sobre el patrimonio cuando las cosas van bien, pero también amplifica las pérdidas y aumenta el riesgo de dificultades financieras.
- Ratio de deuda sobre patrimonio
- La deuda total dividida entre el patrimonio total: \(\frac{ \text{Deuda} }{ \text{Patrimonio} }\). Compara directamente la deuda con el patrimonio, mientras que la deuda sobre capital compara la deuda con el total combinado. Ambos están relacionados: si la deuda sobre capital es \(r\), la deuda sobre patrimonio es \(\frac{r}{1-r}\). Por ejemplo, 0.40 de deuda sobre capital equivale a aproximadamente 0.67 de deuda sobre patrimonio.
Preguntas frecuentes
¿Cuál es un buen ratio de deuda sobre capital? Depende del sector, pero los ratios por debajo de \(0{,}5\) (50 %) suelen considerarse conservadores, mientras que los valores superiores apuntan a un mayor apalancamiento y riesgo.
¿En qué se diferencia del ratio de deuda sobre fondos propios? El ratio de deuda sobre fondos propios divide la deuda únicamente entre los fondos propios; el ratio de deuda sobre capital total divide la deuda entre la suma de deuda y fondos propios, por lo que siempre se sitúa entre 0 y 1.
¿Debo usar valores contables o de mercado? Lo más habitual es emplear los valores contables del balance, aunque a veces los analistas utilizan el valor de mercado de los fondos propios para obtener una visión más prospectiva.