什麼是負債資本比率?
負債資本比率(Debt-to-Capital Ratio)是一項衡量財務槓桿的指標,用來呈現企業整體資本結構中,有多少比例是靠負債而非股東權益來支應。投資人、放款機構與財務分析師經常以此評估企業的財務風險。比率越高,代表企業越依賴舉債,這在放大報酬的同時,也會放大風險。
如何使用這個計算器
請輸入總負債(短期加上長期的計息負債)以及股東權益(總權益)。計算器會將負債除以總資本,並同時提供小數比率與百分比兩種結果。本工具不預設任何特定國家或會計準則,只要你以同一種幣別輸入數字,就能直接套用——無論是台股、美股或其他市場的財報數字都適用。
公式說明
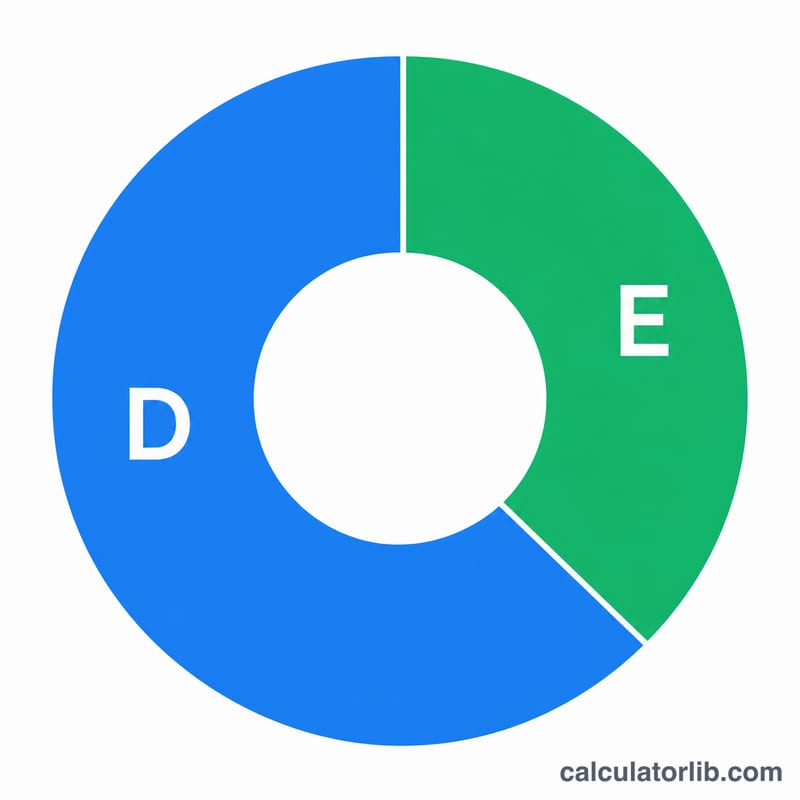
負債資本比率 = 總負債 ÷(總負債 + 股東權益)。分母「總資本」就是負債加上權益的合計。
$$\text{負債資本比率} = \frac{\text{總負債}}{\text{總負債} + \text{股東權益}}$$將結果乘以 100,即可換算成百分比。例如比率為 \(0.4\)(40%),代表每 1 元的資本中,有 0.4 元來自負債。
實際範例
假設某公司有 400,000 元的總負債與 600,000 元的股東權益。總資本為 \(400{,}000 + 600{,}000 = 1{,}000{,}000\) 元。比率即為
$$\frac{400{,}000}{1{,}000{,}000} = 0.40 = 40\%$$這通常代表企業處於中等且相對健康的槓桿水準。
解讀你的負債資本比率
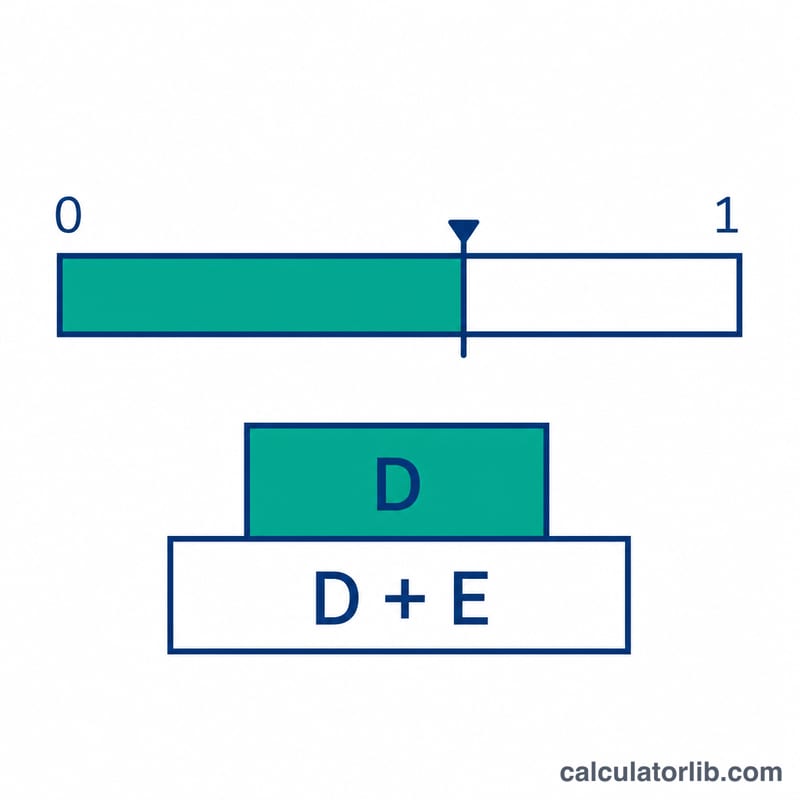
負債資本比率顯示公司總資本中由負債提供的比例:\(\frac{ \text{負債} }{ \text{負債} + \text{權益} }\)。它可以用小數(例如 0.40)或百分比(40%)表示。當負債與權益皆為正數時,此比率一定介於 0 與 1 之間。
- 0:公司沒有負債,完全由權益提供資金。
- 1(100%):公司沒有權益,完全由負債提供資金。
- 低(約低於 0.3):資本主要為權益。固定利息負擔較小,公司有較大空間吸收損失。公司也可能較少運用財務槓桿,這可能意味著股東權益報酬率較低。
- 中等(約 0.3 至 0.5):負債與權益大致平衡。許多成熟公司落在此區間,通常被視為合理的組合,但仍須視產業而定。
- 高(約高於 0.6):負債是主要資金來源。相對於資本基礎,利息與還款負擔較大,因此公司較容易受到營收下滑、利率上升或信貸收緊的影響。
約 0.5 至 0.6 之間的比率屬於灰色地帶,此時脈絡最為重要。
注意事項
- 負權益或權益極低:若累積虧損、大規模買回庫藏股或資產減記使權益降至零或以下,分母會縮小,比率可能超過 1 或失去意義。權益值極小也會使比率接近 1,因此解讀此類結果時應格外謹慎,並檢視基礎數據。
- 產業:公用事業、不動產和電信等資本密集且受監管的產業,通常比軟體或顧問公司承擔更多負債。比較時應主要與同業相比。
- 利率:當借款成本高時,同樣的比率意味著更沉重的利息負擔,相較於利率低時更為吃重。
- 現金流穩定性:現金流穩定、可預測的公司通常能承受比盈餘波動大的公司更高的比率。
這是關於如何解讀此比率的一般教育資訊,並非財務建議。
重要名詞詞彙表
- 總負債
- 附息借款,包括短期負債(銀行貸款、商業本票、一年內到期的長期負債)及長期負債(債券、定期貸款)。定義因情況而異:依 IFRS 16 及美國 GAAP ASC 842 等會計準則,租賃負債須列於資產負債表上,許多分析師會將其計入總負債,也有人不計入。比較不同公司時應保持一致。應付帳款等營業項目通常不計入。
- 總權益
- 公司歸屬於股東的剩餘權益,通常指股東權益:股本、保留盈餘及其他準備金。帳面價值來自資產負債表,反映歷史會計記錄。市值(市場資本額)為股價乘以流通在外股數,反映當前投資人的預期。此比率通常採用帳面價值,但也有以市值計算的版本,結果會有所不同。
- 總資本
- 總負債與總權益之和,代表企業的長期資金來源。它是此比率的分母。
- 槓桿
- 運用借入的資金來融通資產或營運。槓桿較高時,情況良好時可放大股東權益報酬,但也會放大損失,並提高財務困境的風險。
- 負債權益比
- 總負債除以總權益:\(\frac{ \text{負債} }{ \text{權益} }\)。它直接比較負債與權益,而負債資本比率則是比較負債與兩者合計。兩者相互關聯:若負債資本比率為 \(r\),則負債權益比為 \(\frac{r}{1-r}\)。例如,負債資本比率 0.40 約等於負債權益比 0.67。
常見問題
負債資本比率多少才算好?這會因產業而異,但一般而言低於 \(0.5\)(50%)多被視為較保守穩健;高於此數值則代表槓桿與風險都偏高。
它和負債權益比(Debt-to-Equity)有何不同?負債權益比是用負債除以權益;負債資本比率則是用負債除以「負債加權益」,因此數值必定落在 0 到 1 之間。
應該使用帳面價值還是市場價值?最常見的是直接採用資產負債表上的帳面價值;不過分析師有時會改用權益的市場價值,以取得更具前瞻性的觀點。