Qu'est-ce que le ratio dette/capital ?
Le ratio dette/capital est un indicateur d'endettement (ou de levier financier) qui révèle la part de la structure de capital d'une entreprise financée par la dette plutôt que par les capitaux propres. Investisseurs, prêteurs et analystes l'utilisent couramment pour évaluer le risque financier. Plus le ratio est élevé, plus l'entreprise s'appuie sur l'emprunt — ce qui peut amplifier aussi bien les rendements que les risques.
Comment utiliser ce calculateur
Saisissez votre dette totale (dettes financières à court terme et à long terme portant intérêt) ainsi que vos capitaux propres (fonds propres des actionnaires). Le calculateur divise la dette par le capital total et affiche le résultat sous deux formes : un ratio décimal et un pourcentage. Aucun pays ni aucune norme comptable n'est présupposé : l'outil fonctionne avec n'importe quels montants exprimés dans une seule devise.
La formule expliquée
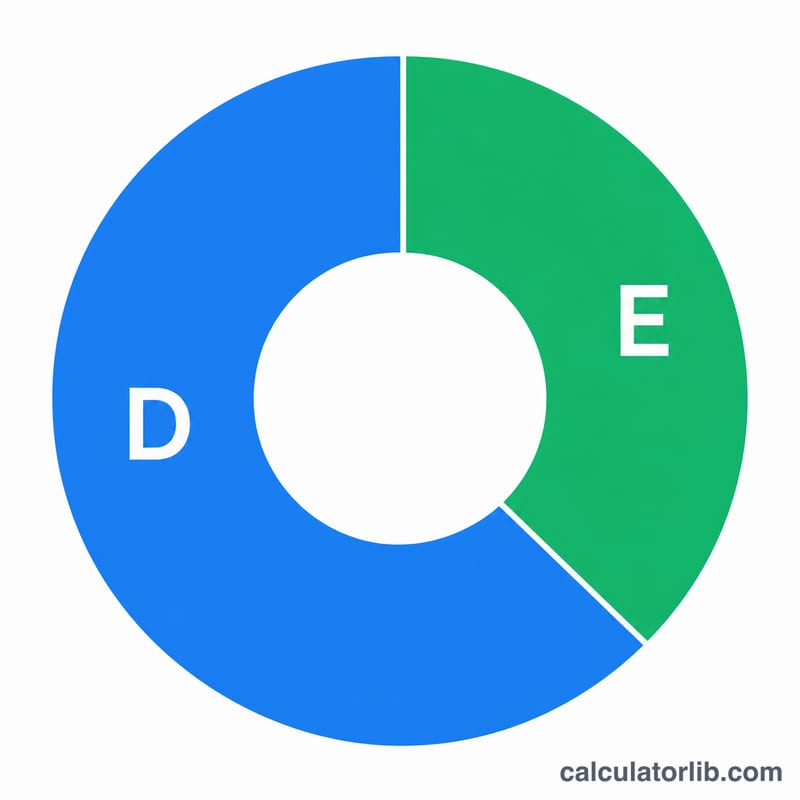
$$\text{Ratio dette/capital} = \frac{\text{Dette totale}}{\text{Dette totale} + \text{Capitaux propres}}$$ Le dénominateur, le capital total, correspond simplement à la somme de la dette et des capitaux propres. Multipliez le résultat par 100 pour le lire en pourcentage. Un ratio de \(0{,}4\) (40 %) signifie que 40 centimes sur chaque euro de capital proviennent de la dette.
Exemple chiffré
Imaginons une entreprise affichant 400 000 € de dette totale et 600 000 € de capitaux propres. Le capital total s'élève à \(400\,000\ \text{€} + 600\,000\ \text{€} = 1\,000\,000\ \text{€}\). Le ratio est donc de $$\frac{400\,000}{1\,000\,000} = 0{,}40 = 40\,\%$$ Cela traduit un niveau d'endettement modéré et généralement sain.
Interpréter votre ratio dette sur capitaux totaux
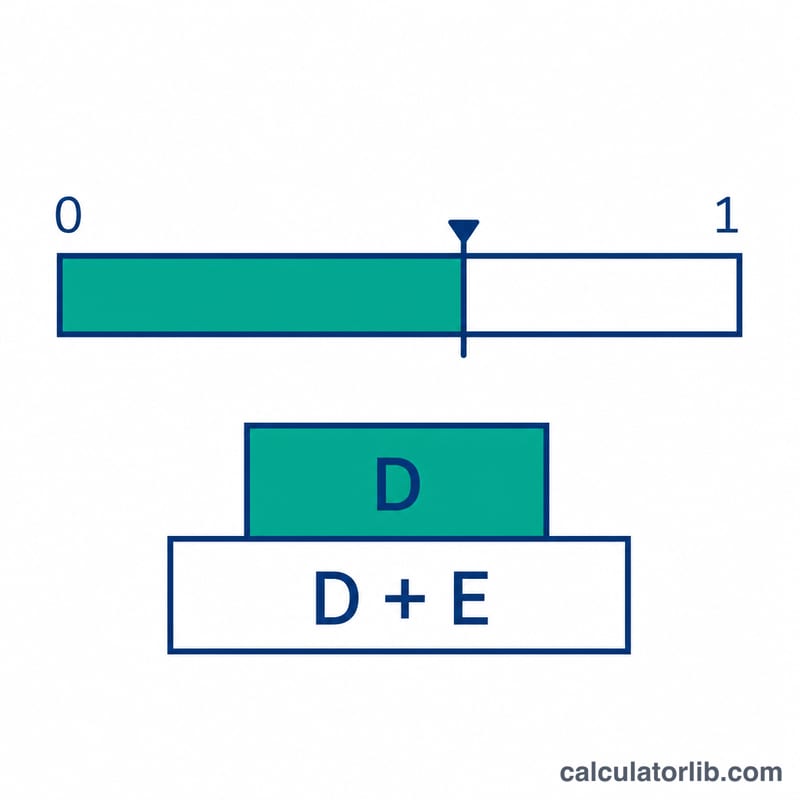
Le ratio dette sur capitaux totaux indique la part du capital total d'une entreprise qui provient de la dette : \(\frac{ \text{Dette} }{ \text{Dette} + \text{Capitaux propres} }\). Il peut être exprimé sous forme décimale (par exemple 0.40) ou en pourcentage (40%). Le ratio se situe toujours entre 0 et 1 lorsque la dette et les capitaux propres sont tous deux positifs.
- 0 : l'entreprise n'a aucune dette et est financée entièrement par ses capitaux propres.
- 1 (100%) : l'entreprise n'a aucun capital propre et est financée entièrement par la dette.
- Faible (inférieur à environ 0.3) : le capital est majoritairement constitué de capitaux propres. Les obligations d'intérêts fixes sont faibles et l'entreprise dispose de plus de marge pour absorber les pertes. Elle peut aussi utiliser peu d'effet de levier financier, ce qui peut signifier des rendements potentiels sur capitaux propres plus faibles.
- Modéré (environ 0.3 à 0.5) : un équilibre entre dette et capitaux propres. De nombreuses entreprises établies se situent dans cette fourchette, et elle est souvent considérée comme un mélange raisonnable, selon le secteur.
- Élevé (supérieur à environ 0.6) : la dette est la principale source de capital. Les obligations d'intérêts et de remboursement sont plus importantes par rapport à la base de capital, si bien que l'entreprise est plus vulnérable à une baisse du chiffre d'affaires, à une hausse des taux d'intérêt ou à un resserrement du crédit.
Les ratios compris entre environ 0.5 et 0.6 forment une zone grise, où le contexte compte le plus.
Mises en garde
- Capitaux propres négatifs ou très faibles : si les pertes accumulées, les rachats d'actions importants ou les dépréciations ramènent les capitaux propres à zéro ou en dessous, le dénominateur diminue, et le ratio peut dépasser 1 ou devenir dénué de sens. Une valeur très faible des capitaux propres rapproche aussi le ratio de 1 ; il convient donc d'interpréter ces résultats avec prudence et d'examiner les données sous-jacentes.
- Secteur d'activité : les secteurs à forte intensité capitalistique et réglementés, comme les services publics, l'immobilier et les télécommunications, présentent généralement plus de dette que les éditeurs de logiciels ou les cabinets de conseil. Comparez une entreprise principalement à ses pairs.
- Taux d'intérêt : lorsque le coût des emprunts est élevé, un même ratio signifie un fardeau d'intérêts plus lourd que lorsque les taux sont bas.
- Stabilité des flux de trésorerie : une entreprise dont les flux de trésorerie sont stables et prévisibles peut généralement supporter un ratio plus élevé qu'une entreprise aux bénéfices volatils.
Il s'agit d'informations pédagogiques générales sur la manière de lire ce ratio, et non de conseils financiers.
Glossaire des termes clés
- Dette totale
- Emprunts portant intérêts, y compris la dette à court terme (prêts bancaires, billets de trésorerie, la part courante de la dette à long terme) et la dette à long terme (obligations, prêts à terme). Les définitions varient : selon les normes comptables telles que IFRS 16 et US GAAP ASC 842, les passifs locatifs sont comptabilisés au bilan, et de nombreux analystes les incluent dans la dette totale tandis que d'autres les excluent. Restez cohérent lorsque vous comparez des entreprises. Les éléments d'exploitation, comme les comptes fournisseurs, sont normalement exclus.
- Capitaux propres totaux
- La part résiduelle revenant aux propriétaires de l'entreprise, généralement les capitaux propres des actionnaires : capital social, bénéfices non distribués et autres réserves. La valeur comptable provient du bilan et reflète la comptabilité historique. La valeur de marché (capitalisation boursière) correspond au cours de l'action multiplié par le nombre d'actions en circulation et reflète les anticipations actuelles des investisseurs. La valeur comptable est le choix le plus courant pour ce ratio, mais des versions fondées sur la valeur de marché existent et donnent des résultats différents.
- Capital total
- La somme de la dette totale et des capitaux propres totaux, représentant le financement à long terme de l'activité. C'est le dénominateur de ce ratio.
- Levier
- L'utilisation d'argent emprunté pour financer des actifs ou des activités. Un levier plus élevé peut amplifier les rendements sur capitaux propres lorsque les choses vont bien, mais il amplifie aussi les pertes et augmente le risque de difficultés financières.
- Ratio dette sur capitaux propres
- Dette totale divisée par capitaux propres totaux : \(\frac{ \text{Dette} }{ \text{Capitaux propres} }\). Il compare directement la dette aux capitaux propres, alors que le ratio dette sur capitaux totaux compare la dette au total combiné. Les deux sont liés : si le ratio dette sur capitaux totaux est \(r\), alors le ratio dette sur capitaux propres est \(\frac{r}{1-r}\). Par exemple, un ratio dette sur capitaux totaux de 0.40 équivaut à environ 0.67 de dette sur capitaux propres.
FAQ
Qu'est-ce qu'un bon ratio dette/capital ? Tout dépend du secteur d'activité, mais un ratio inférieur à \(0{,}5\) (50 %) est souvent jugé prudent, tandis qu'une valeur au-dessus de ce seuil indique un endettement et un risque plus élevés.
En quoi diffère-t-il du ratio dette/capitaux propres ? Le ratio dette/capitaux propres (debt-to-equity) divise la dette par les seuls capitaux propres ; le ratio dette/capital divise la dette par la somme de la dette et des capitaux propres, ce qui le maintient toujours entre 0 et 1.
Faut-il utiliser des valeurs comptables ou de marché ? Les valeurs comptables issues du bilan sont les plus répandues, mais les analystes recourent parfois à la valeur de marché des capitaux propres pour adopter une perspective plus prospective.