डेट-टू-कैपिटल रेशियो क्या है?
डेट-टू-कैपिटल रेशियो (ऋण-से-पूंजी अनुपात) एक लीवरेज मापदंड है जो बताता है कि किसी कंपनी की कुल पूंजी संरचना का कितना हिस्सा इक्विटी के बजाय कर्ज से जुटाया गया है। निवेशक, ऋणदाता और विश्लेषक इसका व्यापक रूप से उपयोग कंपनी के वित्तीय जोखिम को आँकने के लिए करते हैं। अनुपात जितना ऊँचा होगा, कंपनी उतनी ही ज़्यादा उधारी पर निर्भर मानी जाती है — जो रिटर्न और जोखिम दोनों को बढ़ा सकती है।
इस कैलकुलेटर का उपयोग कैसे करें
अपना कुल ऋण (अल्पकालिक और दीर्घकालिक ब्याज-युक्त कर्ज को जोड़कर) और अपनी कुल इक्विटी (शेयरधारकों की इक्विटी) दर्ज करें। कैलकुलेटर ऋण को कुल पूंजी से भाग देकर परिणाम को दशमलव अनुपात और प्रतिशत — दोनों रूपों में दिखाता है। यह किसी खास देश या अकाउंटिंग मानक को नहीं मानता — आप एक ही मुद्रा में जो भी आँकड़े डालेंगे, यह उन्हीं पर काम करता है।
फ़ॉर्मूला समझें
डेट-टू-कैपिटल रेशियो = कुल ऋण ÷ (कुल ऋण + कुल इक्विटी)।
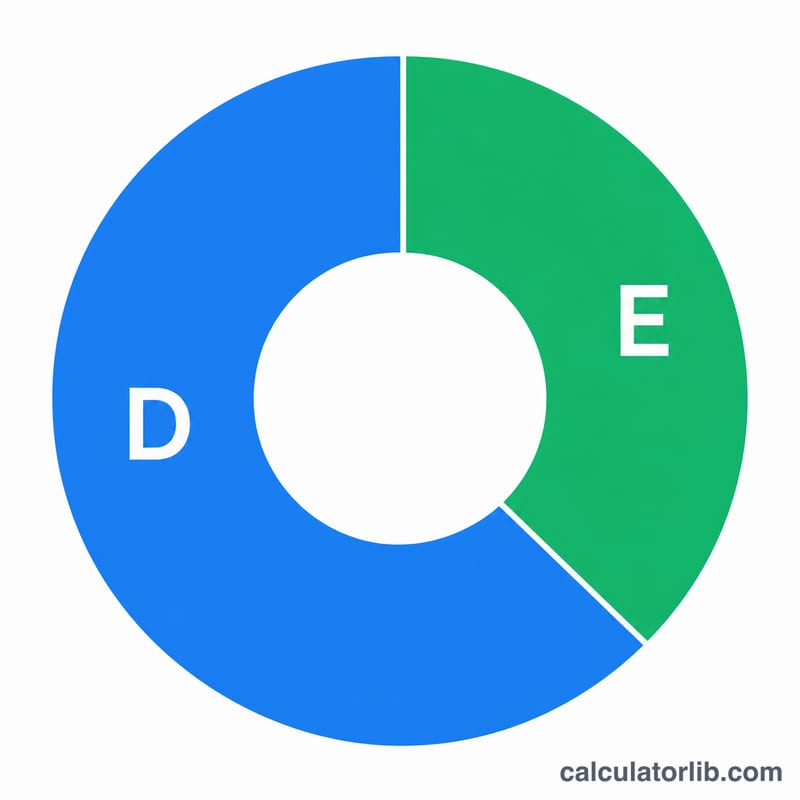
$$\text{Debt-to-Capital} = \frac{\text{Total Debt}}{\text{Total Debt} + \text{Total Equity}}$$यहाँ हर (denominator) यानी कुल पूंजी, बस ऋण और इक्विटी का जोड़ है। परिणाम को 100 से गुणा करने पर आपको प्रतिशत मिल जाता है। उदाहरण के लिए, \(0.4\) (40%) का अनुपात यह दर्शाता है कि पूंजी के हर 1 रुपये में से 40 पैसे कर्ज से आते हैं।
हल किया हुआ उदाहरण
मान लीजिए किसी कंपनी के पास $400,000 का कुल ऋण और $600,000 की कुल इक्विटी है। कुल पूंजी होगी \(\$400{,}000 + \$600{,}000 = \$1{,}000{,}000\)। तब अनुपात:
$$\frac{400{,}000}{1{,}000{,}000} = 0.40 = 40\%$$यह एक संतुलित और आम तौर पर स्वस्थ लीवरेज स्तर को दर्शाता है।
ऋण-से-पूंजी अनुपात की व्याख्या
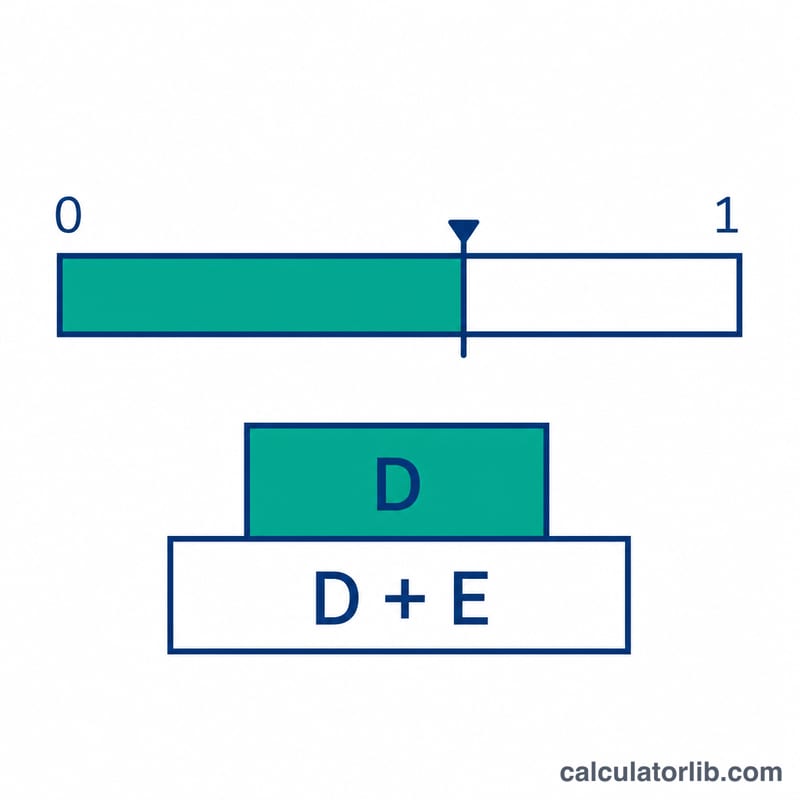
ऋण-से-पूंजी अनुपात दिखाता है कि किसी कंपनी की कुल पूंजी का कितना हिस्सा ऋण से आता है: \(\frac{ \text{ऋण} }{ \text{ऋण} + \text{इक्विटी} }\)। इसे दशमलव (जैसे 0.40) या प्रतिशत (40%) के रूप में दिखाया जा सकता है। जब ऋण और इक्विटी दोनों धनात्मक हों, तो यह अनुपात हमेशा 0 और 1 के बीच रहता है।
- 0: कंपनी पर कोई ऋण नहीं है और वह पूरी तरह इक्विटी से वित्तपोषित है।
- 1 (100%): कंपनी के पास कोई इक्विटी नहीं है और वह पूरी तरह ऋण से वित्तपोषित है।
- कम (लगभग 0.3 से नीचे): पूंजी ज़्यादातर इक्विटी होती है। निश्चित ब्याज दायित्व छोटे होते हैं और कंपनी के पास घाटा झेलने की अधिक गुंजाइश होती है। कंपनी वित्तीय लीवरेज का कम उपयोग कर रही हो सकती है, जिसका अर्थ है इक्विटी पर संभावित रिटर्न कम होना।
- मध्यम (लगभग 0.3 से 0.5): ऋण और इक्विटी का संतुलन। कई स्थापित कंपनियां इस दायरे में आती हैं, और इसे क्षेत्र के आधार पर एक उचित मिश्रण माना जाता है।
- उच्च (लगभग 0.6 से ऊपर): ऋण पूंजी का मुख्य स्रोत है। पूंजी आधार की तुलना में ब्याज और चुकौती दायित्व बड़े होते हैं, इसलिए कंपनी राजस्व में गिरावट, ब्याज दरों में वृद्धि या कड़ी ऋण शर्तों के प्रति अधिक संवेदनशील होती है।
लगभग 0.5 से 0.6 के बीच के अनुपात एक धूसर क्षेत्र हैं, जहां संदर्भ सबसे अधिक मायने रखता है।
सावधानियां
- ऋणात्मक या बहुत कम इक्विटी: यदि संचित घाटे, बड़ी शेयर वापसी (बायबैक) या राइट-डाउन के कारण इक्विटी शून्य या उससे नीचे चली जाती है, तो हर (डिनॉमिनेटर) घट जाता है या अनुपात 1 से अधिक हो सकता है या निरर्थक हो सकता है। बहुत छोटा इक्विटी मान भी अनुपात को 1 के करीब ले जाता है, इसलिए ऐसे परिणामों को सावधानी से लें और अंतर्निहित आंकड़ों को देखें।
- उद्योग: उपयोगिता (यूटिलिटी), रियल एस्टेट और दूरसंचार जैसे पूंजी-गहन और विनियमित क्षेत्र आम तौर पर सॉफ़्टवेयर या कंसल्टिंग फ़र्मों की तुलना में अधिक ऋण रखते हैं। किसी कंपनी की तुलना मुख्यतः उसके समकक्षों से करें।
- ब्याज दरें: जब उधारी की लागत ऊंची होती है, तो वही अनुपात कम ब्याज दरों की तुलना में अधिक ब्याज बोझ का संकेत देता है।
- नकदी प्रवाह की स्थिरता: स्थिर और अनुमान योग्य नकदी प्रवाह वाली कंपनी आम तौर पर अस्थिर आय वाली कंपनी की तुलना में उच्च अनुपात का समर्थन कर सकती है।
यह इस बारे में सामान्य शैक्षिक जानकारी है कि अनुपात को कैसे पढ़ा जाता है, यह वित्तीय सलाह नहीं है।
प्रमुख शब्दों की शब्दावली
- कुल ऋण
- ब्याज-वहनीय उधारियां, जिनमें अल्पकालिक ऋण (बैंक ऋण, वाणिज्यिक पत्र, दीर्घकालिक ऋण का चालू हिस्सा) और दीर्घकालिक ऋण (बॉन्ड, टर्म लोन) शामिल हैं। परिभाषाएं अलग-अलग होती हैं: IFRS 16 और US GAAP ASC 842 जैसे लेखा मानकों के तहत लीज़ देनदारियां बैलेंस शीट पर दर्ज की जाती हैं, और कई विश्लेषक इन्हें कुल ऋण में शामिल करते हैं जबकि अन्य इन्हें छोड़ देते हैं। कंपनियों की तुलना करते समय एकरूपता रखें। देय खाते (accounts payable) जैसी परिचालन मदें आम तौर पर बाहर रखी जाती हैं।
- कुल इक्विटी
- कंपनी में मालिकों का अवशिष्ट दावा, आम तौर पर शेयरधारक इक्विटी: शेयर पूंजी, संचित आय (retained earnings) और अन्य आरक्षित निधियां। बुक वैल्यू बैलेंस शीट से आती है और ऐतिहासिक लेखांकन को दर्शाती है। बाज़ार मूल्य (बाज़ार पूंजीकरण) शेयर मूल्य गुणा बकाया शेयरों की संख्या है और वर्तमान निवेशक अपेक्षाओं को दर्शाता है। इस अनुपात के लिए बुक वैल्यू अधिक सामान्य विकल्प है, लेकिन बाज़ार-मूल्य वाले संस्करण भी मौजूद हैं और इनके परिणाम अलग होते हैं।
- कुल पूंजी
- कुल ऋण और कुल इक्विटी का योग, जो व्यवसाय के दीर्घकालिक वित्तपोषण को दर्शाता है। यह इस अनुपात का हर (डिनॉमिनेटर) है।
- लीवरेज
- संपत्तियों या संचालन के वित्तपोषण के लिए उधार लिए गए धन का उपयोग। जब सब कुछ ठीक चलता है तो अधिक लीवरेज इक्विटी पर रिटर्न को बढ़ा सकता है, लेकिन यह हानि को भी बढ़ाता है और वित्तीय संकट का जोखिम बढ़ाता है।
- ऋण-से-इक्विटी अनुपात
- कुल ऋण को कुल इक्विटी से भाग देना: \(\frac{ \text{ऋण} }{ \text{इक्विटी} }\)। यह ऋण की तुलना सीधे इक्विटी से करता है, जबकि ऋण-से-पूंजी अनुपात ऋण की तुलना संयुक्त कुल से करता है। दोनों आपस में जुड़े हैं: यदि ऋण-से-पूंजी अनुपात \(r\) है, तो ऋण-से-इक्विटी अनुपात \(\frac{r}{1-r}\) होगा। उदाहरण के लिए, 0.40 ऋण-से-पूंजी अनुपात लगभग 0.67 ऋण-से-इक्विटी अनुपात के बराबर है।
अक्सर पूछे जाने वाले प्रश्न
अच्छा डेट-टू-कैपिटल रेशियो कितना होता है? यह उद्योग के हिसाब से बदलता है, लेकिन आम तौर पर \(0.5\) (50%) से कम अनुपात को सतर्क (conservative) माना जाता है, जबकि इससे ऊपर के मान ज़्यादा लीवरेज और जोखिम की ओर इशारा करते हैं।
यह डेट-टू-इक्विटी से कैसे अलग है? डेट-टू-इक्विटी में ऋण को सिर्फ़ इक्विटी से भाग दिया जाता है; जबकि डेट-टू-कैपिटल में ऋण को ऋण और इक्विटी के जोड़ से भाग दिया जाता है — इसलिए इसका मान हमेशा 0 और 1 के बीच रहता है।
मुझे बुक वैल्यू इस्तेमाल करनी चाहिए या मार्केट वैल्यू? बैलेंस शीट से ली गई बुक वैल्यू सबसे आम है, लेकिन भविष्योन्मुखी नज़रिए के लिए विश्लेषक कभी-कभी इक्विटी की मार्केट वैल्यू भी इस्तेमाल करते हैं।