부채자본비율이란?
부채자본비율(Debt-to-Capital Ratio)은 기업의 전체 자본 구조에서 부채가 차지하는 비중을 보여주는 레버리지 지표입니다. 자기자본 대비 빌린 돈에 얼마나 의존하고 있는지를 한눈에 파악할 수 있어, 투자자·대출 기관·애널리스트가 재무 위험을 평가할 때 널리 활용합니다. 비율이 높을수록 차입 의존도가 크다는 의미이며, 이는 수익률을 키우는 동시에 위험도 함께 키울 수 있습니다.
계산기 사용법
총부채(단기 및 장기 이자부 부채의 합)와 총자기자본(주주 지분)을 입력하세요. 계산기는 부채를 총자본으로 나눠 소수점 형태의 비율과 백분율을 동시에 보여줍니다. 특정 국가나 회계기준을 전제로 하지 않으므로, 동일한 통화로 입력한 어떤 수치에도 적용할 수 있습니다.
공식 풀이
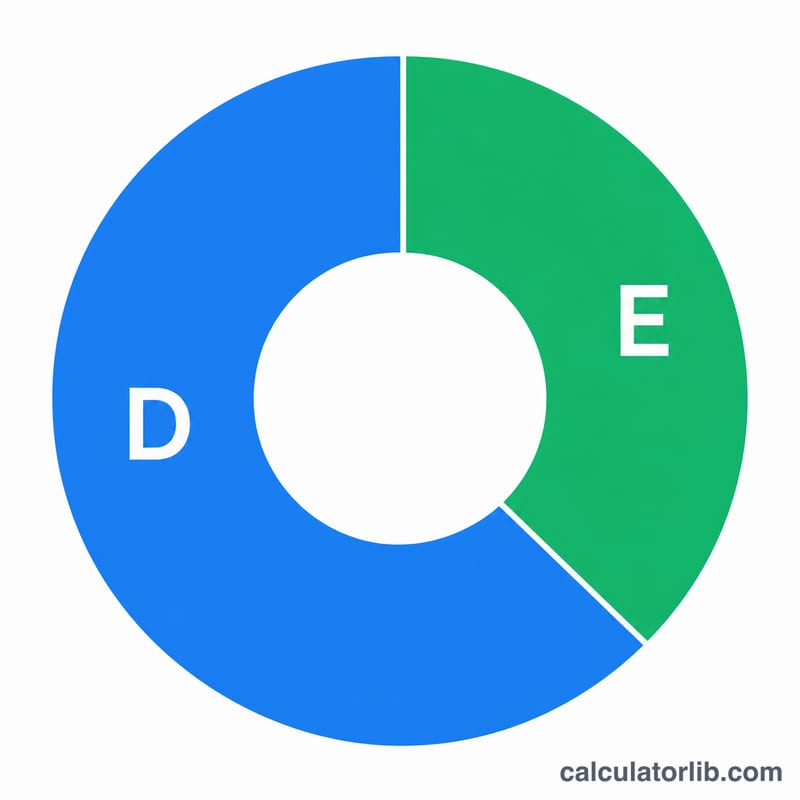
부채자본비율 = 총부채 / (총부채 + 총자기자본).
$$\text{Debt-to-Capital} = \frac{\text{Total Debt}}{\text{Total Debt} + \text{Total Equity}}$$
분모인 총자본은 부채와 자기자본을 단순히 더한 값입니다. 여기에 100을 곱하면 백분율로 읽을 수 있습니다. 예를 들어 비율이 \(0.4\)(40%)라면, 전체 자본 1달러 중 40센트가 부채에서 나왔다는 뜻입니다.
예시로 보는 계산
어떤 기업의 총부채가 400,000달러, 총자기자본이 600,000달러라고 가정해 봅시다. 총자본은 \(400{,}000 + 600{,}000 = 1{,}000{,}000\)달러입니다. 비율은 다음과 같이 계산됩니다.
$$\frac{400{,}000}{1{,}000{,}000} = 0.40 = 40\%$$
이는 무난하고 대체로 건전한 수준의 레버리지를 의미합니다.
부채 대 자본 비율 해석하기
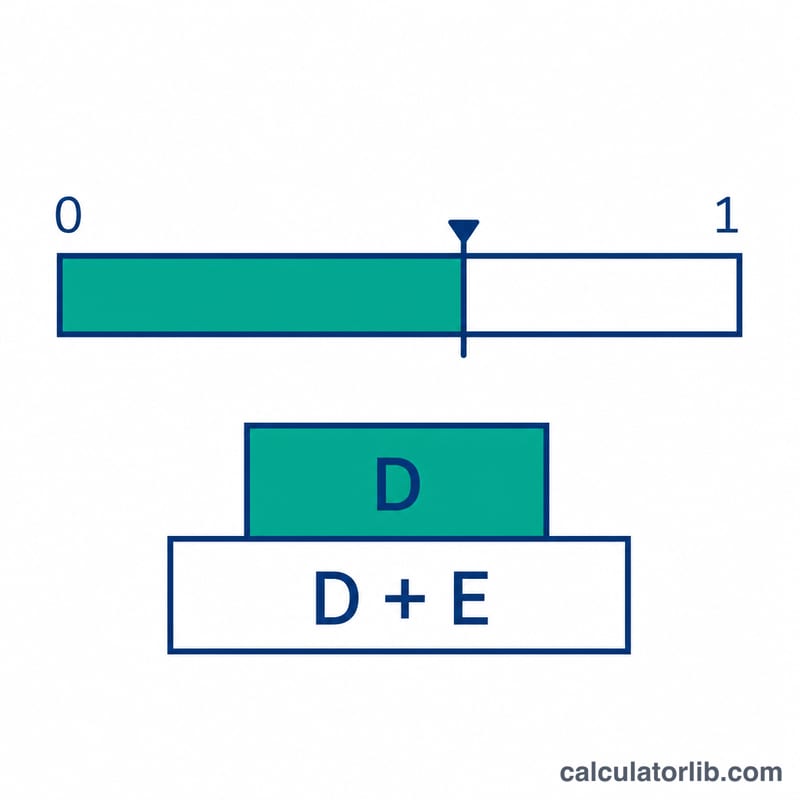
부채 대 자본 비율은 기업의 총자본 중 부채에서 조달된 비중을 나타냅니다: \(\frac{ \text{부채} }{ \text{부채} + \text{자기자본} }\). 소수(예: 0.40) 또는 백분율(40%)로 표시할 수 있습니다. 부채와 자기자본이 모두 양수일 때 이 비율은 항상 0과 1 사이에 있습니다.
- 0: 기업에 부채가 없으며 전적으로 자기자본으로 조달됩니다.
- 1 (100%): 기업에 자기자본이 없으며 전적으로 부채로 조달됩니다.
- 낮음 (약 0.3 미만): 자본의 대부분이 자기자본입니다. 고정 이자 부담이 작고 손실을 흡수할 여력이 더 큽니다. 또한 재무 레버리지를 적게 사용하고 있을 수 있으며, 이는 자기자본이익률의 잠재적 수익이 낮다는 의미일 수 있습니다.
- 보통 (약 0.3~0.5): 부채와 자기자본의 균형 상태입니다. 많은 성숙한 기업이 이 구간에 속하며, 업종에 따라 합리적인 구성으로 여겨지는 경우가 많습니다.
- 높음 (약 0.6 초과): 부채가 주된 자본 조달원입니다. 자본 기반에 비해 이자 및 상환 부담이 커서, 매출 감소, 금리 상승 또는 신용 긴축에 더 취약합니다.
약 0.5~0.6 사이의 비율은 회색 지대로, 맥락이 가장 중요합니다.
유의사항
- 음수이거나 매우 낮은 자기자본: 누적 손실, 대규모 자사주 매입 또는 자산 평가손실로 자기자본이 0 이하로 떨어지면 분모가 줄어들거나 비율이 1을 초과하거나 의미를 잃을 수 있습니다. 자기자본 금액이 매우 작으면 비율도 1에 가까워지므로, 이러한 결과는 주의해서 해석하고 기초 수치를 함께 살펴보세요.
- 업종: 공익사업, 부동산, 통신 등 자본집약적이고 규제를 받는 산업은 소프트웨어나 컨설팅 기업보다 일반적으로 더 많은 부채를 보유합니다. 주로 동종 업계 기업과 비교하세요.
- 금리: 차입 비용이 높을 때는 같은 비율이라도 금리가 낮을 때보다 이자 부담이 더 큽니다.
- 현금흐름 안정성: 안정적이고 예측 가능한 현금흐름을 가진 기업은 변동성 큰 이익을 내는 기업보다 대체로 더 높은 비율을 감당할 수 있습니다.
이 내용은 비율을 읽는 방법에 대한 일반적인 교육 정보이며, 재무 자문이 아닙니다.
핵심 용어 용어집
- 총부채
- 단기 부채(은행 대출, 기업어음, 장기부채 중 유동성 대체분)와 장기 부채(회사채, 기간대출)를 포함한 이자 발생 차입금입니다. 정의는 다양합니다. IFRS 16 및 미국 GAAP ASC 842 같은 회계기준에서는 리스부채가 재무상태표에 기록되며, 많은 분석가는 이를 총부채에 포함하지만 제외하는 분석가도 있습니다. 기업을 비교할 때는 기준을 일관되게 적용하세요. 매입채무 같은 영업 항목은 일반적으로 제외합니다.
- 총자기자본
- 회사에 대한 소유주의 잔여 청구권으로, 보통 주주지분입니다. 자본금, 이익잉여금 및 기타 적립금을 포함합니다. 장부가치는 재무상태표에서 나오며 과거 회계 처리를 반영합니다. 시장가치(시가총액)는 주가에 발행주식수를 곱한 값이며 현재 투자자들의 기대를 반영합니다. 이 비율에는 장부가치가 더 흔하게 쓰이지만, 시장가치 기준 버전도 존재하며 결과가 다르게 나옵니다.
- 총자본
- 총부채와 총자기자본의 합으로, 기업의 장기 자금 조달 규모를 나타냅니다. 이 비율의 분모입니다.
- 레버리지
- 자산이나 사업을 조달하기 위해 차입금을 사용하는 것입니다. 레버리지가 높으면 상황이 좋을 때 자기자본이익률을 확대할 수 있지만, 손실도 확대되고 재무 곤경의 위험도 높아집니다.
- 부채비율
- 총부채를 총자기자본으로 나눈 값입니다: \(\frac{ \text{부채} }{ \text{자기자본} }\). 부채를 자기자본과 직접 비교하는 반면, 부채 대 자본 비율은 부채를 총합과 비교합니다. 두 비율은 서로 연결되어 있습니다. 부채 대 자본 비율이 \(r\)이면 부채비율은 \(\frac{r}{1-r}\)입니다. 예를 들어 부채 대 자본 비율 0.40은 부채비율 약 0.67과 같습니다.
자주 묻는 질문
적정한 부채자본비율은 얼마인가요? 업종에 따라 다르지만, \(0.5\)(50%) 미만이면 보수적인 수준으로 보는 경우가 많고, 그 이상이면 레버리지와 위험이 높은 편으로 해석합니다.
부채비율(Debt-to-Equity)과는 어떻게 다른가요? 부채비율은 부채를 자기자본으로만 나눕니다. 반면 부채자본비율은 부채를 '부채 + 자기자본'으로 나누기 때문에 값이 항상 0과 1 사이에 들어옵니다.
장부가치와 시장가치 중 무엇을 써야 하나요? 재무상태표상의 장부가치를 쓰는 것이 가장 일반적이지만, 애널리스트는 미래 지향적 분석을 위해 자기자본의 시장가치를 사용하기도 합니다.