負債資本比率(D/C比率)とは?
負債資本比率(Debt-to-Capital Ratio、D/C比率)は、会社の資本構成のうちどれだけが自己資本ではなく負債によって賄われているかを示すレバレッジ指標です。投資家・金融機関・アナリストが財務リスクを見極める際に広く使われています。比率が高いほど借入への依存度が大きく、リターンとリスクの両方を増幅させる可能性があります。
この計算ツールの使い方
総負債(短期+長期の有利子負債)と自己資本(株主資本)を入力してください。本ツールは負債を総資本で割り、小数の比率とパーセントの両方を返します。特定の国の制度や会計基準を前提としていないため、単一通貨で入力した数値であればどのようなケースにも対応できます。
計算式の解説
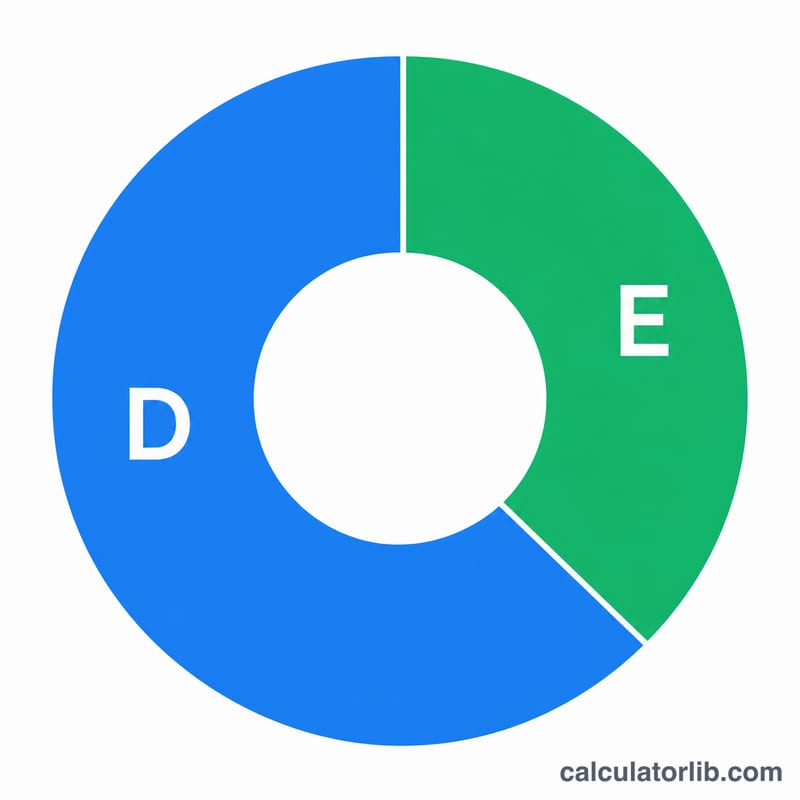
$$\text{負債資本比率} = \frac{\text{総負債}}{\text{総負債} + \text{自己資本}}$$ 分母である総資本は、単純に負債と自己資本の合計です。結果に100を掛ければパーセント表示になります。比率が0.4(40%)であれば、資本1円あたり40銭を負債で調達している、という意味になります。
計算例
たとえば、ある会社の総負債が400,000ドル、自己資本が600,000ドルだとします。総資本は \(400{,}000\text{ドル} + 600{,}000\text{ドル} = 1{,}000{,}000\text{ドル}\)。比率は $$400{,}000 \div 1{,}000{,}000 = 0.40$$ すなわち40%です。これは中程度で、一般的には健全といえるレバレッジ水準を示しています。
負債資本比率の読み方
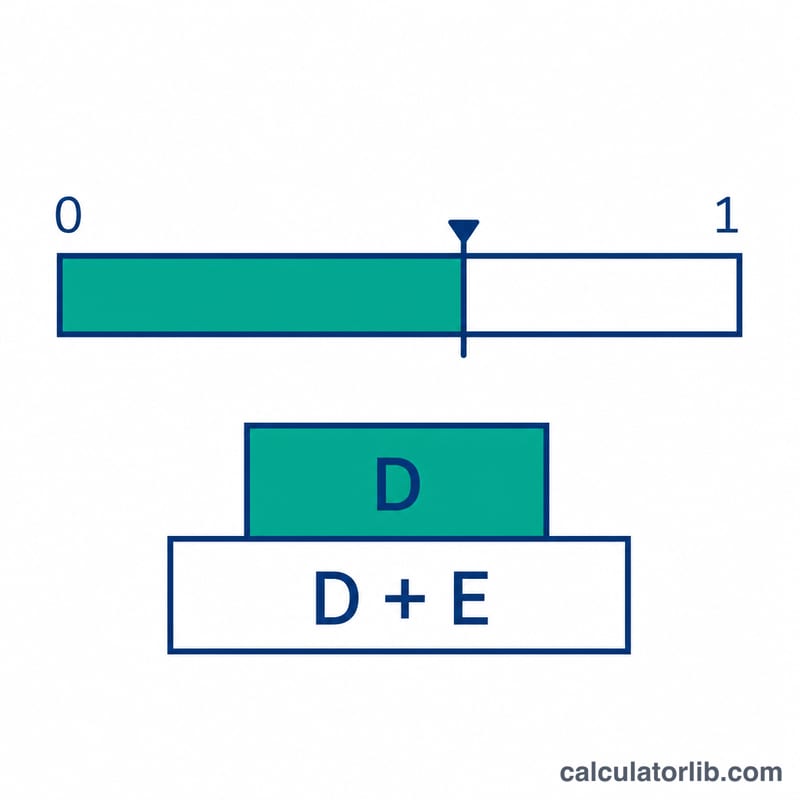
負債資本比率は、企業の総資本のうち負債によって調達されている割合を示します:\(\frac{ \text{負債} }{ \text{負債} + \text{自己資本} }\)。小数(例:0.40)または割合(40%)で表されます。負債と自己資本がともにプラスの場合、この比率は常に0から1の間に収まります。
- 0: 企業に負債がなく、資金がすべて自己資本で賄われています。
- 1(100%): 企業に自己資本がなく、資金がすべて負債で賄われています。
- 低い(おおむね0.3未満): 資本の大部分が自己資本です。固定的な利払い負担は小さく、損失を吸収する余裕があります。一方で、財務レバレッジをあまり使っていないことを意味する場合もあり、その場合は自己資本利益率の潜在的な水準が低くなる可能性があります。
- 中程度(おおむね0.3から0.5): 負債と自己資本のバランスが取れた状態です。多くの成熟した企業がこの範囲に入り、業種によっては妥当な構成と見なされることが多いです。
- 高い(おおむね0.6超): 負債が主要な資金源です。資本基盤に比べて利払いや返済の負担が大きいため、売上の減少、金利の上昇、融資の引き締めに対して脆弱になります。
おおむね0.5から0.6の範囲はグレーゾーンであり、文脈が最も重要になります。
留意点
- マイナスまたは極端に少ない自己資本: 累積損失、大規模な自己株式取得、評価損の計上などによって自己資本がゼロ以下になると、分母が小さくなるか、比率が1を超える、あるいは意味を持たなくなることがあります。自己資本の額が非常に小さい場合も比率は1に近づくため、そうした結果には注意し、基礎となる数値を確認してください。
- 業種: 公益事業、不動産、通信などの設備集約型かつ規制の多い業種は、ソフトウェアやコンサルティング企業に比べて一般的に負債が多くなります。主に同業他社と比較してください。
- 金利: 借入コストが高い場合、同じ比率でも金利が低い場合に比べて利払い負担が重くなります。
- キャッシュフローの安定性: 安定して予測可能なキャッシュフローを持つ企業は、収益が変動しやすい企業よりも通常高い比率を支えられます。
これは比率の読み方に関する一般的な教育目的の情報であり、投資助言ではありません。
主要用語集
- 総負債
- 短期借入金(銀行借入、コマーシャルペーパー、長期負債のうち1年以内に返済予定の部分)と長期借入金(社債、期間借入金)を含む、利息の発生する借入金です。定義は会計基準によって異なります。IFRS第16号や米国会計基準(US GAAP)のASC 842では、リース負債が貸借対照表に計上されるため、多くのアナリストはこれを総負債に含めますが、含めない人もいます。企業を比較する際は基準を統一してください。買掛金などの営業上の項目は、通常は除外されます。
- 総自己資本
- 負債を差し引いた後に株主に帰属する残余の持分で、通常は株主資本です。資本金、利益剰余金、その他の準備金が含まれます。簿価は貸借対照表から得られ、過去の会計処理を反映します。時価総額(株価に発行済株式数を掛けたもの)は、現在の投資家の期待を反映します。この比率では簿価が一般的に使われますが、時価ベースの計算も存在し、結果は異なります。
- 総資本
- 総負債と総自己資本の合計で、事業の長期的な資金調達額を表します。この比率の分母です。
- レバレッジ
- 資産や事業活動の資金を借入金で調達することです。順調な場合は借入によって自己資本利益率を高められますが、損失も拡大し、財務上の困難に陥るリスクも高まります。
- 負債自己資本比率(D/Eレシオ)
- 総負債を総自己資本で割った値です:\(\frac{ \text{負債} }{ \text{自己資本} }\)。負債を自己資本と直接比較するのに対し、負債資本比率は負債を両者の合計と比較します。両者は関連しており、負債資本比率を\(r\)とすると、負債自己資本比率は\(\frac{r}{1-r}\)になります。例えば、負債資本比率0.40は、負債自己資本比率のおよそ0.67に相当します。
よくある質問(FAQ)
負債資本比率はどのくらいが良いの? 業種によって異なりますが、0.5(50%)未満であれば保守的とみなされることが多く、それを上回る場合はレバレッジとリスクが高いと判断される傾向があります。
負債自己資本比率(D/Eレシオ)との違いは? D/Eレシオは負債を自己資本だけで割るのに対し、負債資本比率は負債を「負債+自己資本」で割ります。そのため値は必ず0〜1の範囲に収まります。
簿価と時価のどちらを使うべき? 貸借対照表上の簿価を使うのが最も一般的ですが、将来を見据えた分析では、自己資本に時価を用いることもあります。