什么是债务资本比率?
债务资本比率(Debt-to-Capital Ratio)是一项衡量财务杠杆的指标,用来反映企业整体资本结构中有多少比例是依靠债务而非股东权益来支撑的。投资者、放贷机构和分析师都常用它来判断企业的财务风险。比率越高,说明企业对借款的依赖越大——这既可能放大收益,也会同步放大风险。
如何使用本计算器
填入你的总债务(短期加长期的计息债务)以及股东权益总额。计算器会用债务除以总资本,同时给出小数形式的比率和百分比。本工具不绑定任何特定国家或会计准则,只要你输入的数据使用同一种货币即可适用。
计算公式详解
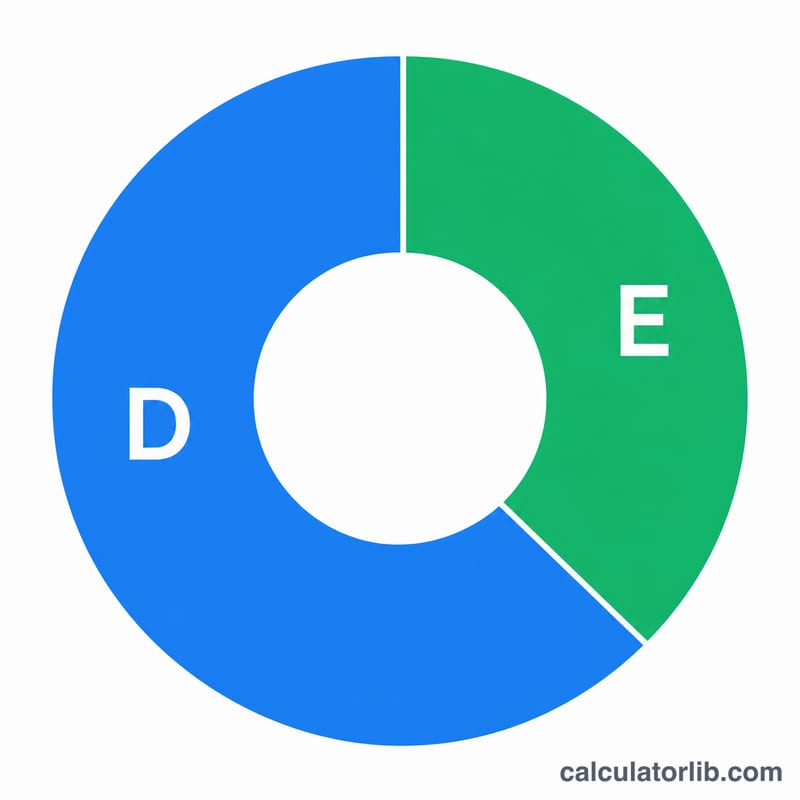
债务资本比率 = 总债务 ÷(总债务 + 股东权益)。其中分母「总资本」就是债务与权益之和。把结果乘以 100,即可换算成百分比。比率为 0.4(40%)意味着每 1 元资本中,有 0.4 元来自债务。
$$\text{Debt-to-Capital} = \frac{\text{Total Debt}}{\text{Total Debt} + \text{Total Equity}}$$
实例演示
假设某公司有 40 万元总债务和 60 万元股东权益。总资本为 $$400{,}000 + 600{,}000 = 1{,}000{,}000$$ 元。比率为 $$400{,}000 \div 1{,}000{,}000 = 0.40$$,即 40%。这表明其杠杆水平适中,整体属于较为健康的状态。
解读你的债务资本比率
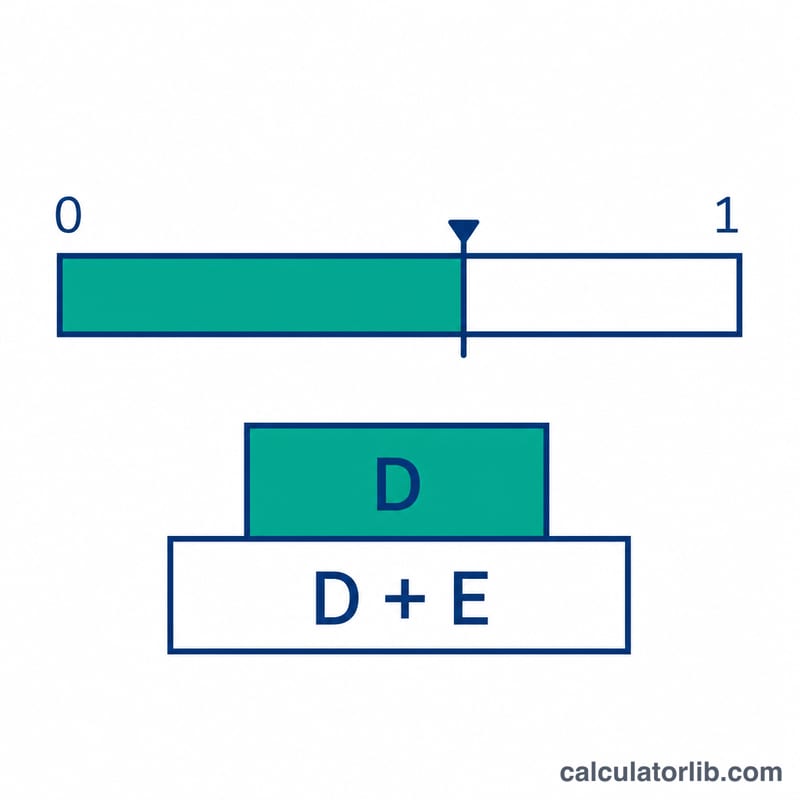
债务资本比率反映公司全部资本中来自债务的比例:\(\frac{ \text{债务} }{ \text{债务} + \text{权益} }\)。它可以用小数(例如 0.40)或百分比(40%)表示。当债务和权益均为正数时,该比率始终介于 0 和 1 之间。
- 0:公司没有债务,全部资金来自权益。
- 1(100%):公司没有权益,全部资金来自债务。
- 低(低于约 0.3):资本主要为权益。固定利息负担较小,公司有更大空间吸收损失。公司也可能较少使用财务杠杆,这意味着净资产收益率的潜在回报可能较低。
- 中等(约 0.3 至 0.5):债务与权益相对平衡。许多成熟企业处于这一区间,根据行业不同,它通常被视为较为合理的组合。
- 高(高于约 0.6):债务是主要资金来源。相对于资本基础,利息和偿还义务较大,因此公司更容易受到收入下降、利率上升或信贷收紧的影响。
约 0.5 至 0.6 之间的比率处于灰色地带,此时背景信息最为关键。
注意事项
- 负权益或权益极低:如果累计亏损、大额回购或资产减值使权益降至零或以下,分母会缩小,比率可能超过 1 或失去意义。权益值极小也会使比率接近 1,因此对此类结果需谨慎对待,并查看底层数据。
- 行业:公用事业、房地产和电信等资本密集型及受监管行业,通常比软件或咨询公司负债更多。应主要与同行进行比较。
- 利率:当借贷成本较高时,同样的比率意味着更沉重的利息负担,而利率较低时则不然。
- 现金流稳定性:现金流稳定、可预测的公司通常比收益波动较大的公司能够承受更高的比率。
这是关于如何解读该比率的一般性教育信息,不构成财务建议。
关键术语表
- 总债务
- 带息借款,包括短期债务(银行贷款、商业票据、长期债务中一年内到期的部分)和长期债务(债券、定期贷款)。定义因准则而异:在国际财务报告准则(IFRS 16)和美国通用会计准则(US GAAP ASC 842)等会计准则下,租赁负债计入资产负债表,许多分析师将其纳入总债务,而另一些人则不计入。比较不同公司时应保持一致。应付账款等经营性项目通常不计入。
- 总权益
- 股东对公司的剩余索取权,通常指股东权益:股本、留存收益及其他储备。账面价值来自资产负债表,反映历史会计核算。市值(市场资本化)为股价乘以已发行股数,反映投资者当前的预期。账面价值是该比率更常用的选择,但也存在市值版本,且结果会有所不同。
- 总资本
- 总债务与总权益之和,代表企业的长期资金来源。它是该比率的分母。
- 杠杆
- 利用借入资金为资产或经营活动融资。杠杆越高,在经营状况良好时可放大净资产收益率,但也会放大损失,并提高财务困境的风险。
- 产权比率
- 总债务除以总权益:\(\frac{ \text{债务} }{ \text{权益} }\)。它直接比较债务与权益,而债务资本比率则比较债务与合计总额。两者相关:若债务资本比率为 \(r\),则产权比率为 \(\frac{r}{1-r}\)。例如,债务资本比率为 0.40 时,产权比率约为 0.67。
常见问题
债务资本比率多少算合适?这会因行业而异,但通常低于 0.5(50%)被视为较为稳健,高于这一水平则意味着杠杆更高、风险更大。
它和债务权益比(Debt-to-Equity)有什么区别?债务权益比是用债务除以股东权益;而债务资本比率是用债务除以「债务加权益」,因此结果始终落在 0 到 1 之间。
应该用账面价值还是市场价值?最常见的是采用资产负债表上的账面价值,但分析师有时也会用权益的市场价值,以获得更具前瞻性的视角。