

这个计算器到底在算什么
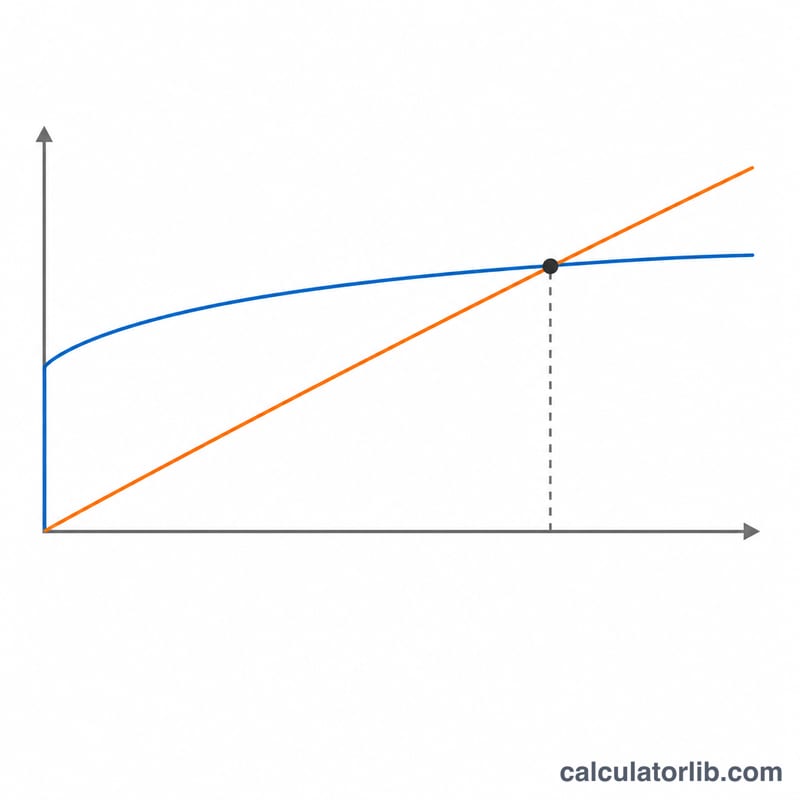
它算的是你的盈亏平衡持有年限:你得在这套房子里住满多少年,买房摊到每个月的平均成本才会低于租一套条件相当的房子。计算器会构造两条 30 年的成本路径——一条是你买下、居住、并在第 \(n\) 年年末卖出;另一条是你租房,同时把没有砸进房子里的钱拿去投资——然后找出买房那条线跌破租房那条线的那一年。当你手上已经有一份真实的出价和一套真实的房源、但又不确定自己会待多久时,这个数字就是决策本身:如果三年后可能要搬走,答案基本就定了。
请注意适用范围:本工具按美国的购房与税务惯例建模——房贷利息与房产税的分项抵扣(itemized deduction)、标准扣除额、自住房出售的资本利得豁免、HOA 物业费、买卖双方的过户成本(closing costs)等。其他国家/地区规则差别很大:例如中国大陆没有对应的房贷利息分项抵扣(个税只有每月 1000 元的住房贷款利息专项附加扣除),房产持有环节税费、交易税费与二手房佣金结构也完全不同。若你在美国以外购房,可把这些字段当作通用参数手工填入本地实际税费,并把税率相关项目置 0。
各项输入怎么填
百分比直接填整数或小数(填 6.688 表示 6.688%),金额字段里带千分位逗号也没问题。
| 购房相关 | 数据从哪来 | 合理区间 |
|---|---|---|
| 房价 | 卖方已接受的成交价,不是挂牌价 | 不限 |
| 首付比例 | 你真正要电汇出去的现金,占房价的百分比 | 0–100(100 = 全款) |
| 贷款利率 | 你已锁定的利率 | 0–10% |
| 贷款年限 | 你的房贷期限 | 不小于 2;留空按 30 年 |
| 买入过户费 | 贷款机构、产权与第三方托管等费用,占房价百分比 | 1–5% |
| 房产税 | 所在郡的税率,按成交价计征 | 0.3–2.5%/年 |
| 房产税涨幅 | 本地评估价值的增长速度 | 0–5%/年 |
| 房屋保险 | 保险公司给出的年保费 | $800–$6,000 |
| HOA 物业费 | 房源信息里的年费(没有就填 0) | $0–$12,000 |
| 维护费 | 每年占房屋价值的百分比 | 1–2%/年 |
| 房价升值率 | 本地长期趋势;可以填负数 | 0–5%/年 |
| 保险/杂费涨幅 | 保费与 HOA 物业费的增长速度 | 2–5%/年 |
| 卖出过户费 | 经纪佣金加上过户、转让等费用 | 5–8% |
| 租房与个人情况 | 数据从哪来 | 合理区间 |
|---|---|---|
| 月租金 | 你真会去租的那套房的报价租金 | 不限 |
| 租金涨幅 | 市场租金的增长速度 | 2–5%/年 |
| 租客保险 | 按月填,不是按年 | $10–$40 |
| 押金 | 通常为一个月租金;模型假设全额退还 | $0–$6,000 |
| 前期费用 | 申请费、入住费等——一去不回 | $0–$5,000 |
| 投资收益率 | 没砸进房子的现金能挣到的税前收益 | 3–8%/年 |
| 联邦/州边际税率 | 你普通收入所适用的最高一档税率 | 合计 0–50% |
| 报税身份 | 决定标准扣除额与出售豁免额度 | 五个选项 |
计算公式
设 \(t\) 为你的综合边际税率,\(r\) 为投资收益率,\(g\) 为「被占用而没能拿去投资的每一块钱」所适用的增长因子:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$第 \(k\) 年在两边各产生一笔当年支出——买房为 \(B_k\),租房为 \(R_k\):
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$其中 \(P\) = 房价,\(T\) = 年房产税,\(I\) = 保险,\(H\) = HOA 物业费,\(m\) = 维护费百分比,\(a\) = 升值率,\(S\) = 标准扣除额,\(i_T, i_C, i_R\) 是三个涨幅因子。若你在第 \(n\) 年年末搬离,以第 \(n\) 年币值计的两侧总成本为
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$ $$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$其中 \(U\) = 首付加买入过户费,\(V_n\) = 升值后的房屋价值,\(c_s\) = 卖出过户费率,\(D\) = 押金,\(F\) = 前期费用。两侧总额各除以 \(12n\) 得到平均月成本,盈亏平衡点就是这两条平均线交叉的位置:
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$一个完整算例
一套 $500,000 的房子,首付 20%,利率 6.688%、期限 30 年,买入过户费 2%、卖出过户费 7%,房产税 1.5% 且每年上涨 3%,保险 $2,500,维护费 1.5%,升值率 3%;对比月租 $3,000 且每年涨 3%、租客保险 $15/月、押金 $3,000、前期费用 $100;投资收益率 5%,联邦税率 25%,报税身份为已婚联合申报。
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$持有第 1 年,贷款余额降至 $395,686.22,利息抵扣按年初与年末两个余额的平均值计算:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$第 1 年年末以 \(500{,}000\times1.03 = \$515{,}000\) 卖出,扣掉 7% 卖出费用后净得 $478,950——低于计税基础,所以没有资本利得税。还清贷款后到手 \(478{,}950 - 395{,}686.22 = \$83{,}263.78\),于是
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$ $$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$把同样的循环往后跑:第 7 年买房平均 $3,881、租房 $3,802(买房每月贵 $79);第 8 年买房 $3,905、租房 $3,930(买房每月便宜 $25)。做线性插值:
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$
那些容易看走眼的规则
第 1 年的经常性支出就已经涨过一轮了。$500,000 按 1.5% 计的房产税,第一年记的是 $7,725 而不是 $7,500——每一项都会先完整增长一年,才第一次被计入账单。
维护费跟着房屋当前价值走,而不是你的买入价。1.5% 的维护费叠加 3% 的升值,会从第 1 年的 $7,725 一路爬到第 30 年的 $18,204。HOA 物业费套用的是保险涨幅,租客保险套用的是租金涨幅;这两项都没有自己独立的涨幅参数。
贷款到期的那一年是「免费」的。月供只在期限结束之前的那些年份计收;到了最后一年,余额直接清零,既没有还款也没有利息抵扣。以 5 年期为例,买房的平均成本会在第 4 年到第 5 年之间从约 $43,500 掉到约 $22,000——这会让短期限看起来格外漂亮。
你的税率会悄悄改变投资收益率。联邦税率与州税率是相加的,这个总和既决定分项抵扣的价值,也会削减投资收益:25% 税率下的 5% 收益,实际按 3.75% 计算。哪怕你根本没申报任何抵扣,调高税率也可能让盈亏平衡点挪动将近一年。
税务规则按 2026 年美国税法设定,做了简化并保持固定。标准扣除额采用 IRS 公布的 2026 年金额:单身或已婚分开申报 $16,100,已婚联合申报或符合条件的丧偶者 $32,200,户主申报 $24,150,以后各年不随通胀调整。房贷利息只就平均贷款余额的前 $750,000(已婚分开申报为 $375,000)按比例抵扣,模型里没有 SALT(州与地方税抵扣)上限。出售增值超过豁免额的部分——已婚联合申报 $500,000,单身、户主或已婚分开申报 $250,000——按 15% 统一税率征税,这是最常见的长期资本利得税率,而不是你自己的税档。丧偶者的 $500,000 豁免额,假设房子在配偶去世后两年内卖出。来源:IRS Rev. Proc. 2025-32、IRC §121(IRS Publication 523)、IRC §163(h)(3)(F)(IRS Publication 936)。
整个对比假定你最终会卖房。每一行都会扣除当年卖出的净收入(已减去卖出费用与贷款余额)——这正是为什么在强势市场里买房可能算出负的平均成本,也是为什么卖出费用一提高,盈亏平衡点就会往后推。
算的是最后一次交叉,不是第一次。在期限短、月供高的贷款下,买房可能在还完贷款的那一刻立刻反超,随后又因税费与维护费不断复利而重新落后。工具给出的是 30 年之内最后一次交叉的年份,有时会比第一次晚上十年。
「未来 30 年租房更便宜」这句话,也可能出现在买房每一行都赢的时候。它真正的含义是「没找到交叉点」——如果买房从第 0 天起就一直领先,自然就无从交叉。把买入和卖出两个过户费百分比都置 0,你马上就能复现这种情况;这时请看表格,别看那句话。
贷款年限的校验有点挑剔。留空或填 0 视为 30 年;填 0 到 2 之间的值会被直接拒绝,而不是自动修正。像 2.4 这样的小数是可以接受的。
常见问题
为什么买房的平均月成本先降后升?
早期,那一大笔前期现金被摊到越来越多的月份上,所以平均值往下走。往后,所有被占用资金的机会成本仍在以 \(g\) 复利增长,而卖房净收入却跟不上,于是平均值掉头向上——在本例参数下,它在第 7 年触底于 $3,881,到第 30 年升至 $6,283。
结果可以是负数吗?
可以,而且不是出错。如果升值与卖房收入跑赢了持有成本,买房的平均成本就是负的——相当于这套房子倒贴钱请你住。
押金算成本吗?
只算它的机会成本。模型假设押金全额退还,所以在 3.75% 的税后收益率下,$12,000 的押金对第一年的租房成本只增加了 $450。相比之下,前期费用是彻底沉没的。
为什么租金只改了一点点,答案就变了零点一年?
交叉点是在表格里显示的「整数美元」月度列上搜索的,所以一个让某一列变动一美元的改动,就可能把结果推到下一个十分位。请把结论理解为精确到大约 0.1 年。
房价该填今天的价格,还是我期望的卖出价?
填今天的价格——剩下的交给升值率。建议跑两遍:一遍把升值率设为 0%,一遍用本地实际趋势,看看结论有多大比例是压在这一个假设上的。
另见: 租房还是买房计算器 — 更简单地并排比较租房与买房的成本。
















