

この計算ツールで分かること
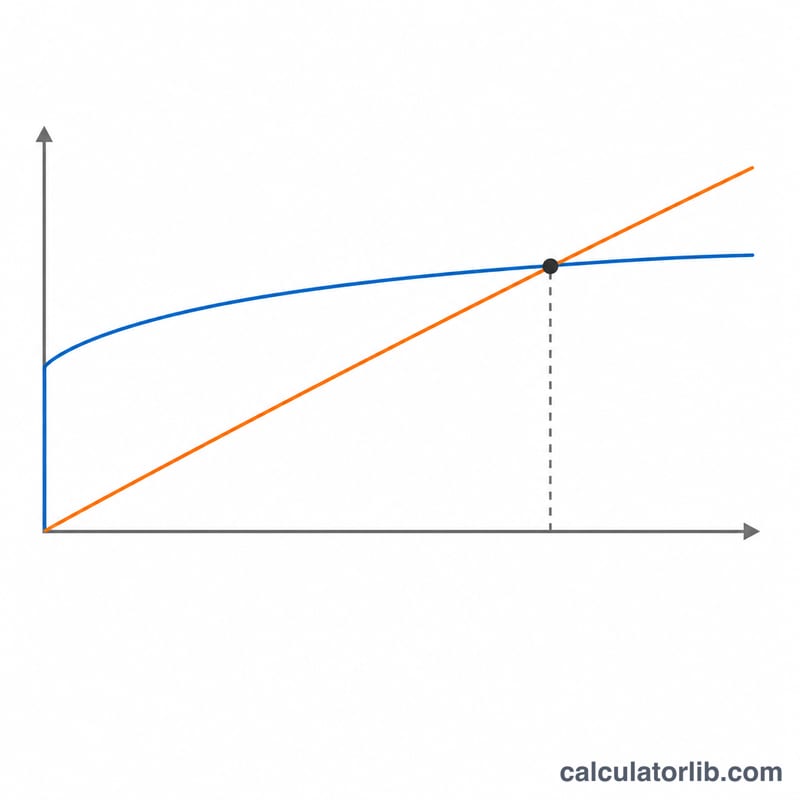
分かるのは損益分岐となる居住年数です。つまり「同等の物件を借り続けた場合と比べて、買ったほうが月あたりの平均コストで安くなるまでに、何年住み続ける必要があるか」。30年分のコストの道筋を2本つくり — 一方は購入して住み、\(n\) 年目の末に売却するケース、もう一方は賃貸に住み、住宅に沈めなかった資金を運用するケース — 購入の線が賃貸の線を下回る年を返します。目の前に実際の売買条件と実際の賃貸物件があり、住む年数が読めないときにこそ効きます。3年で引っ越すかもしれないなら、この一点が判断のすべてです。
前提は米国の制度です。住宅ローン利息の項目別控除、標準控除、売却益の非課税枠(居住用資産の譲渡益除外)、申告資格(filing status)といった米国の税ルールを組み込んでいます。日本の住宅事情に当てはめる場合、住宅ローン控除(住宅借入金等特別控除)、固定資産税・都市計画税、仲介手数料や登記費用、3,000万円特別控除などは扱いがまったく異なるため、金額の目安としてではなく「どの変数が結論を動かすか」を掴む道具として使ってください。
入力項目の読み方
割合はそのままの数値で入力します(6.688 は 6.688% の意味)。金額欄はカンマ区切りのままでも構いません。
| 住宅の購入 | どこから拾うか | 妥当な範囲 |
|---|---|---|
| 物件価格 | 売出価格ではなく、合意した契約価格 | 制限なし |
| 頭金 | 実際に振り込む自己資金。価格に対する% | 0〜100(100 は現金一括) |
| 金利 | 確定した適用金利 | 0〜10% |
| 返済期間 | 住宅ローンの年数 | 2以上。空欄なら30年 |
| 購入諸費用 | 金融機関手数料・権原保険・エスクロー費用。価格に対する% | 1〜5% |
| 固定資産税 | 郡の税率。購入価格に対して課税 | 年0.3〜2.5% |
| 税額の上昇率 | 評価額の上昇ペース | 年0〜5% |
| 住宅保険料 | 保険会社の見積年額 | $800〜$6,000 |
| HOA費(管理組合費) | 物件情報に記載の年額(なければ0) | $0〜$12,000 |
| 修繕・維持費 | 住宅評価額に対する年% | 年1〜2% |
| 資産価値の上昇率 | その地域の長期トレンド。マイナスも可 | 年0〜5% |
| 保険・費用の上昇率 | 保険料とHOA費の伸び | 年2〜5% |
| 売却諸費用 | 仲介手数料+移転関連コスト | 5〜8% |
| 賃貸とあなた自身 | どこから拾うか | 妥当な範囲 |
|---|---|---|
| 月額家賃 | 実際に借りるつもりの物件の募集家賃 | 制限なし |
| 家賃の上昇率 | 市場家賃の伸び | 年2〜5% |
| 借家人保険料 | 年額ではなく月額 | $10〜$40 |
| 敷金 | 通常は家賃1か月分。全額返還される前提 | $0〜$6,000 |
| 初期費用 | 申込手数料・入居時費用。戻ってこない支出 | $0〜$5,000 |
| 投資利回り | 住宅に沈めなかった資金の税引前リターン | 年3〜8% |
| 連邦/州の限界税率 | 通常所得にかかる最高税率 | 合計0〜50% |
| 申告資格 | 標準控除額と売却益の非課税枠を決める | 5種類 |
計算式
\(t\) を連邦+州の合計限界税率、\(r\) を投資利回り、\(g\) を「運用に回さず住宅に固定した1ドルごとに掛かる成長係数」とします。
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$各年 \(k\) について、購入側 \(B_k\) と賃貸側 \(R_k\) の年額がそれぞれ1本ずつ生まれます。
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$ここで \(P\) は物件価格、\(T\) は年間固定資産税、\(I\) は保険料、\(H\) はHOA費、\(m\) は修繕費率(%)、\(a\) は値上がり率、\(S\) は標準控除額、\(i_T, i_C, i_R\) は3種類の上昇率です。\(n\) 年目の末に退去(売却)する場合、\(n\) 年目時点の価値に換算した合計は次のようになります。
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$ $$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$\(U\) は頭金+購入諸費用、\(V_n\) は値上がり後の評価額、\(c_s\) は売却諸費用率、\(D\) は敷金、\(F\) は初期費用です。それぞれの合計を \(12n\) で割ると平均月額コストになり、2本の平均線が交差する点が損益分岐です。
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$具体例で追ってみる
$500,000の住宅を頭金20%、金利6.688%・30年返済で購入。購入諸費用2%、売却諸費用7%、固定資産税1.5%(年3%上昇)、保険料$2,500、修繕費1.5%、値上がり率3%。対する賃貸は月$3,000(年3%上昇)、借家人保険が月$15、敷金$3,000、初期費用$100。投資利回り5%、連邦税率25%、夫婦合算申告とします。
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$保有1年目、残債は$395,686.22まで減り、利息控除は年初・年末残高の平均で計算されます。
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$1年目の末に \(500{,}000\times1.03 = \$515{,}000\) で売却すると、7%の売却費用を差し引いて手取りは$478,950。取得価額を下回るので譲渡益課税はありません。ローン残債を返すと \(478{,}950 - 395{,}686.22 = \$83{,}263.78\) が手元に残り、
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$ $$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$同じ計算を先まで回すと、7年目の平均は購入$3,881に対し賃貸$3,802(購入が月$79高い)、8年目は購入$3,905に対し賃貸$3,930(購入が月$25安い)。線形補間すると、
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$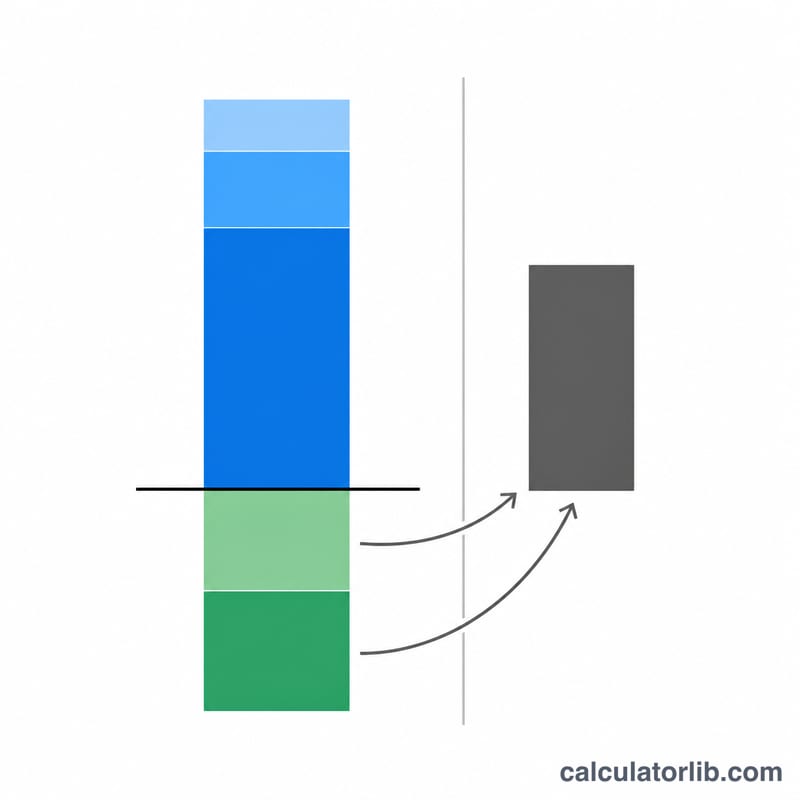
つまずきやすいルール
毎年かかる費用は、1年目からすでに1回分上昇しています。$500,000の1.5%の固定資産税は、初年度$7,500ではなく$7,725として計上されます。どの項目も請求される前に丸1年分成長する扱いです。
修繕費は購入価格ではなく、その時点の住宅評価額に連動します。1.5%・値上がり3%なら、1年目の$7,725から30年目には$18,204まで膨らみます。またHOA費は保険料の上昇率に、借家人保険は家賃の上昇率に乗ります。この2つに専用の上昇率はありません。
ローンが満期を迎える年は支払いゼロです。返済は期間が終わる前の年までに計上され、最終年は残債が消えるだけで、支払いも利息控除も発生しません。返済期間5年なら、購入の平均コストは4年目の約$43,500から5年目の約$22,000へ急落します。短期ローンが実際より有利に見える点に注意してください。
税率は、気づかないうちに投資利回りも変えています。連邦税率と州税率は合算され、その合計が項目別控除の価値を決めると同時に、運用リターンも目減りさせます。25%の税率なら5%は3.75%として適用されます。控除をまったく使わないケースでも、税率を上げるだけで損益分岐が1年近く動くことがあります。
税制は2026年の米国税法に基づき、簡略化して固定しています。標準控除は申告区分ごとの2026年のIRS金額で、独身・夫婦個別は$16,100、夫婦合算・適格寡婦(夫)は$32,200、特定世帯主は$24,150。以後の年もインフレ調整はしません。住宅ローン利息は平均残高のうち最初の$750,000(夫婦個別は$375,000)に対応する分だけを按分して控除し、SALT控除の上限は反映していません。売却益は非課税枠(夫婦合算は$500,000、独身・特定世帯主・夫婦個別は$250,000)を超えた分に、本人の限界税率ではなく、最も一般的な長期譲渡益税率である一律15%が課されます。適格寡婦(夫)の$500,000は、配偶者の死亡から2年以内に売却する前提です。出典:IRS Rev. Proc. 2025-32、IRC §121(IRS Publication 523)、IRC §163(h)(3)(F)(IRS Publication 936)。
この比較は「必ず売却する」前提です。各年の行は、その年に売った場合の手取り(売却費用とローン残債を差し引いた額)を差し引いています。だからこそ相場が強い地域では購入の平均コストがマイナスになり得ますし、売却諸費用を上げると損益分岐が後ろにずれます。
採用されるのは最初の交差ではなく、最後の交差です。期間が短く負担の重いローンでは、返済が終わった瞬間に購入が有利に転じ、その後に税負担と修繕費が積み上がって再び逆転することがあります。表示される年は30年以内の最後の交差で、最初の交差から10年後ということも起こります。
全行で購入が勝っていても「今後30年は賃貸のほうが安い」と出ることがあります。このメッセージは「交差が見つからなかった」という意味です。ゼロ年目から購入が有利なら、そもそも交差する場所がありません。購入・売却の諸費用率を両方0にすれば再現できます。文章ではなく表を読んでください。
返済期間の入力は神経質です。空欄または0は30年として扱われますが、0より大きく2未満の値は補正されずエラーになります。2.4のような小数は受け付けます。
よくある質問
購入の平均月額コストが、いったん下がってから再び上がるのはなぜ?
初期はまとまった自己資金がより多くの月数に薄まるため、平均が下がります。その後は住宅に固定された資金の機会費用が \(g\) で複利的に膨らむ一方、売却手取りはそこまで伸びないため、平均が再び上向きます。この設例では7年目の$3,881で底を打ち、30年目には$6,283まで戻ります。
数字がマイナスになることはある?
あります。エラーではありません。値上がりと売却手取りが保有コストを上回れば、購入の平均コストはマイナスになります。住まいがあなたに家賃を払ってくれた、という状態です。
敷金はコストとして数えられている?
機会費用の分だけです。全額返還される前提なので、税引後3.75%の運用なら$12,000の敷金が初年度の賃貸コストに加えるのはわずか$450。一方、初期費用のほうは丸ごと消えて戻りません。
家賃をわずかに変えただけで答えが0.1年動いたのはなぜ?
交差点は、表に表示されるドル単位(整数)の月額列の上で探索されます。そのため、ある列が$1動くだけで結果が次の0.1年に転ぶことがあります。表示される年数は「およそ0.1年の精度」と考えてください。
入力するのは今の価格? それとも売れると期待する価格?
今の価格です。将来分は値上がり率が引き受けます。値上がり率0%のケースと、地域トレンドを入れたケースの2回回してみると、結論がその1つの前提にどれだけ寄りかかっているかが見えます。
関連ツール: 賃貸・購入どっちがお得?比較シミュレーター — 賃貸と購入のコストをよりシンプルに比較できます。
















