

Ce que calcule cet outil
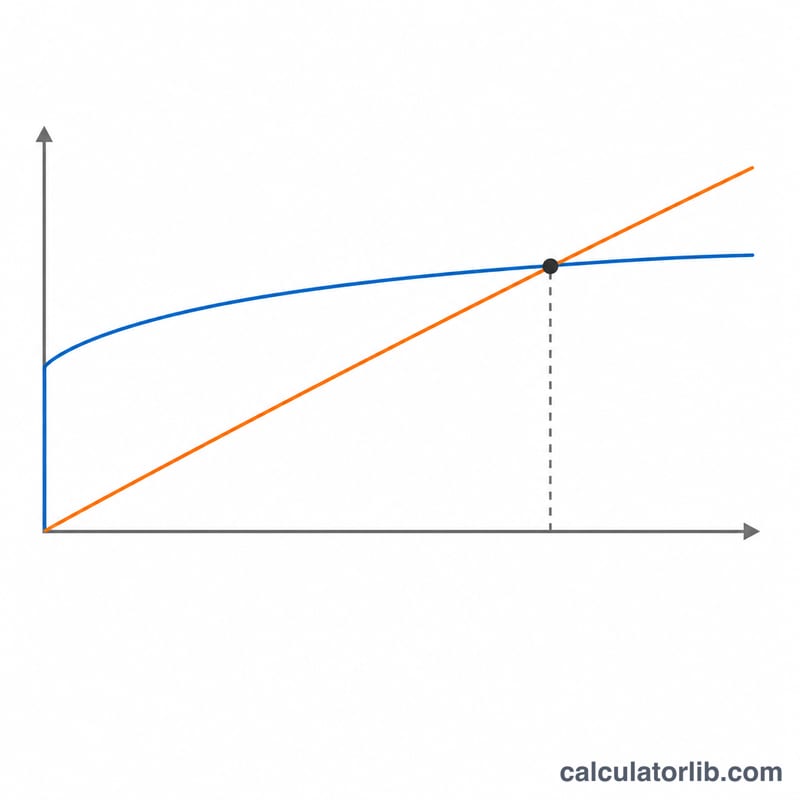
Il détermine votre durée de détention rentable : combien d'années vous devez habiter un logement pour que l'achat revienne moins cher, en moyenne par mois, que la location d'un bien comparable. Il construit deux trajectoires de coûts sur 30 ans — l'une où vous achetez, habitez, puis revendez à la fin de l'année \(n\) ; l'autre où vous louez et placez l'argent que vous n'avez pas immobilisé dans la pierre — puis indique l'année où la courbe « achat » passe sous la courbe « location ». C'est l'outil qu'il vous faut quand une offre et une annonce concrètes sont sur la table et que votre horizon reste flou : si vous risquez de déménager dans trois ans, c'est toute la décision.
Attention au périmètre : ce calculateur repose sur les règles américaines. Il raisonne en dollars et intègre des mécanismes propres aux États-Unis — déduction des intérêts d'emprunt, standard deduction, charges de HOA (association de copropriétaires), exonération de plus-value à la revente de la résidence principale, impôt fédéral additionné à l'impôt d'État. En France, la logique économique reste la même, mais la fiscalité est très différente : les intérêts d'emprunt ne sont pas déductibles pour une résidence principale, la plus-value sur la résidence principale est totalement exonérée, et la taxe foncière comme les charges de copropriété obéissent à d'autres barèmes. Utilisez-le tel quel pour un projet aux États-Unis ; pour un projet français, servez-vous-en comme cadre de raisonnement en mettant les paramètres fiscaux à zéro.
Comment renseigner les champs
Les pourcentages s'écrivent en nombres entiers (6.688 signifie 6,688 %), et les virgules de séparation sont acceptées dans les champs en dollars.
| Achat du logement | Où trouver l'information | Fourchette réaliste |
|---|---|---|
| Prix du logement | L'offre acceptée, pas le prix affiché | Libre |
| Apport | Le comptant que vous verserez réellement, en % du prix | 0–100 (100 = achat comptant) |
| Taux d'intérêt | Votre taux verrouillé | 0–10 % |
| Durée du prêt | La durée de votre crédit | 2 ou plus ; vide = 30 |
| Frais d'acquisition | Frais de banque, de titre et de séquestre, en % du prix | 1–5 % |
| Taxe foncière | Taux du comté, appliqué au prix d'achat | 0,3–2,5 %/an |
| Hausse de la taxe foncière | Progression des valeurs cadastrales locales | 0–5 %/an |
| Assurance habitation | Prime annuelle proposée par votre assureur | $800–$6,000 |
| Charges de copropriété (HOA) | Montant annuel indiqué dans l'annonce (0 si aucune) | $0–$12,000 |
| Entretien | % de la valeur du bien par an | 1–2 %/an |
| Valorisation du bien | Tendance locale de long terme ; peut être négative | 0–5 %/an |
| Hausse des charges et assurances | Progression des primes et des charges | 2–5 %/an |
| Frais de vente | Commission d'agence plus frais de mutation | 5–8 % |
| Location et profil personnel | Où trouver l'information | Fourchette réaliste |
|---|---|---|
| Loyer mensuel | Le loyer demandé pour le bien que vous prendriez | Libre |
| Hausse du loyer | Progression des loyers de marché | 2–5 %/an |
| Assurance locataire | Par mois, pas par an | $10–$40 |
| Dépôt de garantie | En général un mois de loyer ; supposé restitué | $0–$6,000 |
| Frais initiaux | Frais de dossier et d'entrée dans les lieux — perdus | $0–$5,000 |
| Rendement des placements | Ce que rapporterait l'argent non immobilisé, avant impôt | 3–8 %/an |
| Taux marginal fédéral / d'État | Votre tranche la plus haute sur les revenus ordinaires | 0–50 % cumulés |
| Situation fiscale | Détermine l'abattement et l'exonération à la revente | Cinq options |
La formule
Soit \(t\) votre taux marginal d'imposition cumulé, \(r\) le rendement des placements et \(g\) le facteur de croissance appliqué à chaque dollar immobilisé au lieu d'être placé :
$$g = 1 + r\,(1-t), \qquad t = t_{\text{fédéral}} + t_{\text{état}}$$Chaque année \(k\) produit un montant de chaque côté — \(B_k\) pour l'achat, \(R_k\) pour la location :
$$B_k = \underbrace{12\,\text{pmt}}_{\text{seulement si } k\, \lt\, \text{durée}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{loyer} + \text{assurance locataire})\,(1+i_R)^k$$Avec \(P\) = prix, \(T\) = taxe foncière annuelle, \(I\) = assurance, \(H\) = charges de copropriété, \(m\) = % d'entretien, \(a\) = valorisation, \(S\) = abattement forfaitaire (standard deduction), et \(i_T, i_C, i_R\) les trois taux d'indexation. Si vous partez à la fin de l'année \(n\), les totaux exprimés en dollars de l'année \(n\) valent
$$\text{Achat}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{solde}_n - \text{impôt plus-value}\right]$$ $$\text{Location}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$où \(U\) = apport plus frais d'acquisition, \(V_n\) = valeur revalorisée, \(c_s\) = frais de vente, \(D\) = dépôt de garantie, \(F\) = frais initiaux. Chaque total est divisé par \(12n\) pour obtenir le coût mensuel moyen, et le seuil de rentabilité se situe au croisement des deux moyennes :
$$\text{seuil} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{achat}_n^{\text{mensuel}} - \text{location}_n^{\text{mensuel}}$$Un exemple chiffré
Un logement à $500,000, 20 % d'apport, 6.688 % sur 30 ans, 2 % de frais d'acquisition et 7 % de frais de vente, 1,5 % de taxe foncière progressant de 3 %/an, $2,500 d'assurance, 1,5 % d'entretien, 3 % de valorisation ; face à un loyer de $3,000/mois progressant de 3 %/an, avec $15/mois d'assurance locataire, un dépôt de $3,000 et $100 de frais initiaux ; 5 % de rendement des placements, 25 % d'impôt fédéral, déclaration commune de couple marié.
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$Première année de détention, le capital restant dû tombant à $395,686.22 et la déduction des intérêts étant calculée sur la moyenne des deux soldes de fin d'année :
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$Revente à la fin de la première année pour \(500{,}000\times1.03 = \$515{,}000\), soit $478,950 net après 7 % de frais de vente — aucun impôt sur la plus-value, ce montant étant inférieur au prix de revient. Le produit net s'élève à \(478{,}950 - 395{,}686.22 = \$83{,}263.78\), d'où
$$\text{Achat}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{mois}$$ $$\text{Location}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{mois}$$En poursuivant la boucle : à l'année 7, les moyennes s'établissent à $3,881 pour l'achat contre $3,802 pour la location (l'achat coûte $79/mois de plus) ; à l'année 8, $3,905 contre $3,930 (l'achat devient $25/mois moins cher). Par interpolation :
$$\text{seuil} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{ans}}$$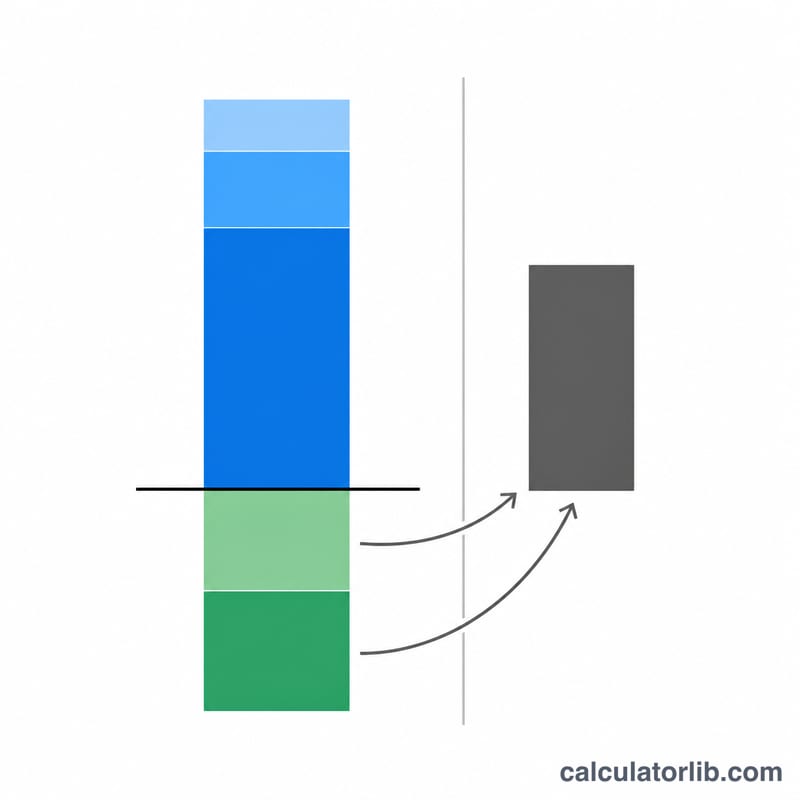
Les règles qui surprennent
Toutes les charges récurrentes sont déjà indexées dès l'année 1. Une taxe foncière de 1,5 % sur $500,000 est facturée $7,725 la première année, et non $7,500 : chaque poste progresse d'une année pleine avant même d'être appelé.
L'entretien suit la valeur du bien, pas le prix payé. À 1,5 % avec 3 % de valorisation, il passe de $7,725 en année 1 à $18,204 en année 30. Les charges de copropriété suivent l'indexation de l'assurance et l'assurance locataire celle du loyer ; ni l'une ni l'autre n'a d'indexation propre.
L'année où le prêt arrive à échéance est gratuite. Les mensualités sont comptées pour les années précédant la fin de la durée ; la dernière année, le solde est simplement soldé, sans versement ni déduction d'intérêts. Sur une durée de 5 ans, le coût moyen d'achat chute d'environ $43,500 à $22,000 entre les années 4 et 5, ce qui flatte artificiellement les durées courtes.
Votre taux d'imposition modifie discrètement le rendement des placements. Les taux fédéral et d'État sont additionnés, et cette somme sert à la fois à valoriser la déduction détaillée et à raboter le rendement : 5 % à un taux de 25 % devient 3,75 %. Relever votre taux d'imposition peut décaler le seuil de près d'un an, même si vous ne déduisez rien.
Les règles fiscales suivent le droit américain de 2026, simplifiées et figées. L'abattement forfaitaire correspond au montant 2026 de l'IRS pour votre situation : $16,100 pour un célibataire ou des époux déclarant séparément, $32,200 pour un couple marié en déclaration commune ou un conjoint survivant éligible, $24,150 pour un chef de famille — et il n'est pas revalorisé les années suivantes. Les intérêts d'emprunt ne sont déductibles que sur les premiers $750,000 du solde moyen du prêt ($375,000 en déclarations séparées), au prorata, et il n'y a pas de plafond SALT. Les plus-values de revente au-delà de l'exonération — $500,000 pour un couple en déclaration commune, $250,000 pour un célibataire, un chef de famille ou des déclarations séparées — sont imposées à un taux forfaitaire de 15 %, le taux le plus courant sur les plus-values à long terme, et non à votre tranche marginale. Le conjoint survivant bénéficie de l'exonération de $500,000 en supposant que la vente intervient dans les deux ans suivant le décès. Sources : IRS Rev. Proc. 2025-32, IRC §121 (IRS Publication 523), IRC §163(h)(3)(F) (IRS Publication 936). Rappel : rien de tout cela ne s'applique en France, où la résidence principale est exonérée de plus-value.
La comparaison suppose que vous revendez. Chaque ligne déduit le produit de la vente de l'année concernée, net des frais de vente et du capital restant dû — d'où un coût moyen d'achat parfois négatif dans un marché porteur, et un seuil repoussé lorsque les frais de vente augmentent.
C'est le dernier croisement qui compte, pas le premier. Avec un prêt court et coûteux, l'achat peut prendre l'avantage dès l'arrêt des mensualités, puis le reperdre à mesure que taxe foncière et entretien s'accumulent. L'année affichée est le dernier croisement dans la fenêtre de 30 ans, parfois une décennie après le premier.
« La location est moins chère sur les 30 prochaines années » peut s'afficher alors que l'achat gagne sur toutes les lignes. Ce message signifie qu'aucun croisement n'a été trouvé — or si l'achat est devant dès le départ, il n'y a rien à croiser. Mettez les deux pourcentages de frais à zéro et vous le verrez : fiez-vous au tableau, pas à la phrase.
La durée du prêt est capricieuse. Vide ou 0 signifie 30 ans ; toute valeur strictement comprise entre 0 et 2 est rejetée plutôt que corrigée. Les décimales, comme 2.4, sont acceptées.
Ce que votre année de rentabilité vous dit réellement
L'année de rentabilité (t*) est la première année de la projection de 30 ans au cours de laquelle le coût cumulé de la possession cesse d'être supérieur au coût cumulé de la location. Si le calculateur retourne 9 ans, cela signifie que selon les entrées exactes que vous avez saisies, acheter et vendre à la fin de l'année 8 vous aurait coûté plus au total que louer la même période — et ce n'est qu'à partir de l'année 9 que la possession devient avantageuse. Le résultat ne dit rien sur le fait que l'achat soit « meilleur » ; il dit que l'achat est gagnant si et seulement si vous restez au moins aussi longtemps.
Les deux colonnes sont converties en chiffre mensuel moyen pour pouvoir être lues côte à côte :
$$\text{Coût mensuel moyen} = \frac{C(t)}{12\,t}$$Comme le coût cumulé est divisé par les mois écoulés, la courbe de la possession commence presque toujours très haut (l'acompte et les frais de fermeture d'achat sont absorbés l'année 1) et baisse fortement, tandis que la courbe de la location est relativement plate et dérive vers le haut avec la croissance du loyer. L'année de rentabilité est simplement celle où la courbe descendante croise celle qui dérive.
Lecture des trois résultats typiques
- Pas de rentabilité dans les 30 ans. La possession ne rattrape jamais la location selon vos hypothèses. C'est normal, pas une erreur. Cela apparaît généralement lorsque l'appréciation supposée est faible par rapport au rendement des investissements supposé, lorsque le loyer saisi est faible par rapport au prix de la maison, lorsque le taux d'intérêt est élevé, ou lorsque vous saisissez un acompte très important (ou un achat au comptant) — une grosse somme d'argent immobilisée dans une maison qui s'apprécie de 3 % perd face à la même somme se composant de 6 % dans la colonne du locataire, et 30 ans ne suffisent pas pour combler cet écart.
- Rentabilité l'année 1 ou 2. La possession est moins chère presque immédiatement. Cela se produit lorsque le loyer est très élevé par rapport au prix d'achat, lorsque le taux hypothécaire est bas, ou lorsque l'appréciation est fixée assez haut pour que le gain en capitaux propres à la vente couvre les coûts initiaux en un an ou deux. Traitez avec prudence les rentabilités à quelques mois : elles signifient généralement que le chiffre du loyer, le chiffre de l'appréciation, ou les deux, sont optimistes.
- Rentabilité quelque part entre les années 5 et 12. Le cas moyen courant. Il correspond approximativement à l'ancienne règle empirique selon laquelle les frais de transaction (frais de fermeture d'achat plus frais de fermeture de vente, souvent 8 à 10 % du prix combinés) ont besoin de plusieurs années d'amortissement et d'appréciation pour se récupérer.
Ce que le nombre est conditionné par
Le résultat ne vaut que ce que valent les trois prévisions que vous avez fournies et que personne ne peut connaître : appréciation de la valeur de la maison, croissance du loyer, et le rendement de l'investissement appliqué aux liquidités que le locataire n'immobilise pas dans un acompte. Des petits changements dans ces valeurs déplacent l'année de rentabilité de plusieurs années — voir le tableau de scénarios ci-dessous. Exécutez le calculateur deux ou trois fois avec des valeurs pessimistes et optimistes et traitez le résultat comme une plage, pas une date.
Deux hypothèses mécaniques façonnent également la réponse. D'abord, la vente est modélisée à la fin d'année de chaque année : les frais de fermeture de vente sont soustraits de la valeur projetée de la maison, le solde hypothécaire impayé est remboursé, et tout ce qui reste est crédité par rapport au coût de la possession. Deuxièmement, le gain en capitaux propres sur cette vente est testé par rapport à l'exclusion de résidence principale pour le statut de déclaration que vous avez sélectionné. Cette exclusion, ainsi que la déduction des intérêts hypothécaires, la déduction forfaitaire qui la limite, et le plafond des impôts d'État et locaux, sont des règles d'impôt sur le revenu fédéral et d'État des États-Unis — si vous êtes hors des États-Unis, réglez les taux marginaux fédéraux et d'État sur 0 et lisez les lignes fiscales comme non applicables, et substituez les droits de transfert, le droit de timbre ou le traitement des gains en capitaux de votre propre pays manuellement.
Enfin, ceci est une comparaison de coûts et rien de plus. Il ne peut pas évaluer les choses qui décident de la plupart des vrais choix de logement : l'option de déménager pour un emploi sur préavis de 30 jours, la sécurité d'occupation et la liberté des décisions du propriétaire, la capacité de rénover, le risque d'une vente forcée dans un marché en baisse, l'entretien pour lequel vous êtes ou ne voulez pas être responsable, et l'effet disciplinaire d'une hypothèque comme épargne forcée. Un calculateur qui dit « acheter après l'année 7 » est silencieux sur le fait que vous voudrez encore vivre là en année 7. Cette section est une information générale, pas un conseil financier, fiscal ou juridique ; consultez un professionnel qualifié sur votre situation propre.
Comment l'année de rentabilité varie selon les scénarios
Chaque ligne ci-dessous commence par un cas de base partagé et change exactement un levier, de sorte que le mouvement de l'année de rentabilité est attribuable à ce levier seul.
Cas de base : prix de la maison 450 000 $ · 20 % d'acompte (90 000 $) · taux 6,688 % · terme de 30 ans · frais de fermeture d'achat 3 % · frais de fermeture de vente 6 % · impôt foncier 1,1 % augmentant de 3 %/an · assurance habitation 1 800 $/an · frais HOA 0 $ · entretien 1 % · inflation des coûts/assurance 3 % · appréciation 3 % · loyer 2 400 $/mois augmentant de 3 %/an · assurance locataire 15 $/mois · dépôt de garantie 2 400 $ · coût locatif initial 2 400 $ · rendement de l'investissement 6 % · marié déclarant conjointement · taux marginal fédéral 24 % + taux marginal d'État 5 %.
Le paiement mensuel derrière chaque ligne hypothéquée est
$$M = P\,\frac{i(1+i)^{n}}{(1+i)^{n}-1} = 360{,}000 \times \frac{0.00557333\,(1.00557333)^{360}}{(1.00557333)^{360}-1} \approx 2{,}320 \text{ par mois}$$Les chiffres ci-dessous sont ceux que renvoie ce calculateur pour chaque ligne selon les règles fiscales américaines de 2026, avec des moyennes mensuelles arrondies à 10 $ près ; votre propre simulation différera si une valeur par défaut non listée diffère.
| Scénario (un levier changé) | Entrée modifiée | Seuil de rentabilité | Achat : moyenne mensuelle sur 10 ans | Location : moyenne mensuelle sur 10 ans | Sens de l'effet |
|---|---|---|---|---|---|
| Cas de base | — | 7,5 ans | ≈ 3 280 $ | ≈ 3 470 $ | Point de référence : les frais d'achat et de revente mettent près de huit ans à être amortis. |
| Appréciation faible | homeValueAppreciationPct = 1 | 21,1 ans | ≈ 4 070 $ | ≈ 3 470 $ | Le levier le plus puissant. La plus-value à la revente fond, et la propriété reste chère beaucoup plus longtemps. |
| Appréciation forte | homeValueAppreciationPct = 5 | 3,1 ans | ≈ 2 330 $ | ≈ 3 470 $ | Deux points d'appréciation de plus sur un bien de 450 000 $ pèsent plus que tous les autres postes réunis. |
| Loyers en forte hausse | rentalFeeIncreasePct = 5 | 5,7 ans | ≈ 3 280 $ | ≈ 3 850 $ | L'achat n'est pas touché ; la location se dégrade d'année en année, donc les courbes se croisent plus tôt. |
| Taux hypothécaire plus élevé | interestRatePct = 7.5 | 11,6 ans | ≈ 3 570 $ | ≈ 3 470 $ | Une plus grande part de chaque mensualité part en intérêts, donc le capital (et la valeur nette) se constitue plus lentement. |
| Achat comptant | downPaymentPct = 100 | 3,1 ans | ≈ 2 460 $ | ≈ 3 470 $ | Sans prêt, pas d'intérêts. Les 463 500 $ immobilisés ne perdent qu'environ 4,26 % par an après impôt (6 % × (1 − 0,29)), moins cher qu'un emprunt à 6,688 %. |
Les autres leviers, en une ligne chacun
- rentalFeeIncreasePct = 2 — la moyenne sur 10 ans de la location descend à environ 3 300 $ et le seuil recule à environ 9,6 ans. Un loyer encadré ou un bail long repousse nettement l'intérêt d'acheter.
- interestRatePct = 5 — la moyenne sur 10 ans de l'achat tombe à environ 2 690 $ et le seuil se rapproche à environ 3,8 ans. Le taux est le deuxième levier après l'appréciation.
- downPaymentPct = 5 — la mensualité monte à environ 2 755 $ et le seuil recule à environ 9,2 ans : les intérêts supplémentaires sur un prêt plus gros l'emportent sur le capital moins immobilisé. Ce calculateur n'a pas de champ PMI ; aux États-Unis, un prêt avec un faible apport s'accompagne normalement d'une assurance hypothécaire que le modèle ne compte pas, donc considérez cette ligne comme optimiste.
- investmentReturnPct = 4 — un rendement plus faible réduit le coût d'opportunité des deux côtés (achat ≈ 2 850 $, location ≈ 3 260 $) et le seuil se rapproche à environ 5,9 ans.
- investmentReturnPct = 8 — la moyenne sur 10 ans de l'achat monte à environ 3 750 $ contre 3 700 $ pour la location, et le seuil s'allonge à environ 10,9 ans. Supposer 4 % ou 8 % ici déplace la réponse d'environ cinq ans.
Le point à retenir : l'appréciation et le rendement des placements sont des hypothèses, pas des faits, et ce sont eux qui dominent le résultat. La déduction des intérêts d'emprunt, elle, ne change rien dans ce cas de base : environ 23 900 $ d'intérêts la première année plus environ 5 100 $ de taxe foncière font à peu près 29 000 $, sous l'abattement forfaitaire 2026 de 32 200 $ pour un couple en déclaration commune, et l'écart ne fait que se creuser à mesure que les intérêts baissent — détailler ses déductions n'est donc jamais avantageux ici.
Termes clés utilisés dans ce calculateur
- Longueur de séjour de rentabilité — la première année t au cours de laquelle le coût cumulé de la possession n'est plus supérieur au coût cumulé de la location. Exprimée en années complètes car le modèle règle la vente à la fin de chaque année.
- Coût mensuel moyen de la possession — coût cumulé total de la possession jusqu'à l'année t, y compris les espèces initiales, divisé par 12t. Ce n'est pas votre paiement hypothécaire ; c'est un chiffre tout compris net du produit de la vente, c'est pourquoi il commence très haut et baisse chaque année.
- Coût d'opportunité / rendement de l'investissement — le rendement que l'argent non dépensé pour un acompte et les frais de fermeture pourrait gagner ailleurs. Saisi comme investmentReturnPct, il est crédité à la colonne location (le terme Gt dans la formule) et est l'une des deux hypothèses qui bougent le plus fortement le résultat.
- Frais de fermeture d'achat — frais ponctuels payés à l'achat (origination du prêt, évaluation, titre, séquestre, enregistrement, droits de transfert). Saisis en pourcentage du prix de la maison ; généralement 2 à 5 % aux États-Unis, mais les frais spécifiques et leurs noms varient selon le pays et l'État.
- Frais de fermeture de vente — coûts ponctuels à la vente (commissions d'agent, droits de transfert ou de transmission, frais juridiques). Saisis en pourcentage du prix de vente projeté et soustraits avant le calcul du produit net. C'est la raison principale pour laquelle un court séjour favorise la location.
- PITI — les quatre composantes d'un paiement de logement typique : Principal (la portion qui réduit le solde du prêt), Intérêt (les frais du prêteur sur le solde impayé), Taxes (impôt foncier) et Insurance (assurance contre les risques/assurance habitation). Seul le principal crée des capitaux propres ; les trois autres sont une pure sortie.
- Frais HOA — cotisations récurrentes à une association de propriétaires ou de copropriétaires couvrant l'entretien partagé, les équipements et les réserves. Saisis ici comme un montant annuel ; c'est un coût de la possession qui n'est jamais récupéré à la vente.
- Réserve d'entretien — allocation annuelle pour réparations, remplacements et entretien, saisie en pourcentage de la valeur de la maison. Une hypothèse de 1 % est une convention de planification courante ; les maisons plus anciennes et les maisons individuelles s'exécutent généralement plus haut que les copropriétés plus récentes, où une partie du fardeau se déplace dans les frais HOA.
- Appréciation de la valeur de la maison — le taux de croissance annuel composé supposé de la valeur marchande de la propriété. Il pilote à la fois les capitaux propres crédités à la vente et (via le pourcentage d'entretien) une partie du coût continu. C'est une prévision que vous fournissez, pas un fait du marché.
- Déduction des intérêts hypothécaires — une disposition des impôts sur le revenu fédéraux des États-Unis permettant de déduire les intérêts hypothécaires sur une résidence admissible si vous détaillez. Sa valeur pratique ici est seulement le montant par lequel vos déductions détaillées dépassent la déduction forfaitaire, multiplié par votre taux marginal — de sorte que pour de nombreux emprunteurs ayant des soldes de prêt modérés l'avantage est faible ou nul, et il se rétrécit chaque année à mesure que l'intérêt baisse. Les taxes d'État et locales déductibles, y compris l'impôt foncier, sont également soumises à un plafond statutaire. Cette déduction n'existe pas dans la plupart des autres pays.
- Taux marginal combiné — taux marginal fédéral plus taux marginal d'État, appliqué à la déduction supplémentaire et, le cas échéant, au gain imposable. Marginal signifie le taux sur votre dollar suivant, pas votre taux d'imposition moyen.
- Gain en capitaux propres à la vente et exclusion de résidence principale — le gain est largement le prix net de vente moins votre base de coûts. Selon les règles américaines (IRC §121), une résidence principale admissible peut exclure jusqu'à 250 000 $ de gain pour un déclarant célibataire, marié déclarant séparément, ou chef de ménage, et jusqu'à 500 000 $ pour marié déclarant conjointement, pourvu que les tests de propriété et d'utilisation soient satisfaits. Le statut de déclaration que vous sélectionnez détermine quelle exclusion le modèle applique avant d'imposer tout excédent.
- Amortissement — le calendrier selon lequel un paiement fixe est réparti entre intérêt et principal. Les paiements précoces sont surtout des intérêts ; la part du principal croît au fil du terme. C'est pourquoi les capitaux propres s'accumulent lentement dans les premières années et pourquoi un court séjour se rentabilise rarement.
- Capitaux propres — valeur actuelle de la maison moins le solde du prêt impayé. Les capitaux propres nets à la vente (après frais de fermeture de vente et tout impôt sur le gain) est ce que le modèle soustrait du coût cumulé de la possession.
- Coût irrécupérable par rapport à dépôt remboursable — un coût locatif initial (application, frais d'agent ou d'agence, frais administratifs du premier mois) est non-récupérable et est ajouté à la colonne location de façon permanente. Un dépôt de garantie est, en principe, remboursable au départ et est donc traité comme des espèces retournées plutôt que comme un coût. Les règles de dépôt et les plafonds sont fixés par la loi nationale ou locale et diffèrent largement.
Ces définitions sont des informations générales, pas un conseil fiscal, juridique ou financier. Les dispositions fiscales nommées ci-dessus sont spécifiques aux États-Unis et changent ; confirmez les règles et seuils actuels auprès d'un professionnel qualifié avant de vous y fier.
Questions fréquentes
Pourquoi le coût mensuel moyen de l'achat baisse-t-il puis remonte-t-il ?
Au début, la grosse mise de fonds initiale se répartit sur un nombre croissant de mois, donc la moyenne baisse. Plus tard, le coût d'opportunité de tout le capital immobilisé continue de capitaliser à \(g\) alors que le produit de la vente, lui, ne suit pas : la moyenne repart à la hausse. Avec ces paramètres, elle atteint son point bas à $3,881 en année 7 et remonte à $6,283 en année 30.
Les montants peuvent-ils être négatifs ?
Oui, et ce n'est pas une erreur. Si la valorisation et le produit de la revente dépassent les coûts de portage, le coût moyen de l'achat devient négatif : le logement vous a payé pour y vivre.
Le dépôt de garantie compte-t-il comme un coût ?
Uniquement son coût d'opportunité. Il est supposé intégralement restitué : un dépôt de $12,000 n'ajoute donc que $450 au coût de la première année de location, à un rendement net d'impôt de 3,75 %. Les frais initiaux, eux, sont définitivement perdus.
Pourquoi une variation minime du loyer déplace-t-elle mon résultat d'un dixième d'année ?
Le croisement est recherché sur les colonnes mensuelles arrondies au dollar affichées dans le tableau : un écart d'un dollar sur une colonne suffit à faire basculer le résultat au dixième suivant. Considérez le chiffre affiché comme précis à environ un dixième d'année.
Dois-je saisir le prix d'aujourd'hui ou celui que j'espère à la revente ?
Le prix d'aujourd'hui — le taux de valorisation fait le reste. Il vaut la peine de lancer le calcul deux fois, une fois à 0 % de valorisation et une fois à la tendance de votre marché local, pour mesurer la part du résultat qui repose sur cette seule hypothèse.
Voir aussi: Calculateur Louer ou Acheter — une comparaison plus simple du coût de la location et de l'achat.
















