

Bu hesaplayıcı neyi buluyor?
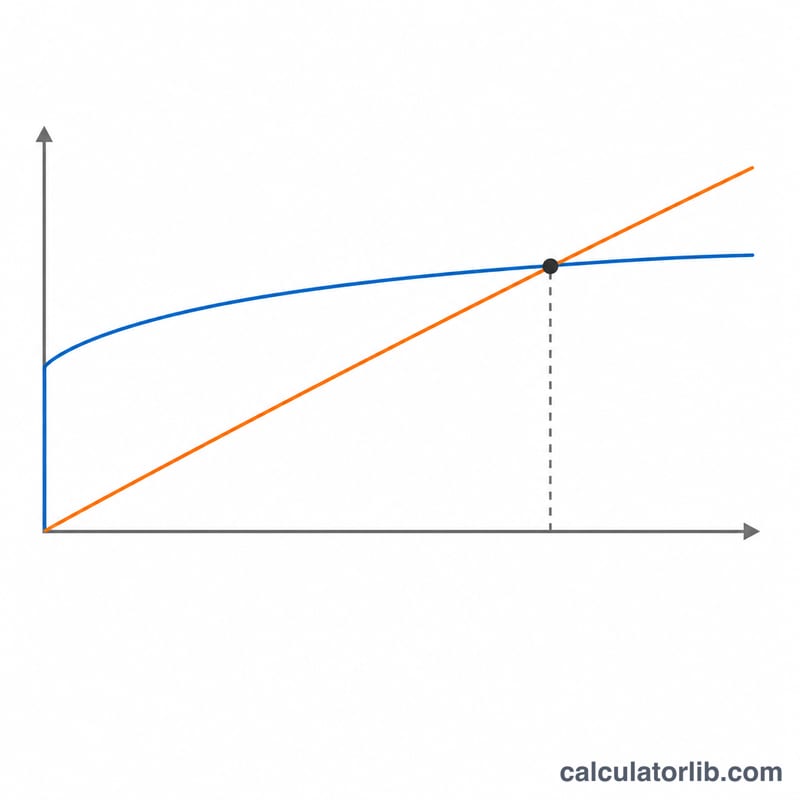
Size başabaş kalma sürenizi verir: bir evde kaç yıl oturursanız satın almanın aylık ortalama maliyeti, benzer bir evi kiralamanın altına iner. Hesaplayıcı 30 yıllık iki maliyet patikası kurar — birincisinde evi alır, oturur ve \(n\). yılın sonunda satarsınız; ikincisinde kiralar, eve gömmediğiniz parayı yatırıma koyarsınız — ve satın alma çizgisinin kiralama çizgisinin altına düştüğü yılı raporlar. Buna asıl ihtiyacınız, elinizde gerçek bir teklif ve gerçek bir ilan varken ve ne kadar kalacağınız belirsizken olur: üç yıl sonra taşınma ihtimaliniz varsa, karar tamamen budur.
Önemli kapsam notu: Bu araç ABD konut ve vergi sistemine göre kuruludur: dolar cinsinden tutarlar, ABD tipi sabit faizli mortgage, HOA (site yönetimi) aidatı, mortgage faizinin vergiden indirimi, standart indirim, federal + eyalet marjinal vergi oranları ve satıştaki sermaye kazancı istisnası. Türkiye'de kurallar farklıdır — konut kredisi faizi ana konutta gelir vergisinden düşülemez, emlak vergisi oranları belediyeye göre değişir, tapu harcı ayrı bir kalemdir ve konutun satışında değer artış kazancı istisnası beş yıllık elde tutma süresine bağlıdır. Yani bu hesaplayıcıyı Türkiye'deki bir kararda kullanacaksanız mantığı (fırsat maliyeti, taşıma giderleri, satış masrafları) aynen geçerlidir, ama vergi kalemlerini kendi kurallarınıza göre yorumlamanız gerekir.
Girdileri nasıl okumalı
Yüzdeler tam sayı olarak girilir (6.688 demek %6,688 demektir) ve dolar alanlarında binlik ayıracı kullanabilirsiniz.
| Ev alımı | Nereden gelir | Makul aralık |
|---|---|---|
| Ev fiyatı | Kabul edilen teklif, ilan fiyatı değil | Serbest |
| Peşinat | Gerçekten transfer edeceğiniz nakit, fiyatın %'si | 0–100 (100 = tamamı nakit) |
| Faiz oranı | Sabitlediğiniz oran | %0–10 |
| Kredi vadesi | Mortgage vadeniz | 2 ve üzeri; boş bırakılırsa 30 |
| Alım masrafları | Banka, tapu ve emanet (escrow) ücretleri, fiyatın %'si | %1–5 |
| Emlak vergisi | İlçe oranı, alış fiyatı üzerinden | Yılda %0,3–2,5 |
| Emlak vergisi artışı | Yerel değerleme artışı | Yılda %0–5 |
| Konut sigortası | Sigortacınızın verdiği yıllık prim | 800–6.000 $ |
| HOA aidatı | Yıllık, ilandan (yoksa 0) | 0–12.000 $ |
| Bakım | Yılda ev değerinin %'si | Yılda %1–2 |
| Ev değer artışı | Uzun vadeli yerel eğilim; negatif olabilir | Yılda %0–5 |
| Gider/sigorta artışı | Prim ve aidatlardaki artış | Yılda %2–5 |
| Satış masrafları | Emlakçı komisyonu artı devir giderleri | %5–8 |
| Kiralama ve siz | Nereden gelir | Makul aralık |
|---|---|---|
| Aylık kira | Tutacağınız evin istenen kirası | Serbest |
| Kira artışı | Piyasa kirasındaki artış | Yılda %2–5 |
| Kiracı sigortası | Aylık, yıllık değil | 10–40 $ |
| Depozito | Genelde bir aylık kira; iade edildiği varsayılır | 0–6.000 $ |
| Peşin masraf | Başvuru ve taşınma ücretleri — geri gelmez | 0–5.000 $ |
| Yatırım getirisi | Eve gömülmeyen nakdin vergi öncesi kazancı | Yılda %3–8 |
| Federal / eyalet marjinal oran | Olağan gelirdeki en üst diliminiz | Toplam %0–50 |
| Beyan durumu | Standart indirimi ve satış istisnasını belirler | Beş seçenek |
Formül
\(t\) birleşik marjinal vergi oranınız, \(r\) yatırım getirisi ve \(g\) yatırıma gitmek yerine bağlanan her dolara uygulanan büyüme çarpanı olsun:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$Her \(k\) yılı iki tarafta birer toplam üretir — satın alma için \(B_k\), kiralama için \(R_k\):
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$Burada \(P\) = fiyat, \(T\) = yıllık emlak vergisi, \(I\) = sigorta, \(H\) = HOA aidatı, \(m\) = bakım yüzdesi, \(a\) = değer artışı, \(S\) = standart indirim ve \(i_T, i_C, i_R\) üç artış katsayısıdır. \(n\). yılın sonunda çıkarsanız, o yılın parası cinsinden toplamlar şöyledir:
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$ $$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$Burada \(U\) = peşinat artı alım masrafları, \(V_n\) = değerlenmiş ev değeri, \(c_s\) = satış masrafları, \(D\) = depozito, \(F\) = peşin masraftır. Her toplam, aylık ortalama maliyet için \(12n\)'e bölünür; başabaş noktası da iki ortalamanın kesiştiği yerdir:
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$Örnek hesap
500.000 $'lık bir ev, %20 peşinat, 30 yıl vadeyle %6,688 faiz, %2 alım ve %7 satış masrafı, yılda %3 artan %1,5 emlak vergisi, 2.500 $ sigorta, %1,5 bakım, %3 değer artışı; karşısında yılda %3 artan aylık 3.000 $ kira, aylık 15 $ kiracı sigortası, 3.000 $ depozito ve 100 $ peşin masraf; %5 yatırım getirisi, %25 federal vergi, evli-birlikte beyan.
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$Mülkiyetin 1. yılında, bakiye 395.686,22 $'a inerken ve faiz indirimi iki yıl sonu bakiyesinin ortalaması üzerinden alınırken:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$1. yılın sonunda \(500{,}000\times1.03 = \$515{,}000\)'a satıldığında, %7 satış masrafından sonra elde kalan 478.950 $ — maliyet bedelinin altında kaldığı için kazanç vergisi yok. Net gelir \(478{,}950 - 395{,}686.22 = \$83{,}263.78\), dolayısıyla
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$ $$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$Aynı döngüyü ileriye taşıyın: 7. yılda ortalamalar satın almada 3.881 $, kiralamada 3.802 $ (satın alma aylık 79 $ daha pahalı); 8. yılda 3.905 $'a karşı 3.930 $ (satın alma aylık 25 $ daha ucuz). Aradaki değeri enterpole edersek:
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$
İnsanları şaşırtan kurallar
Her tekrarlayan gider daha 1. yılda artırılmış haliyle girer. 500.000 $'ın %1,5'i olan emlak vergisi ilk yıl 7.500 $ değil, 7.725 $ olarak yazılır — her kalem, ilk kez faturalanmadan önce tam bir yıl büyür.
Bakım gideri ödediğiniz fiyatı değil, evin güncel değerini takip eder. %1,5 bakım ve %3 değer artışıyla 1. yılda 7.725 $ olan gider 30. yılda 18.204 $'a çıkar. HOA aidatı sigorta artış oranına, kiracı sigortası ise kira artış oranına biner; ikisinin de kendine ait bir artış oranı yoktur.
Kredinizin bittiği yıl bedavaya gelir. Taksitler vadenin bittiği yıldan önceki yıllar için işlenir; son yılda bakiye sadece kapatılır, ne ödeme ne faiz indirimi olur. 5 yıllık bir vadede ortalama satın alma maliyeti 4. ve 5. yıl arasında yaklaşık 43.500 $'dan 22.000 $'a düşer; bu da kısa vadeleri olduğundan cazip gösterir.
Vergi oranınız yatırım getirisini sessizce değiştirir. Federal ve eyalet oranları toplanır; bu toplam hem kalem kalem indirimi fiyatlar hem de getiriyi budar: %25 oranda %5 getiri, %3,75 olarak uygulanır. Hiç indirim talep etmeseniz bile vergi oranını yükseltmek başabaş noktasını neredeyse bir yıl kaydırabilir.
Vergi kuralları 2026 ABD mevzuatına göredir; basitleştirilmiş ve sabit tutulmuştur. Standart indirim, beyan durumunuza göre IRS'in 2026 tutarıdır: bekâr veya evli-ayrı beyan için 16.100 $, evli-birlikte beyan veya şartları taşıyan dul eş için 32.200 $, hane reisi için 24.150 $ — sonraki yıllarda enflasyona göre güncellenmez. Mortgage faizi yalnızca ortalama kredi bakiyesinin ilk 750.000 $'lık kısmı (evli-ayrı beyanda 375.000 $) için, orantılı olarak indirilir; SALT tavanı yoktur. İstisnanın üzerindeki satış kazançları — evli-birlikte beyan için 500.000 $, bekâr, hane reisi veya evli-ayrı beyan için 250.000 $ — kendi diliminizle değil, en yaygın uzun vadeli sermaye kazancı oranı olan sabit %15 ile vergilenir. Dul eş için 500.000 $'lık istisna, evin eşin ölümünden sonraki iki yıl içinde satıldığı varsayımıyla uygulanır. Kaynaklar: IRS Rev. Proc. 2025-32, IRC §121 (IRS Publication 523), IRC §163(h)(3)(F) (IRS Publication 936).
Karşılaştırma sattığınızı varsayar. Her satır, o yılki satış gelirini satış masrafları ve kredi bakiyesi düşülmüş halde netleştirir — güçlü bir piyasada satın almanın eksi ortalama maliyet gösterebilmesinin ve yüksek satış masrafının başabaşı ileri itmesinin sebebi budur.
İlk kesişme değil, son kesişme geçerlidir. Kısa ve pahalı bir kredide satın alma, taksitler biter bitmez öne geçip sonra vergi ve bakım birikirken üstünlüğü yeniden kaybedebilir. Raporlanan yıl, 30 yıl içindeki son kesişmedir — bazen ilkinden on yıl sonrası.
Satın alma her satırda önde olsa bile "önümüzdeki 30 yılda kiralamak daha ucuz" yazabilir. Bu mesajın anlamı, hiçbir kesişme bulunamadığıdır — satın alma daha sıfırıncı günden öndeyse kesişecek bir şey de yoktur. İki masraf yüzdesini de sıfırlayın, bunu görürsünüz; cümleyi değil, tabloyu okuyun.
Kredi vadesi alıngandır. Boş bırakmak veya 0 yazmak 30 yıl demektir; 0 ile 2 arasındaki değerler düzeltilmez, reddedilir. 2,4 gibi ondalıklı vadeler kabul edilir.
Sık sorulan sorular
Satın almanın aylık ortalama maliyeti neden önce düşüp sonra tekrar yükseliyor?
Başlangıçta yüklü peşin nakit daha fazla aya yayılır, bu yüzden ortalama düşer. İlerleyen yıllarda bağlanan paranın fırsat maliyeti \(g\) ile bileşik büyümeye devam ederken satış geliri aynı hızda büyümez, bu yüzden ortalama yeniden yukarı döner — bu girdilerde 7. yılda 3.881 $ ile dibi görür ve 30. yılda 6.283 $'a ulaşır.
Sonuçlar negatif çıkabilir mi?
Evet, ve bu bir hata değildir. Değer artışı ve satış geliri taşıma giderlerini aşarsa satın almanın ortalama maliyeti negatif olur — ev, içinde oturduğunuz için size para ödemiş olur.
Depozito maliyet sayılıyor mu?
Sadece fırsat maliyeti kadar. Tamamen iade edildiği varsayılır; bu yüzden %3,75'lik vergi sonrası getiride 12.000 $'lık bir depozito, ilk yıl kiralama maliyetine yalnızca 450 $ ekler. Peşin masraf ise tamamen gitmiştir.
Küçük bir kira değişikliği sonucumu neden onda bir yıl oynattı?
Kesişme, tabloda gösterilen tam dolarlık aylık sütunlar üzerinde aranır; bu yüzden bir sütunu 1 $ kaydıran bir değişiklik sonucu bir sonraki ondalığa taşıyabilir. Başlıktaki sayıyı yaklaşık onda bir yıl hassasiyetinde kabul edin.
Bugünkü fiyatı mı, satmayı umduğum fiyatı mı girmeliyim?
Bugünkü fiyatı — gerisini değer artışı oranı halleder. Hesabı iki kez çalıştırmakta fayda var: bir kez %0 değer artışıyla, bir kez de kendi bölgenizin eğilimiyle; böylece cevabın ne kadarının bu tek varsayıma dayandığını görürsünüz.
Ayrıca bakın: Kiralama mı Satın Alma mı Hesaplama Aracı — kiralama ve satın alma maliyetinin daha basit bir karşılaştırması.
















