

Что считает этот калькулятор
Калькулятор находит срок безубыточности — сколько лет нужно прожить в доме, чтобы покупка в среднем за месяц обошлась дешевле аренды сопоставимого жилья. Он строит две 30-летние траектории расходов: в первой вы покупаете жильё, живёте в нём и продаёте его в конце года \(n\); во второй снимаете жильё, а деньги, не замороженные в недвижимости, инвестируете. Затем калькулятор показывает год, в котором линия покупки опускается ниже линии аренды. Такой расчёт нужен, когда перед вами уже есть конкретное предложение о покупке и конкретное объявление об аренде, а горизонт неясен: если есть шанс переехать через три года, весь выбор сводится именно к этому числу.
Важно понимать область применения: модель построена на американских правилах — ипотека с фиксированной ставкой, вычет процентов по ипотеке, стандартный вычет, статус подачи налоговой декларации, взносы в ассоциацию домовладельцев (HOA), налог на недвижимость по ставке округа и освобождение от налога на прирост капитала при продаже основного жилья. В России действует другая логика (имущественный вычет на покупку и на проценты, освобождение от НДФЛ после минимального срока владения, отсутствие HOA), поэтому для российской сделки налоговые поля стоит либо обнулить, либо подставить собственные приближённые значения — арифметика расходов и точки безубыточности при этом останется рабочей.
Как заполнять поля
Проценты вводятся обычными числами (6.688 означает 6,688%), а в денежных полях допустимы разделители разрядов. Все суммы — в долларах США.
| Покупка жилья | Откуда взять значение | Разумный диапазон |
|---|---|---|
| Цена жилья | Принятое предложение, а не цена в объявлении | Любая |
| Первоначальный взнос | Деньги, которые вы реально переведёте, в % от цены | 0–100 (100 = полная оплата наличными) |
| Ставка по кредиту | Ваша зафиксированная ставка | 0–10% |
| Срок кредита | Срок вашей ипотеки | от 2 лет; пустое поле = 30 |
| Расходы при покупке | Комиссии банка, титульного страхования и эскроу, в % от цены | 1–5% |
| Налог на недвижимость | Ставка округа, применяется к цене покупки | 0,3–2,5% в год |
| Рост налога | Рост кадастровой оценки в вашем округе | 0–5% в год |
| Страхование жилья | Годовая премия по расчёту вашего страховщика | $800–$6,000 |
| Взнос HOA | За год, из объявления (0, если ассоциации нет) | $0–$12,000 |
| Содержание и ремонт | % от стоимости жилья в год | 1–2% в год |
| Рост стоимости жилья | Долгосрочный локальный тренд; может быть отрицательным | 0–5% в год |
| Рост расходов и страховки | Индексация премий и взносов HOA | 2–5% в год |
| Расходы при продаже | Комиссия агента плюс расходы на переоформление | 5–8% |
| Аренда и вы | Откуда взять значение | Разумный диапазон |
|---|---|---|
| Арендная плата в месяц | Запрашиваемая плата за то жильё, которое вы бы сняли | Любая |
| Рост арендной платы | Рост рыночных ставок аренды | 2–5% в год |
| Страховка арендатора | За месяц, а не за год | $10–$40 |
| Депозит | Обычно одна месячная плата; считается возвращаемым | $0–$6,000 |
| Разовые расходы | Сборы за заявку и заселение — невозвратные | $0–$5,000 |
| Доходность инвестиций | Сколько заработали бы свободные деньги, до налога | 3–8% в год |
| Федеральная ставка / ставка штата | Ваша верхняя предельная ставка по обычному доходу | 0–50% суммарно |
| Статус налогоплательщика | Задаёт размер вычета и льготы при продаже | Пять вариантов |
Формула
Пусть \(t\) — суммарная предельная налоговая ставка, \(r\) — доходность инвестиций, а \(g\) — множитель роста, применяемый к каждому доллару, замороженному в жилье вместо инвестирования:
$$g = 1 + r\,(1-t), \qquad t = t_{\text{federal}} + t_{\text{state}}$$Каждый год \(k\) даёт по одной сумме с каждой стороны — \(B_k\) для покупки и \(R_k\) для аренды:
$$B_k = \underbrace{12\,\text{pmt}}_{\text{only if } k\, \lt\, \text{term}} + T(1+i_T)^k + (I+H)(1+i_C)^k + \tfrac{m}{100}P(1+a)^k - t\cdot\max\!\left(0,\ \text{Int}_k + T_k - S\right)$$ $$R_k = 12\,(\text{rent} + \text{renter's insurance})\,(1+i_R)^k$$Здесь \(P\) — цена, \(T\) — годовой налог на недвижимость, \(I\) — страховка, \(H\) — взнос HOA, \(m\) — процент на содержание, \(a\) — рост стоимости, \(S\) — стандартный вычет, а \(i_T, i_C, i_R\) — три коэффициента индексации. Если вы съезжаете в конце года \(n\), итоги в долларах года \(n\) равны
$$\text{Buy}(n) = U g^{n} + \sum_{k=1}^{n} B_k\,g^{\,n-k} - \left[V_n(1-c_s) - \text{balance}_n - \text{capgain tax}\right]$$ $$\text{Rent}(n) = (D + F)\,g^{n} - D + \sum_{k=1}^{n} R_k\,g^{\,n-k}$$где \(U\) — первоначальный взнос плюс расходы при покупке, \(V_n\) — подорожавшая стоимость, \(c_s\) — расходы при продаже, \(D\) — депозит, \(F\) — разовые расходы. Каждый итог делится на \(12n\) — получается средний расход в месяц, а точка безубыточности лежит там, где два средних пересекаются:
$$\text{break-even} = (n-1) + \frac{d_{n-1}}{d_{n-1} - d_n}, \qquad d_n = \text{buy}_n^{\text{monthly}} - \text{rent}_n^{\text{monthly}}$$Разбор на конкретных цифрах
Дом за $500,000, первоначальный взнос 20%, ставка 6.688% на 30 лет, 2% расходов при покупке и 7% при продаже, налог на недвижимость 1,5% с ростом 3% в год, страховка $2,500, содержание 1,5%, рост стоимости 3% в год. Против аренды за $3,000 в месяц с ростом 3% в год, страховкой арендатора $15 в месяц, депозитом $3,000 и разовыми расходами $100; доходность инвестиций 5%, федеральная ставка 25%, статус — совместная декларация супругов.
$$g = 1 + 0.05\times(1-0.25) = 1.0375, \qquad \text{pmt} = \frac{400{,}000 \times 0.005573}{1-(1.005573)^{-360}} = \$2{,}577.93$$Первый год владения: остаток долга падает до $395,686.22, а вычет процентов считается по среднему из двух остатков на конец года:
$$B_1 = 30{,}935.15 + 7{,}725.00 + 2{,}575.00 + 7{,}725.00 - 0.25\times(26{,}607.75 + 7{,}725 - 32{,}200) = \$48{,}426.96$$Продажа в конце первого года за \(500{,}000\times1.03 = \$515{,}000\) даёт $478,950 после 7% расходов на продажу — налога на прирост нет, так как сумма ниже базы. Чистые поступления составляют \(478{,}950 - 395{,}686.22 = \$83{,}263.78\), поэтому
$$\text{Buy}(1) = 110{,}000 \times 1.0375 + 48{,}426.96 - 83{,}263.78 = \$79{,}288 \;\Rightarrow\; \$6{,}607/\text{month}$$ $$\text{Rent}(1) = 3{,}100 \times 1.0375 - 3{,}000 + 12\times3{,}015\times1.03 = \$37{,}482 \;\Rightarrow\; \$3{,}123/\text{month}$$Прогоняем тот же цикл дальше: на седьмом году средние расходы — $3,881 при покупке против $3,802 при аренде (покупка дороже на $79 в месяц); на восьмом — $3,905 против $3,930 (покупка дешевле на $25). Интерполируем:
$$\text{break-even} = 7 + \frac{79}{79 - (-25)} = 7 + \frac{79}{104} = \mathbf{7.8\ \text{years}}$$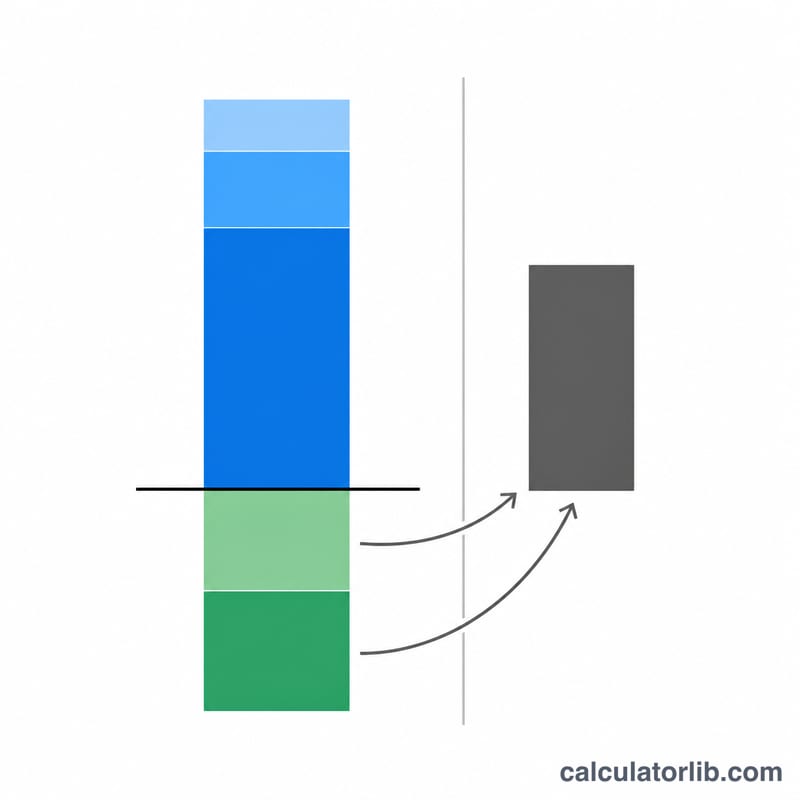
Нюансы, которые обычно застают врасплох
Все регулярные расходы уже проиндексированы в первом же году. Налог на недвижимость 1,5% от $500,000 начисляется как $7,725 в первый год, а не $7,500 — каждая статья успевает вырасти на год до первого начисления.
Содержание считается от текущей стоимости жилья, а не от цены покупки. При 1,5% и росте стоимости 3% в год оно поднимается с $7,725 в первый год до $18,204 к тридцатому. Взносы HOA индексируются по страховому коэффициенту, а страховка арендатора — по арендному; собственного коэффициента ни у одной из этих статей нет.
Год погашения кредита выходит бесплатным. Платежи начисляются за годы до окончания срока; в последний год остаток просто обнуляется — без платежей и без вычета процентов. При сроке в 5 лет средние расходы на покупку падают примерно с $43,500 до $22,000 между четвёртым и пятым годом, что искусственно приукрашивает короткие сроки.
Налоговая ставка незаметно меняет доходность инвестиций. Федеральная ставка и ставка штата складываются, и эта сумма одновременно определяет ценность детализированного вычета и «стрижёт» доходность: 5% при ставке 25% работают как 3,75%. Повышение налоговой ставки способно сдвинуть точку безубыточности почти на год, даже если вычет вы не заявляете.
Налоговые правила соответствуют законодательству США на 2026 год, упрощены и «заморожены». Стандартный вычет — сумма IRS на 2026 год для вашего статуса: $16,100 для одиноких и супругов с раздельной декларацией, $32,200 для совместной декларации и вдовы/вдовца с правом на этот статус, $24,150 для главы домохозяйства — и в последующие годы он не индексируется. Ипотечные проценты вычитаются только с первых $750,000 среднего остатка кредита ($375,000 при раздельной декларации), пропорционально; лимита SALT нет. Прирост при продаже сверх льготы — $500,000 при совместной декларации, $250,000 для одиноких, главы домохозяйства и раздельной декларации — облагается по плоской ставке 15%, самой распространённой ставке на долгосрочный прирост капитала, а не по вашей собственной ставке. Для вдовы/вдовца льгота $500,000 применяется при допущении, что дом продан в течение двух лет после смерти супруга. Источники: IRS Rev. Proc. 2025-32, IRC §121 (IRS Publication 523), IRC §163(h)(3)(F) (IRS Publication 936).
Сравнение предполагает, что вы продаёте жильё. В каждой строке из расходов вычитаются поступления от продажи этого года за вычетом расходов на продажу и остатка долга. Именно поэтому на растущем рынке средние расходы на покупку могут оказаться отрицательными, а более высокие расходы при продаже отодвигают точку безубыточности.
Засчитывается последнее пересечение, а не первое. При коротком и дорогом кредите покупка может вырваться вперёд сразу после последнего платежа, а затем снова проиграть, когда налоги и содержание накопятся. Калькулятор показывает последнее пересечение в пределах 30 лет — иногда на десяток лет позже первого.
Сообщение «в ближайшие 30 лет аренда дешевле» появляется и тогда, когда покупка выигрывает в каждой строке. Оно означает лишь, что пересечения не нашлось, — а если покупка впереди с нулевого дня, пересекаться нечему. Обнулите оба процента расходов на сделку и вы это увидите. Смотрите на таблицу, а не на фразу.
Поле срока кредита капризно. Пусто или 0 означает 30 лет; любое значение между 0 и 2 отклоняется, а не исправляется. Дробные значения вроде 2.4 допустимы.
Вопросы и ответы
Почему средний месячный расход на покупку сначала падает, а потом снова растёт?
В начале крупные первоначальные затраты распределяются на всё большее число месяцев, поэтому среднее снижается. Позже упущенная выгода от всех замороженных денег продолжает расти с множителем \(g\), а поступления от продажи за ней не поспевают, и среднее разворачивается вверх — на этих исходных данных минимум $3,881 приходится на седьмой год, а к тридцатому значение доходит до $6,283.
Могут ли получиться отрицательные значения?
Да, и это не ошибка. Если рост стоимости и выручка от продажи перекрывают расходы на содержание, средний расход на покупку становится отрицательным — дом фактически платит вам за то, что вы в нём живёте.
Считается ли депозит расходом?
Только как упущенная выгода. Предполагается, что его возвращают полностью, поэтому депозит $12,000 добавляет к расходам на аренду в первый год всего $450 при доходности 3,75% после налога. А вот разовый платёж при заселении теряется безвозвратно.
Почему небольшое изменение аренды сдвинуло ответ на одну десятую года?
Пересечение ищется по округлённым до доллара месячным колонкам таблицы, поэтому сдвиг одной колонки на доллар может перекинуть результат на следующую десятую. Считайте итоговую цифру точной примерно до десятой доли года.
Вводить сегодняшнюю цену или ту, за которую я надеюсь продать?
Сегодняшнюю — остальное сделает ставка роста стоимости. Полезно прогнать расчёт дважды: один раз при 0% роста и один раз по локальному тренду, чтобы увидеть, насколько сильно ответ держится на этом единственном допущении.
См. также: Калькулятор: арендовать или покупать жильё — более простое сравнение расходов на аренду и покупку.
















