Что считает этот калькулятор
Покупка жилья сама по себе редко бывает однозначно выгоднее или дороже аренды — всё зависит от срока, на который вы заселяетесь, условий ипотеки, налогов, расходов на содержание и от того, как ведёт себя рынок. Этот калькулятор «Аренда или покупка» оценивает чистую стоимость каждого варианта за то количество лет, что вы планируете прожить в квартире или доме, чтобы сравнение было честным — «как с как».
Расчёты ведутся в долларах США и опираются на американскую модель (ипотека на 30 лет, налог на недвижимость и расходы на содержание в процентах от стоимости жилья в год). Логика универсальна и подойдёт для любой страны, но конкретные ставки, налоги и условия кредитования в России и других странах отличаются — подставляйте свои цифры.
Как пользоваться
Укажите цену жилья, первоначальный взнос, ставку и срок ипотеки, а также сколько лет вы рассчитываете здесь прожить. Добавьте налог на недвижимость и расходы на содержание в процентах от стоимости жилья за год, а также размер ежемесячной аренды и темп её роста. Калькулятор покажет чистую стоимость покупки, общую стоимость аренды, ежемесячный платёж, накопленный капитал и выигрыш от роста цены жилья.
Как устроена формула
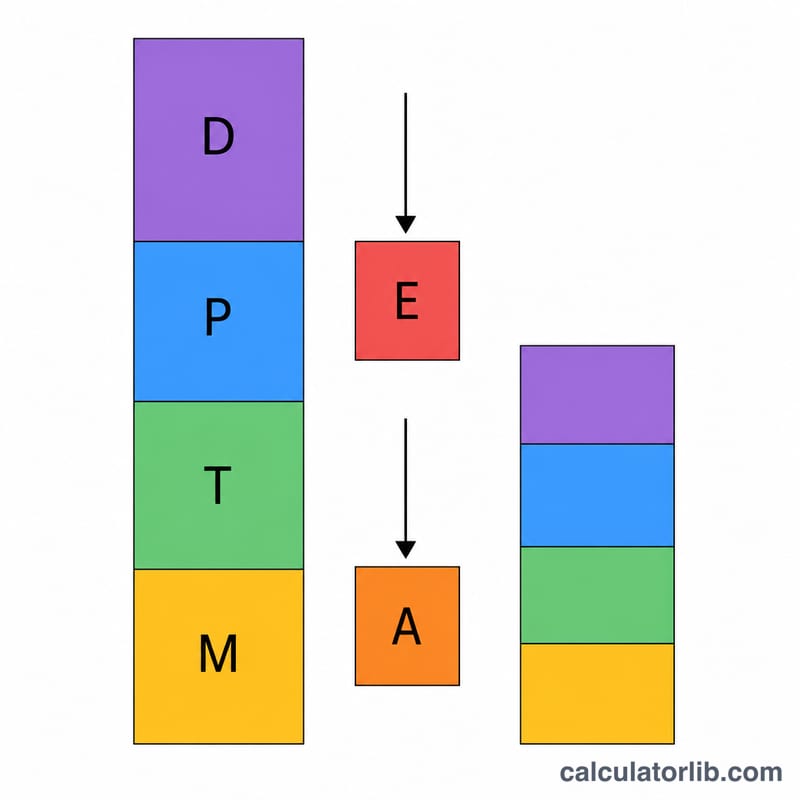
Чистая стоимость покупки складывается из первоначального взноса, ипотечных платежей за весь срок проживания, налога на недвижимость и расходов на содержание. Из этой суммы вычитается накопленный капитал (первоначальный взнос плюс выплаченное тело кредита) и выигрыш от подорожания жилья.
$$\text{BuyCost} = D + P\cdot n + T + M - E - A$$
Стоимость аренды считается проще — это сумма двенадцати месяцев аренды за каждый год с ежегодной индексацией.
$$\text{Rent} = \sum_{y=0}^{Y-1} 12\,r\,(1+g)^y$$
Выигрыш от роста цены здесь рассчитывается линейно: цена \(\times\) годовой рост \(\times\) число лет.
Разбор на примере
Жильё за $400 000 с первоначальным взносом 20% ($80 000), ипотека под 6,5% на 30 лет, срок проживания 7 лет, рост цены 3%, налог 1,1% и содержание 1% — против аренды за $2000 в месяц с ростом 3% в год. Выигрыш от подорожания:
$$400\,000 \times 0{,}03 \times 7 = \$84\,000$$
Калькулятор сводит все суммы воедино и показывает, какой вариант обойдётся дешевле за эти 7 лет.
Цены на жильё: Россия и другие рынки, как быстро они растут
Цены на жильё: Россия — по данным Банка международных расчётов (BIS), который выбирает для каждой экономики национальный индикатор, наиболее близкий к охвату всей страны и всех типов жилья. Индикаторы разных стран различаются по охвату и методике.
- Россия · 1 год, по 2026-Q2
- +14,4 %
- С учётом инфляции · 1 год, по 2026-Q2
- +8,3 %
- 5 лет, 2021-Q2 — 2026-Q2
- +106,9 %
- Последний квартал
- 2026-Q2
Изменения за 1 год опубликованы BIS; изменение за 5 лет рассчитано CalculatorLib по номинальному индексу BIS.
Другие рынки
Официальные индексы цен на жильё в США, Великобритании и Европе, обновляются автоматически. Индекс отслеживает цену сопоставимого жилья во времени, поэтому изменения сравнивают одинаковое с одинаковым.
- Соединенные Штаты · 1 год
- +2,1 %
- Соединенные Штаты · 5 лет
- +33,4 %
- Дата
- 2026-Q2
Ставки по ипотеке
Средняя стоимость нового ипотечного кредита по данным, которые банки передают в Европейский центральный банк. Изменение за 12 месяцев рассчитано CalculatorLib.
- Ставка по ипотеке · Еврозона (2026-09)
- 3,62 % +0,31 п.п. с 2025-09
Соединенные Штаты: штаты с самым быстрым и самым медленным ростом (2026-Q2)
По стране: +2,1 % за 1 год, +33,4 % за 5 лет.
| Штат | 1 год | 5 лет |
|---|---|---|
| Самый быстрый рост | ||
| Alaska | +8,3 % | +37,0 % |
| Vermont | +7,2 % | +51,8 % |
| Hawaii | +5,9 % | +39,1 % |
| West Virginia | +5,7 % | +40,5 % |
| Illinois | +5,5 % | +43,9 % |
| Самый медленный рост | ||
| New Mexico | −1,2 % | +34,6 % |
| Washington | −1,0 % | +19,6 % |
| Colorado | −0,6 % | +15,7 % |
| California | −0,3 % | +17,1 % |
| Oregon | +0,2 % | +15,7 % |
Великобритания: средняя цена по регионам (2026-08)
| Регион | Средняя цена | 1 год |
|---|---|---|
| Великобритания | £273 037 | +0,9 % |
| England | £293 525 | +0,4 % |
| Scotland | £198 397 | +2,9 % |
| Wales | £216 363 | +3,1 % |
| London | £554 430 | −2,2 % |
Европа: изменение цен на жильё по странам (2025)
Среднее по ЕС: +5,5 % за 1 год.
| Страна | 1 год | 5 лет |
|---|---|---|
| Венгрия | +18,3 % | +105,3 % |
| Португалия | +17,6 % | +71,0 % |
| Болгария | +14,6 % | +81,4 % |
| Хорватия | +13,9 % | +73,9 % |
| Испания | +12,7 % | +41,6 % |
| Словакия | +12,4 % | +40,8 % |
| Чехия | +10,4 % | +59,5 % |
| Литва | +9,8 % | +82,8 % |
| Нидерланды | +8,5 % | +49,3 % |
| Латвия | +7,6 % | +46,8 % |
| Ирландия | +7,5 % | +46,3 % |
| Дания | +7,5 % | +25,1 % |
| Словения | +7,3 % | +58,4 % |
| Мальта | +6,0 % | +34,7 % |
| Румыния | +5,7 % | +28,3 % |
| Норвегия | +5,7 % | +28,2 % |
| Эстония | +5,2 % | +66,2 % |
| Исландия | +5,1 % | +66,7 % |
| Польша | +4,9 % | +60,2 % |
| Кипр | +4,5 % | +28,4 % |
| Италия | +4,0 % | +15,7 % |
| Германия | +3,2 % | +10,1 % |
| Бельгия | +3,2 % | +22,7 % |
| Австрия | +2,5 % | +23,3 % |
| Люксембург | +1,6 % | +9,3 % |
| Швеция | +1,0 % | +9,3 % |
| Франция | +0,7 % | +9,1 % |
| Финляндия | −2,3 % | −6,2 % |
Германия: изменение цен на жильё по типу района (2026-Q2)
Destatis публикует этот индекс по типам районов, а не одним общенациональным показателем; каждое изменение — по сравнению с 2025-Q2.
| Тип района | 1 год |
|---|---|
| Метрополии (7 крупнейших городов) | −0,4 % |
| Другие крупные города окружного подчинения | +2,0 % |
| Городские районы | +0,5 % |
| Сельские районы с уплотнением | −1,8 % |
| Малонаселённые сельские районы | −0,6 % |
Последнее значение: 2026-Q2 Данные обновлены 2026-11-15 · актуально
Источник: Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Правила повторного использования данных ЕЦБ
Процентные изменения рассчитаны CalculatorLib на основе опубликованных индексов. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Частые вопросы
Учитывается ли возможный доход от вложения первоначального взноса? Нет — калькулятор работает с прямыми денежными потоками по жилью и накоплением капитала, но не считает упущенную выгоду от инвестирования сбережений.
Входят ли расходы на оформление сделки и продажу? По умолчанию нет. Чтобы сравнение было строже, мысленно прибавьте их к стороне покупки.
Почему чем дольше живёшь, тем выгоднее покупка? Капитал и подорожание жилья накапливаются со временем, поэтому чистая стоимость владения тем ниже, чем дольше вы остаётесь.
См. также: Калькулятор «аренда или покупка»: срок безубыточности — находит год, когда покупка становится выгоднее аренды, по налоговым правилам США 2026 года и графику на 30 лет.