这个计算器能做什么
买房本身并不一定比租房更省钱或更费钱——关键要看你打算住多久、房贷条件、税费、维护成本,以及市场行情如何变化。这款「租房还是买房计算器」会按你计划居住的年限,估算两种选择各自的净成本,让你在同一标准下公平比较。
提示:本工具以美元($)和美式房贷、房产税等设定为参考。如果你身处其他国家或地区,各地的贷款利率、税率和交易费用规则可能差异较大,请把数值替换为当地实际情况后再参考结果。
使用方法
输入房屋总价、首付比例、房贷利率与贷款年限,以及你预计在这套房子里住几年。再填写每年的房产税和维护费(均按房价的百分比计算),加上你的月租金以及租金每年的上涨幅度。计算器会给出买房的净成本、租房的总成本、每月还款额、你积累的房屋净值,以及房产升值带来的收益。
计算公式说明
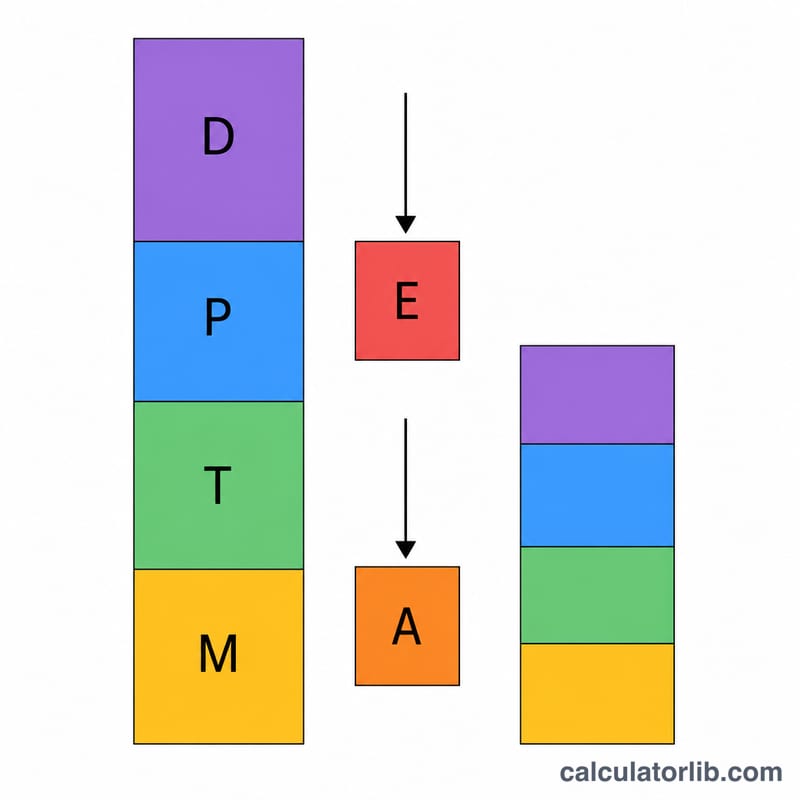
买房净成本的算法是:首付 + 居住期间支付的房贷月供 + 房产税 + 维护费,再减去你积累的房屋净值(首付加上已偿还的本金)以及房产升值收益。租房成本则简单地把每年十二个月的租金累加,并逐年按涨幅递增。这里的升值收益采用简单的线性估算:房价 × 年升值率 × 年数。
$$\text{BuyCost} = D + P\cdot n + T + M - E - A$$
$$\text{Buy} = D + (\text{pmt}\cdot n) + T + M - E - A$$
$$\text{Rent} = \sum_{y=0}^{Y-1} 12\,r\,(1+g)^y$$
实例演示
一套 40 万美元的房子,首付 20%(8 万美元),房贷利率 6.5%、30 年期,计划住 7 年,年升值 3%,房产税 1.1%、维护费 1%;对比月租金 2,000 美元、每年涨 3%。升值收益 $$= 400{,}000 \times 0.03 \times 7 = \$84{,}000$$ 计算器会把各项成本与收益相抵,最终告诉你这 7 年里哪种方式更省钱。
中国及其他市场的房价:上涨有多快
国际清算银行(BIS)发布的中国住宅价格:BIS为每个经济体选取最接近全国范围、涵盖所有住房类型的国内指标。各国指标的覆盖范围和编制方法不同。
- 中国 · 截至2026-Q2的1年
- −5.9%
- 剔除通胀后 · 截至2026-Q2的1年
- −7.0%
- 5年(2021-Q2至2026-Q2)
- −22.3%
- 最新季度
- 2026-Q2
1年变化为BIS公布的数据;5年变化由CalculatorLib根据BIS名义指数计算。
其他市场
美国、英国和欧洲的官方房价指数,自动更新。指数跟踪同类住房随时间变化的价格,因此变化是同类比较。
- 美国 · 1年
- +2.1%
- 美国 · 5年
- +33.4%
- 日期
- 2026-Q2
房贷利率
新发放住房贷款的平均成本,依据各银行向欧洲中央银行报送的数据。12个月变化由 CalculatorLib 计算。
- 房贷利率 · 欧元区(2026-09)
- 3.62% 较2025-09 +0.31 个百分点
美国:涨幅最快和最慢的州(2026-Q2)
全国:1年+2.1%,5年+33.4%。
| 州 | 1年 | 5年 |
|---|---|---|
| 涨幅最快 | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| 涨幅最慢 | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
英国:各地区平均房价(2026-08)
| 地区 | 平均价格 | 1年 |
|---|---|---|
| 英国 | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
欧洲:各国房价变化(2025)
欧盟平均:1年+5.5%。
| 国家 | 1年 | 5年 |
|---|---|---|
| 匈牙利 | +18.3% | +105.3% |
| 葡萄牙 | +17.6% | +71.0% |
| 保加利亚 | +14.6% | +81.4% |
| 克罗地亚 | +13.9% | +73.9% |
| 西班牙 | +12.7% | +41.6% |
| 斯洛伐克 | +12.4% | +40.8% |
| 捷克 | +10.4% | +59.5% |
| 立陶宛 | +9.8% | +82.8% |
| 荷兰 | +8.5% | +49.3% |
| 拉脱维亚 | +7.6% | +46.8% |
| 爱尔兰 | +7.5% | +46.3% |
| 丹麦 | +7.5% | +25.1% |
| 斯洛文尼亚 | +7.3% | +58.4% |
| 马耳他 | +6.0% | +34.7% |
| 罗马尼亚 | +5.7% | +28.3% |
| 挪威 | +5.7% | +28.2% |
| 爱沙尼亚 | +5.2% | +66.2% |
| 冰岛 | +5.1% | +66.7% |
| 波兰 | +4.9% | +60.2% |
| 塞浦路斯 | +4.5% | +28.4% |
| 意大利 | +4.0% | +15.7% |
| 德国 | +3.2% | +10.1% |
| 比利时 | +3.2% | +22.7% |
| 奥地利 | +2.5% | +23.3% |
| 卢森堡 | +1.6% | +9.3% |
| 瑞典 | +1.0% | +9.3% |
| 法国 | +0.7% | +9.1% |
| 芬兰 | −2.3% | −6.2% |
德国:按地区类型划分的房价变化(2026-Q2)
Destatis按地区类型发布该指数,没有单一的全国数字;每项变化均与2025-Q2相比。
| 地区类型 | 1年 |
|---|---|
| 大都市(最大的7个城市) | −0.4% |
| 其他大型独立市 | +2.0% |
| 城市型县 | +0.5% |
| 人口趋于集中的农村县 | −1.8% |
| 人口稀少的农村县 | −0.6% |
最新数据:2026-Q2 数据更新于 2026-11-15 · 最新
来源: Bank for International Settlements (BIS) 国际清算银行统计数据许可使用条款; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics 欧洲央行数据再利用政策
百分比变化由CalculatorLib根据已发布的指数计算。 标签由CalculatorLib翻译,并非BIS的官方译文。
来源详情与统计方法
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
常见问题
计算中考虑了首付拿去投资的收益吗? 没有——本工具只关注直接的住房现金流和净值积累,不计算把这笔钱用于投资可能产生的机会成本。
包含交易成本或卖房费用吗? 默认不包含;如果想做更严格的对比,可以自行把这些费用加到买房一方。
为什么住得越久越倾向买房? 因为房屋净值和升值收益会随时间不断累积,住得越久,拥有房产的净成本就越低。
另见: 租房 vs 买房盈亏平衡计算器 — 按 2026 年美国税务规则和 30 年明细,找出买房开始比租房划算的年份。