이 계산기로 알 수 있는 것
집을 사는 것이 빌리는 것보다 무조건 싸거나 비싸다고 말할 수는 없습니다. 얼마나 오래 거주할지, 대출 조건은 어떤지, 세금과 유지비는 얼마나 드는지, 그리고 부동산 시장이 어떻게 움직이는지에 따라 결과가 완전히 달라지기 때문입니다. 이 전월세 vs 매매 계산기는 여러분이 거주할 계획인 기간 동안 각 선택지의 순비용을 추정해, 두 방식을 같은 기준에서 공정하게 비교할 수 있도록 도와줍니다.
참고: 이 계산기는 미국식 주택 구입 구조(주택 가격, 다운페이먼트, 30년 모기지, 재산세 등)를 기준으로 합니다. 한국의 전세·월세 제도나 주택담보대출 방식과는 차이가 있으니, 한국 거주자라면 본인 상황에 맞게 수치를 조정해 참고용으로 활용하세요.
사용 방법
주택 가격, 다운페이먼트(계약금), 모기지 금리와 대출 기간, 그리고 그 집에서 몇 년간 거주할 계획인지를 입력하세요. 여기에 주택 가격 대비 연간 재산세와 유지비를 퍼센트로 추가하고, 월 임차료와 매년 임차료가 얼마나 오르는지도 넣어줍니다. 그러면 계산기가 매매 시 순비용, 임차 시 총비용, 월 납입액, 형성되는 순자산, 그리고 시세 상승으로 얻는 이익을 한눈에 보여줍니다.
계산 공식 풀이
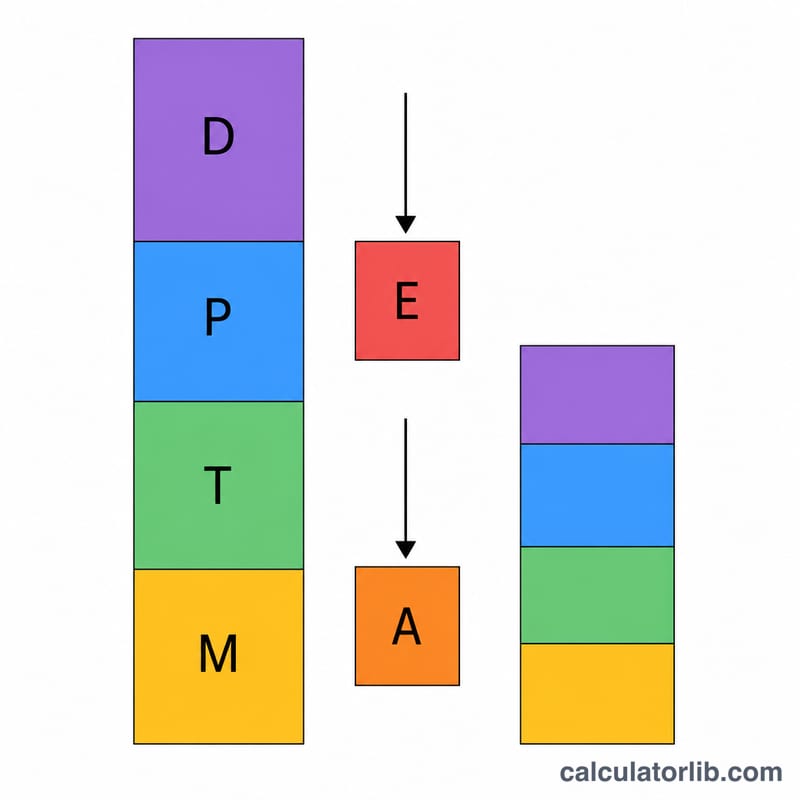
매매 시 순비용은 다운페이먼트, 거주하는 동안 내는 모기지 상환액, 재산세, 유지비를 모두 더한 뒤, 여러분이 쌓은 순자산(다운페이먼트 + 상환한 원금)과 주택 시세 상승 이익을 빼서 계산합니다.
$$\text{BuyCost} = D + P\cdot n + T + M - E - A$$임차 비용은 단순히 매년 12개월치 임차료를 합산하되, 임차료가 해마다 오르는 점을 반영합니다.
$$\text{Rent} = \sum_{y=0}^{Y-1} 12\,r\,(1+g)^y$$여기서 시세 상승 이익은 단순 선형 방식으로 추정합니다: 가격 × 상승률 × 거주 연수.
실제 계산 예시
40만 달러짜리 주택을 20% 다운페이먼트(8만 달러)로 구입하고, 금리 6.5%의 30년 모기지로 7년간 거주한다고 가정해 봅시다. 연 3% 시세 상승, 재산세 1.1%, 유지비 1%를 적용하고, 이를 월 2,000달러에 매년 3%씩 오르는 임차료와 비교합니다. 시세 상승 이익 = \(400{,}000 \times 0.03 \times 7 = \mathbf{84{,}000}\)달러. 계산기는 이 모든 항목을 합산·차감해 7년 동안 어느 쪽이 더 저렴한지 보여줍니다.
대한민국 등의 주택 가격: 얼마나 빠르게 오르고 있나
국제결제은행(BIS)이 집계한 대한민국의 주택 가격. BIS는 각 경제권마다 전국·모든 주택 유형에 가장 가까운 국가 지표를 선택합니다. 지표의 포괄 범위와 작성 방법은 나라마다 다릅니다.
- 대한민국 · 2026-Q2까지 1년
- +2.5%
- 물가 반영(실질) · 2026-Q2까지 1년
- −0.5%
- 5년(2021-Q2~2026-Q2)
- +3.6%
- 최근 분기
- 2026-Q2
1년 변동률은 BIS 발표치이며, 5년 변동률은 BIS 명목지수로 CalculatorLib이 계산했습니다.
다른 시장
미국, 영국, 유럽의 공식 주택가격지수(자동 업데이트). 지수는 비슷한 주택의 가격을 시간에 따라 추적하므로 같은 조건으로 변화를 비교할 수 있습니다.
- 미국 · 1년
- +2.1%
- 미국 · 5년
- +33.4%
- 기준일
- 2026-Q2
주택담보대출 금리
은행이 유럽중앙은행에 보고한 신규 주택담보대출의 평균 비용입니다. 12개월 변화는 CalculatorLib이 계산한 값입니다.
- 주택담보대출 금리 · 유로존 (2026-09)
- 3.62% 2025-09 대비 +0.31%p
미국: 상승률이 가장 높은 주와 낮은 주(2026-Q2)
전국: 1년간 +2.1%, 5년간 +33.4%.
| 주 | 1년 | 5년 |
|---|---|---|
| 상승률 상위 | ||
| Alaska | +8.3% | +37.0% |
| Vermont | +7.2% | +51.8% |
| Hawaii | +5.9% | +39.1% |
| West Virginia | +5.7% | +40.5% |
| Illinois | +5.5% | +43.9% |
| 상승률 하위 | ||
| New Mexico | −1.2% | +34.6% |
| Washington | −1.0% | +19.6% |
| Colorado | −0.6% | +15.7% |
| California | −0.3% | +17.1% |
| Oregon | +0.2% | +15.7% |
영국: 지역별 평균 가격(2026-08)
| 지역 | 평균 가격 | 1년 |
|---|---|---|
| 영국 | £273,037 | +0.9% |
| England | £293,525 | +0.4% |
| Scotland | £198,397 | +2.9% |
| Wales | £216,363 | +3.1% |
| London | £554,430 | −2.2% |
유럽: 국가별 주택 가격 변동(2025)
EU 평균: 1년간 +5.5%.
| 국가 | 1년 | 5년 |
|---|---|---|
| 헝가리 | +18.3% | +105.3% |
| 포르투갈 | +17.6% | +71.0% |
| 불가리아 | +14.6% | +81.4% |
| 크로아티아 | +13.9% | +73.9% |
| 스페인 | +12.7% | +41.6% |
| 슬로바키아 | +12.4% | +40.8% |
| 체코 | +10.4% | +59.5% |
| 리투아니아 | +9.8% | +82.8% |
| 네덜란드 | +8.5% | +49.3% |
| 라트비아 | +7.6% | +46.8% |
| 아일랜드 | +7.5% | +46.3% |
| 덴마크 | +7.5% | +25.1% |
| 슬로베니아 | +7.3% | +58.4% |
| 몰타 | +6.0% | +34.7% |
| 루마니아 | +5.7% | +28.3% |
| 노르웨이 | +5.7% | +28.2% |
| 에스토니아 | +5.2% | +66.2% |
| 아이슬란드 | +5.1% | +66.7% |
| 폴란드 | +4.9% | +60.2% |
| 키프로스 | +4.5% | +28.4% |
| 이탈리아 | +4.0% | +15.7% |
| 독일 | +3.2% | +10.1% |
| 벨기에 | +3.2% | +22.7% |
| 오스트리아 | +2.5% | +23.3% |
| 룩셈부르크 | +1.6% | +9.3% |
| 스웨덴 | +1.0% | +9.3% |
| 프랑스 | +0.7% | +9.1% |
| 핀란드 | −2.3% | −6.2% |
독일: 지역 유형별 주택 가격 변동(2026-Q2)
Destatis는 이 지수를 지역 유형별로 발표하며 전국 단일 수치는 없습니다. 각 변동은 2025-Q2 대비입니다.
| 지역 유형 | 1년 |
|---|---|
| 대도시(7대 도시) | −0.4% |
| 기타 독립 대도시 | +2.0% |
| 도시형 군 | +0.5% |
| 인구 밀집이 진행 중인 농촌형 군 | −1.8% |
| 인구가 희박한 농촌형 군 | −0.6% |
최신 수치: 2026-Q2 데이터 업데이트 2026-11-15 · 최신
출처: Bank for International Settlements (BIS) BIS 통계 이용 조건; Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics ECB 재사용 정책
변동률은 CalculatorLib이 공표된 지수로 계산했습니다. 레이블은 CalculatorLib이 번역했으며 BIS의 공식 번역이 아닙니다.
출처 세부 정보 및 작성 방법
- Bank for International Settlements (BIS) — Selected residential property prices
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
자주 묻는 질문
다운페이먼트를 투자했을 때의 수익도 반영되나요? 아니요. 이 계산기는 주택과 관련된 직접적인 현금 흐름과 순자산에 초점을 맞추며, 투자했을 경우의 기회비용은 고려하지 않습니다.
중개·취득 비용이나 매도 비용도 포함되나요? 기본적으로는 포함되지 않습니다. 더 엄격하게 비교하고 싶다면 매매 쪽에 이 비용을 직접 더해서 생각해 보세요.
오래 살수록 매매가 유리한 이유는 무엇인가요? 거주 기간이 길어질수록 순자산과 시세 상승 이익이 쌓이기 때문에, 오래 살수록 보유에 따른 순비용이 낮아집니다.
함께 보기: 임대 vs 매입 손익분기 계산기 — 2026년 미국 세법과 30년 일정표로 매입이 임대보다 유리해지는 해를 찾습니다.