Was dieser Rechner leistet
Der Kauf einer Immobilie ist für sich genommen selten günstiger oder teurer als Mieten – es hängt von Ihrem Zeithorizont, der Hypothek, den Steuern, den Instandhaltungskosten und der Marktentwicklung ab. Dieser Miete-oder-Kauf-Rechner schätzt die Nettokosten beider Wege über die Anzahl der Jahre, die Sie dort wohnen möchten, damit Sie Gleiches mit Gleichem vergleichen können.
So verwenden Sie den Rechner
Geben Sie den Kaufpreis der Immobilie, die Anzahlung, den Hypothekenzins und die Laufzeit sowie die Anzahl der Jahre ein, die Sie dort wohnen möchten. Ergänzen Sie die Grundsteuer und die Instandhaltung als jährlichen Prozentsatz des Kaufpreises sowie Ihre monatliche Miete und die jährliche Mietsteigerung. Der Rechner liefert die Nettokosten des Kaufs, die Gesamtkosten des Mietens, Ihre monatliche Rate, das aufgebaute Eigenkapital und den Gewinn aus der Wertsteigerung.
Die Formel erklärt
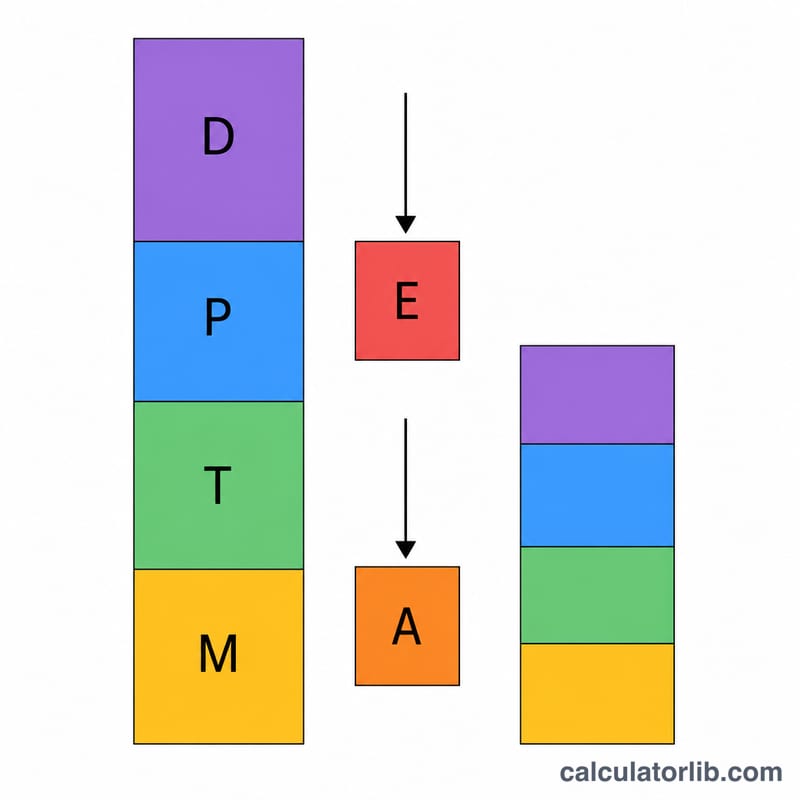
Die Nettokosten des Kaufs setzen sich aus der Anzahlung, den Hypothekenzahlungen während der Wohndauer, der Grundsteuer und der Instandhaltung zusammen; davon werden das aufgebaute Eigenkapital (Anzahlung plus getilgter Kapitalbetrag) und der Wertsteigerungsgewinn der Immobilie abgezogen. Die Mietkosten ergeben sich einfach aus zwölf Monatsmieten pro Jahr, wobei die Miete jährlich steigt. Der Wertsteigerungsgewinn wird hier linear geschätzt: Preis × Wertsteigerungsrate × Jahre.
$$\text{Kaufkosten} = D + P\cdot n + T + M - E - A$$
$$\text{Kauf} = D + (\text{pmt}\cdot n) + T + M - E - A$$
$$\text{Miete} = \sum_{y=0}^{Y-1} 12\,r\,(1+g)^y$$
Rechenbeispiel
Eine Immobilie für 400.000 $ mit 20 % Anzahlung (80.000 $), einer 30-jährigen Hypothek zu 6,5 %, einer Haltedauer von 7 Jahren, 3 % Wertsteigerung, 1,1 % Grundsteuer und 1 % Instandhaltung im Vergleich zu 2.000 $/Monat Miete mit 3 % jährlicher Steigerung. Wertsteigerungsgewinn = $$400\,000 \times 0{,}03 \times 7 = 84\,000$$ 84.000 $. Der Rechner verrechnet alles miteinander und zeigt, welche Option über diese 7 Jahre günstiger ist.
FAQ
Wird die Anlage der Anzahlung berücksichtigt? Nein – der Rechner konzentriert sich auf die direkten Wohnkosten-Zahlungsströme und das Eigenkapital, nicht auf Opportunitätskosten für angelegte Ersparnisse.
Sind Abschluss- oder Verkaufskosten enthalten? Standardmäßig nicht; für einen strengeren Vergleich rechnen Sie diese gedanklich der Kaufseite hinzu.
Warum spricht eine längere Wohndauer eher für den Kauf? Eigenkapital und Wertsteigerung bauen sich mit der Zeit auf und senken die Nettokosten des Wohneigentums, je länger Sie bleiben.
Siehe auch: Rechner für den Break-even beim Mieten oder Kaufen – ermittelt das Jahr, in dem der Kauf günstiger wird als das Mieten, anhand der US-Steuerregeln für 2026 und eines 30-Jahres-Plans.