Công cụ này giúp gì cho bạn
Bản thân việc mua nhà không hẳn rẻ hơn hay đắt hơn thuê nhà — tất cả phụ thuộc vào khoảng thời gian bạn ở, khoản vay mua nhà, thuế, chi phí bảo trì và diễn biến của thị trường. Công cụ Tính Thuê Hay Mua Nhà này ước tính chi phí ròng của từng phương án trong số năm bạn dự định sinh sống, để bạn so sánh một cách công bằng, "cùng một thước đo".
Lưu ý: các con số mặc định sử dụng đơn vị đô la Mỹ ($) và giả định một khoản vay mua nhà kiểu phổ biến ở Mỹ. Bạn hoàn toàn có thể nhập số liệu theo điều kiện vay và thị trường ở Việt Nam, nhưng hãy lưu ý các quy định về thuế, lãi suất và phí giao dịch ở từng quốc gia là khác nhau.
Cách sử dụng
Nhập giá nhà, số tiền trả trước, lãi suất vay, thời hạn vay và số năm bạn dự định ở. Thêm thuế tài sản và chi phí bảo trì tính theo phần trăm giá nhà mỗi năm, cùng với tiền thuê nhà hằng tháng và mức tăng tiền thuê. Công cụ sẽ trả về chi phí ròng khi mua, tổng chi phí khi thuê, khoản trả góp hằng tháng, vốn sở hữu bạn tích lũy được và phần lợi từ việc nhà tăng giá.
Giải thích công thức
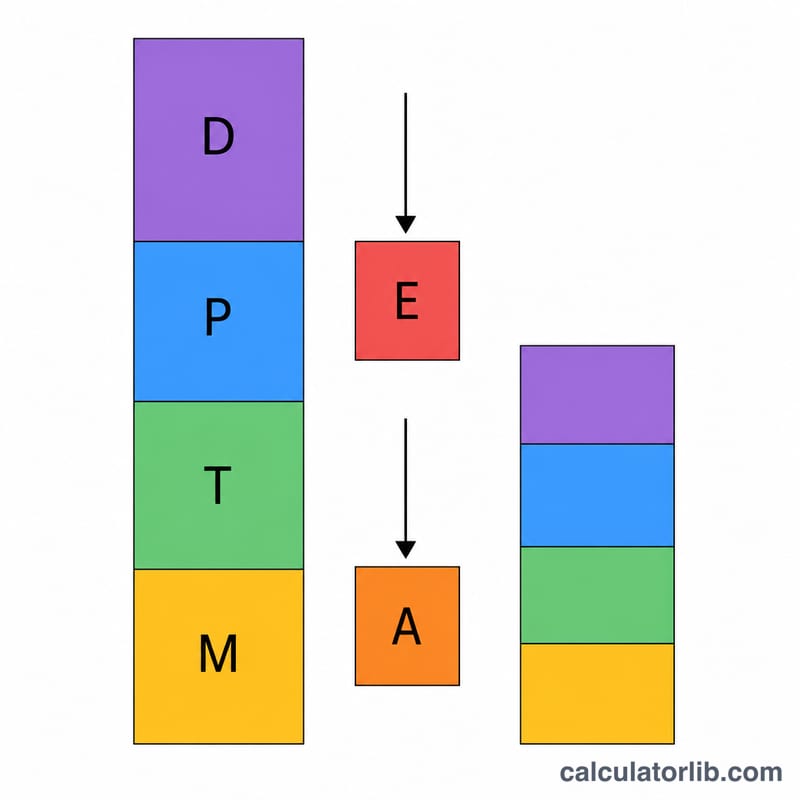
Chi phí ròng khi mua nhà được tính bằng cách cộng số tiền trả trước, các khoản trả góp vay mua nhà trong thời gian bạn ở, thuế tài sản và chi phí bảo trì, sau đó trừ đi vốn sở hữu bạn tích lũy (tiền trả trước cộng phần gốc đã trả) và phần lợi từ việc nhà tăng giá. Chi phí thuê đơn giản là cộng dồn mười hai tháng tiền thuê mỗi năm, với mức thuê tăng dần hằng năm. Phần lợi từ tăng giá ở đây dùng ước tính tuyến tính đơn giản: giá nhà × tỷ lệ tăng giá × số năm.
$$\text{BuyCost} = D + P\cdot n + T + M - E - A$$
$$\text{Buy} = D + (\text{pmt}\cdot n) + T + M - E - A$$
$$\text{Rent} = \sum_{y=0}^{Y-1} 12\,r\,(1+g)^y$$
Ví dụ minh họa
Một căn nhà giá $400.000 với mức trả trước 20% ($80.000), khoản vay 30 năm lãi suất 6,5%, ở trong 7 năm, nhà tăng giá 3%/năm, thuế 1,1% và bảo trì 1%, so với tiền thuê $2.000/tháng tăng 3% mỗi năm. Phần lợi từ tăng giá = \(400.000 \times 0{,}03 \times 7 = \$84.000\). Công cụ sẽ tính ròng tất cả để cho biết phương án nào ít tốn kém hơn trong suốt 7 năm đó.
Giá nhà tại Hoa Kỳ và các thị trường khác: tăng nhanh đến mức nào
Chỉ số giá nhà chính thức của Mỹ, Vương quốc Anh và châu Âu, tự động cập nhật. Chỉ số theo dõi giá của những căn nhà tương đương theo thời gian, nên mức thay đổi so sánh đúng cùng một loại nhà.
- Hoa Kỳ · 1 năm
- +2,1%
- Hoa Kỳ · 5 năm
- +33,4%
- Ngày áp dụng
- 2026-Q2
Lãi suất vay mua nhà
Chi phí bình quân của một khoản vay mua nhà mới, theo số liệu các ngân hàng báo cáo cho Ngân hàng Trung ương châu Âu. Mức thay đổi 12 tháng do CalculatorLib tính.
- Lãi suất vay mua nhà · Khu vực đồng euro (2026-09)
- 3,62% +0,31 điểm % so với 2025-09
Hoa Kỳ: các bang tăng nhanh nhất và chậm nhất (2026-Q2)
Toàn quốc: +2,1% trong 1 năm, +33,4% trong 5 năm.
| Bang | 1 năm | 5 năm |
|---|---|---|
| Tăng nhanh nhất | ||
| Alaska | +8,3% | +37,0% |
| Vermont | +7,2% | +51,8% |
| Hawaii | +5,9% | +39,1% |
| West Virginia | +5,7% | +40,5% |
| Illinois | +5,5% | +43,9% |
| Tăng chậm nhất | ||
| New Mexico | −1,2% | +34,6% |
| Washington | −1,0% | +19,6% |
| Colorado | −0,6% | +15,7% |
| California | −0,3% | +17,1% |
| Oregon | +0,2% | +15,7% |
Vương quốc Anh: giá trung bình theo vùng (2026-08)
| Khu vực | Giá trung bình | 1 năm |
|---|---|---|
| Vương quốc Anh | £273.037 | +0,9% |
| England | £293.525 | +0,4% |
| Scotland | £198.397 | +2,9% |
| Wales | £216.363 | +3,1% |
| London | £554.430 | −2,2% |
Châu Âu: thay đổi giá nhà theo nước (2025)
Bình quân EU: +5,5% trong 1 năm.
| Quốc gia | 1 năm | 5 năm |
|---|---|---|
| Hungary | +18,3% | +105,3% |
| Bồ Đào Nha | +17,6% | +71,0% |
| Bulgaria | +14,6% | +81,4% |
| Croatia | +13,9% | +73,9% |
| Tây Ban Nha | +12,7% | +41,6% |
| Slovakia | +12,4% | +40,8% |
| Séc | +10,4% | +59,5% |
| Litva | +9,8% | +82,8% |
| Hà Lan | +8,5% | +49,3% |
| Latvia | +7,6% | +46,8% |
| Ireland | +7,5% | +46,3% |
| Đan Mạch | +7,5% | +25,1% |
| Slovenia | +7,3% | +58,4% |
| Malta | +6,0% | +34,7% |
| Romania | +5,7% | +28,3% |
| Na Uy | +5,7% | +28,2% |
| Estonia | +5,2% | +66,2% |
| Iceland | +5,1% | +66,7% |
| Ba Lan | +4,9% | +60,2% |
| Síp | +4,5% | +28,4% |
| Italy | +4,0% | +15,7% |
| Đức | +3,2% | +10,1% |
| Bỉ | +3,2% | +22,7% |
| Áo | +2,5% | +23,3% |
| Luxembourg | +1,6% | +9,3% |
| Thụy Điển | +1,0% | +9,3% |
| Pháp | +0,7% | +9,1% |
| Phần Lan | −2,3% | −6,2% |
Đức: thay đổi giá nhà theo loại khu vực (2026-Q2)
Destatis công bố chỉ số này theo loại khu vực, không có một con số chung cho cả nước; mỗi thay đổi so với 2025-Q2.
| Loại khu vực | 1 năm |
|---|---|
| Đô thị lớn (7 thành phố lớn nhất) | −0,4% |
| Các thành phố lớn trực thuộc khác | +2,0% |
| Huyện đô thị | +0,5% |
| Huyện nông thôn đang đô thị hoá | −1,8% |
| Huyện nông thôn thưa dân | −0,6% |
Số liệu mới nhất: 2026-Q2 Dữ liệu cập nhật ngày 2026-11-02 · mới
Nguồn: Federal Housing Finance Agency (FHFA), House Price Index FHFA copyright notice; Contains HM Land Registry data © Crown copyright and database right Open Government Licence v3.0; Eurostat, House price index (prc_hpi_a) Eurostat reuse policy (CC BY 4.0); © Statistisches Bundesamt (Destatis), 2026 Datenlizenz Deutschland – Namensnennung – Version 2.0; European Central Bank, MFI interest rate statistics Chính sách tái sử dụng dữ liệu của ECB
Phần trăm thay đổi do CalculatorLib tính từ các chỉ số đã công bố.
Chi tiết nguồn và phương pháp luận
- Federal Housing Finance Agency (FHFA), House Price Index
- Contains HM Land Registry data © Crown copyright and database right
- Eurostat, House price index (prc_hpi_a)
- © Statistisches Bundesamt (Destatis), 2026 — Häuserpreisindex nach siedlungsstrukturellen Kreistypen
- European Central Bank, MFI interest rate statistics
Câu hỏi thường gặp
Công cụ có tính đến việc đầu tư khoản tiền trả trước không? Không — công cụ tập trung vào dòng tiền nhà ở trực tiếp và vốn sở hữu, chứ không tính chi phí cơ hội của khoản tiền tiết kiệm đem đi đầu tư.
Có bao gồm phí giao dịch khi mua hoặc bán không? Mặc định là không; bạn nên tự cộng thêm vào phía mua nhà nếu muốn so sánh khắt khe hơn.
Vì sao ở càng lâu thì mua nhà càng có lợi? Vốn sở hữu và phần tăng giá tích lũy theo thời gian, nên càng ở lâu thì chi phí ròng của việc sở hữu càng giảm.
Xem thêm: Máy tính điểm hòa vốn: Thuê nhà hay mua nhà — tìm năm mà mua nhà bắt đầu có lợi hơn thuê, theo quy định thuế Mỹ năm 2026 và bảng 30 năm.