
पेडे लोन कैलकुलेटर क्या है?
पेडे लोन (payday loan) एक छोटी, अल्पकालिक नकद अग्रिम राशि होती है, जिसे आम तौर पर आपकी अगली तनख्वाह आने पर चुका दिया जाता है। यह मुख्य रूप से अमेरिका जैसे देशों में आम है और इसकी रकम व शुल्क डॉलर ($) में बताए जाते हैं। ऊपरी तौर पर शुल्क भले ही मामूली लगे, लेकिन अवधि बहुत कम होने के कारण इसकी सालाना प्रभावी लागत बेहद ऊँची हो जाती है। यह कैलकुलेटर आपको दो बातें दिखाता है — कुल चुकौती राशि और प्रभावी APR (वार्षिक प्रतिशत दर) — ताकि आप इसकी असली लागत की तुलना कर्ज़ के दूसरे विकल्पों से कर सकें। ध्यान दें कि भारत में ऐसे शॉर्ट-टर्म लोन या इंस्टेंट पर्सनल लोन पर नियम और दरें अलग हो सकती हैं, इसलिए यह टूल मुख्यतः विदेशी पेडे लोन मॉडल को समझाता है।
इसका उपयोग कैसे करें
बस तीन आँकड़े भरें: जितनी रकम आप उधार लेना चाहते हैं (मूलधन), उस पर लगने वाला कुल शुल्क या फ़ाइनेंस चार्ज, और दिनों में लोन की अवधि (अक्सर लगभग 14 दिन)। कैलकुलेटर तुरंत कुल चुकौती और सालाना APR बता देता है।
फ़ॉर्मूला आसान भाषा में
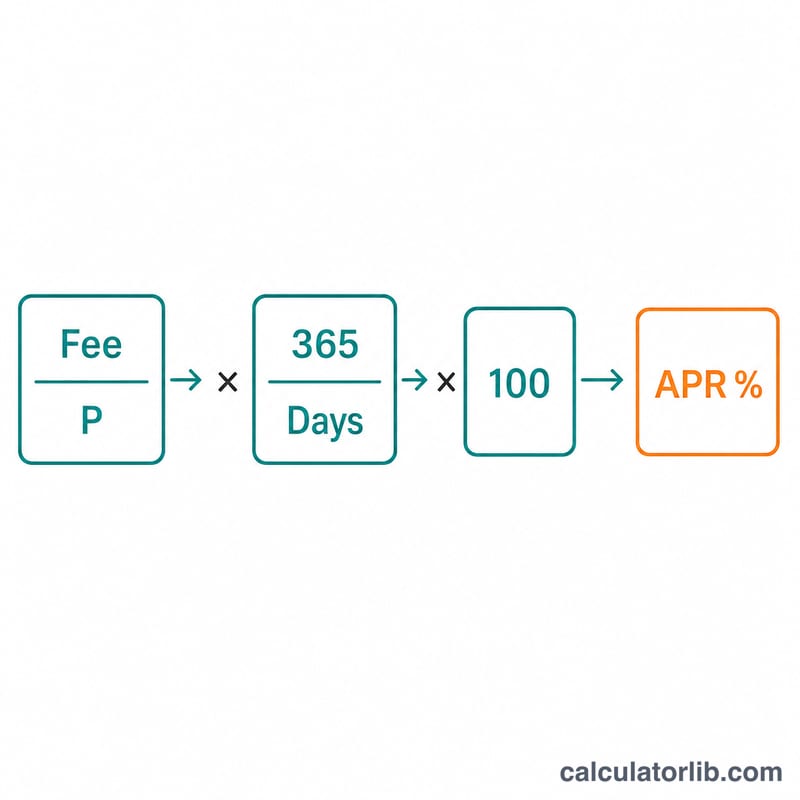
कुल चुकौती बस मूलधन + शुल्क होती है। प्रभावी APR निकालने के लिए शुल्क को मूलधन के अनुपात में लिया जाता है, फिर उसे 365 / दिन के अनुपात से पूरे साल के हिसाब से बढ़ाया जाता है और प्रतिशत में बदला जाता है: $$\text{APR} = \frac{\text{शुल्क}}{\text{मूलधन}} \times \frac{365}{\text{दिन}} \times 100$$ चूँकि पेडे लोन की अवधि बहुत कम होती है, इसलिए 365 को कुछ ही दिनों से भाग देने पर एक बड़ा गुणक बनता है।
उदाहरण के साथ समझें
मान लीजिए आप $500 उधार लेते हैं, जिस पर 14 दिन के लिए $75 शुल्क लगता है। कुल चुकौती = \(500 + 75 = \mathbf{575}\) $। APR $$\text{APR} = \frac{75}{500} \times \frac{365}{14} \times 100 = 0.15 \times 26.07 \times 100 \approx \mathbf{391.07\%}$$ यानी $75 का यह शुल्क लगभग 400% APR के बराबर बैठता है — जो किसी आम क्रेडिट कार्ड से कहीं ज़्यादा है।
आपके APR परिणाम की व्याख्या
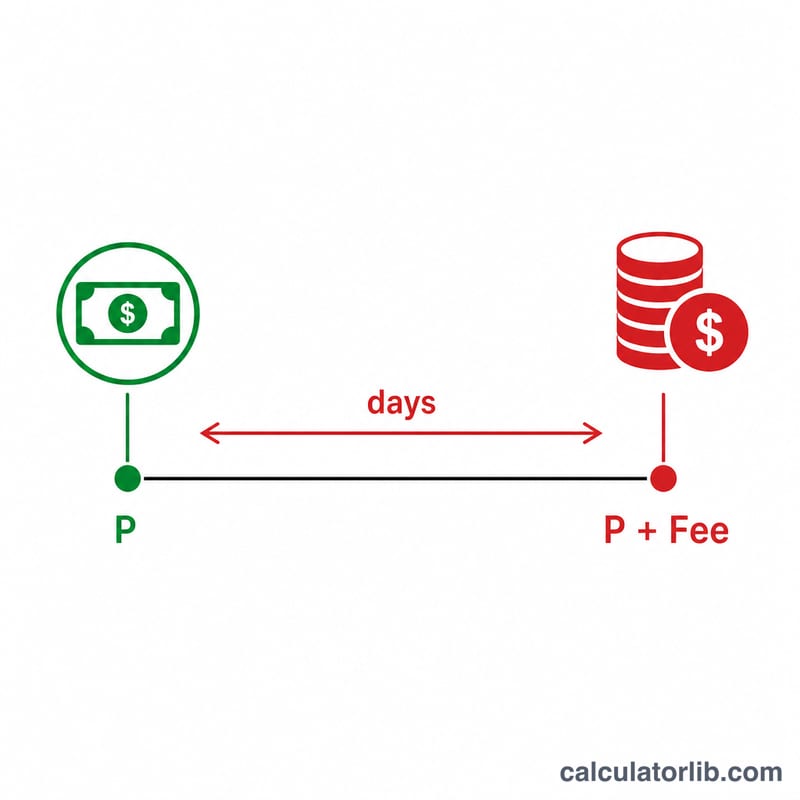
कैलकुलेटर दो संख्याएँ दिखाता है जो अलग-अलग प्रश्नों का उत्तर देती हैं। कुल भुगतान (ऋण राशि + शुल्क) वह वास्तविक डॉलर राशि है जो आप एक अवधि के लिए लौटाते हैं। APR वह शुल्क है जिसे एक वार्षिक दर के रूप में व्यक्त किया जाता है, ताकि अल्पकालिक ऋणों की तुलना दीर्घकालिक ऋण से की जा सके। APR एक वार्षिकीकृत माप है, कोई ऐसी राशि नहीं जो आप वास्तव में चुकाते हैं: 14 दिन के ऋण पर आपसे उधार ली गई राशि का 391% नहीं लिया जाता, बल्कि केवल उस एक अवधि का शुल्क लगता है।
आम तौर पर प्रचलित $15 प्रति $100 का नियम
संयुक्त राज्य अमेरिका में, कई पेडे ऋणदाता लगभग 14 दिन के ऋण पर उधार ली गई हर $100 पर लगभग $15 का एकमुश्त शुल्क लेते हैं। इस शुल्क का APR है:
$$\text{APR} = \frac{15}{100} \times \frac{365}{14} \times 100\% \approx 391.07\%$$
$100 के ऋण, $15 शुल्क और 14 दिन की अवधि के लिए, कैलकुलेटर लगभग 391.07% APR देता है, और कुल भुगतान $115 होता है। उसी शुल्क दर को $500 पर लागू करने का अर्थ है $75 शुल्क और $575 देय, जो अब भी लगभग 391% APR है।
अपने परिणाम की तुलना कैसे करें
- क्रेडिट कार्ड: विशिष्ट कार्ड APR लगभग 15% से 30% तक होते हैं, जो जारीकर्ता और उधारकर्ता की क्रेडिट स्थिति पर निर्भर करता है।
- व्यक्तिगत ऋण: दरें क्रेडिट और ऋणदाता के अनुसार काफ़ी भिन्न होती हैं, एकल अंकों से लेकर कई उधारकर्ताओं के लिए लगभग 36% तक।
- 36% सीमा: 36% उपभोक्ता ऋणों के लिए आमतौर पर उद्धृत की जाने वाली अधिकतम सीमा है। संयुक्त राज्य अमेरिका में, मिलिट्री लेंडिंग एक्ट सक्रिय-ड्यूटी सैनिकों और उनके आश्रितों को दिए जाने वाले अधिकांश क्रेडिट पर मिलिट्री एनुअल पर्सेंटेज रेट (MAPR) को 36% तक सीमित करता है। कई अलग-अलग अमेरिकी राज्य भी छोटे ऋण दरों पर अपनी सीमाएँ तय करते हैं। ये नियम अमेरिका के लिए विशिष्ट हैं और अन्य जगहों पर लागू नहीं हो सकते।
सैकड़ों प्रतिशत का APR इनमें से किसी भी मानदंड से कई गुना अधिक है, जो बहुत छोटी अवधि और एकमुश्त शुल्क को दर्शाता है। याद रखें कि किसी दिए गए शुल्क के लिए अवधि जितनी छोटी होगी, APR उतना ही अधिक होगा।
रोलओवर से शुल्क बढ़ते हैं
यदि कोई ऋण रोलओवर या नवीनीकृत किया जाता है, तो जब तक मूल राशि बकाया है, हर विस्तार के लिए नया शुल्क लिया जाता है। उदाहरण के लिए, $15 शुल्क वाले $100 के ऋण को तीन बार रोलओवर करने पर लगभग 56 दिनों में $15 × 4 = $60 शुल्क लगता है, और $100 का मूलधन अब भी बकाया रहता है। प्रति-अवधि APR वही रहता है, लेकिन हर नवीनीकरण के साथ डॉलर की लागत बढ़ती है, इसलिए सभी अवधियों में कुल भुगतान ही वह आंकड़ा है जिस पर ध्यान देना चाहिए।
यह कैलकुलेटर के परिणाम को पढ़ने के तरीके के बारे में सामान्य जानकारी है, वित्तीय सलाह नहीं। नियम और शुल्क सीमाएँ देश और राज्य या क्षेत्र के अनुसार भिन्न होती हैं।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-17 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-17 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-17 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
APR इतना ऊँचा क्यों होता है? APR उस लागत को सालाना आधार पर दिखाता है जिसे आप असल में सिर्फ़ कुछ हफ़्तों के लिए चुकाते हैं, इसलिए पूरे साल पर फैलाने पर एक छोटा-सा शुल्क भी बड़ा प्रतिशत बन जाता है।
क्या इसमें रोलओवर शामिल है? नहीं। यह केवल एक ही लोन अवधि का हिसाब लगाता है। लोन को बार-बार आगे बढ़ाने (रोलओवर) पर हर बार नया शुल्क जुड़ता है और कुल लागत बहुत बढ़ जाती है।
क्या शुल्क ही ब्याज है? कर्ज़दाता अक्सर ब्याज के बजाय एक तय (फ़्लैट) शुल्क बताते हैं। यह कैलकुलेटर पूरे शुल्क को ही उस अवधि के लिए उधार लेने की लागत मानकर गणना करता है।
















