土地ローン計算機とは?
土地ローン計算機は、土地や更地を購入するためのローンについて、毎月の返済額・総利息・総返済額を試算するツールです。土地ローンは、住宅ローンと比べて金利が高めで返済期間が短く設定されることが少なくありません。建物のない土地は担保価値が読みづらく、金融機関にとってリスクの高い資産と見なされやすいためです。本ツールは標準的な元利均等返済の計算式を用いているので、複数の借入条件を比較したり、無理のない資金計画を立てたりする際に役立ちます。なお、ここで例示している金額は米ドル建てで、海外(主に米国)の土地ローンを想定した一般的なモデルです。日本の住宅ローンや不動産担保ローンとは制度・税制が異なるため、実際の借入条件は金融機関にご確認ください。
使い方
入力するのは次の3項目だけです。借りる予定の借入額、年利(パーセント)、そして返済期間(年数)です。計算機が年利を月利へ、返済期間を毎月の返済回数へと自動で換算し、毎月一定の返済額と、ローン完済までに支払う総利息を算出します。
計算式の仕組み
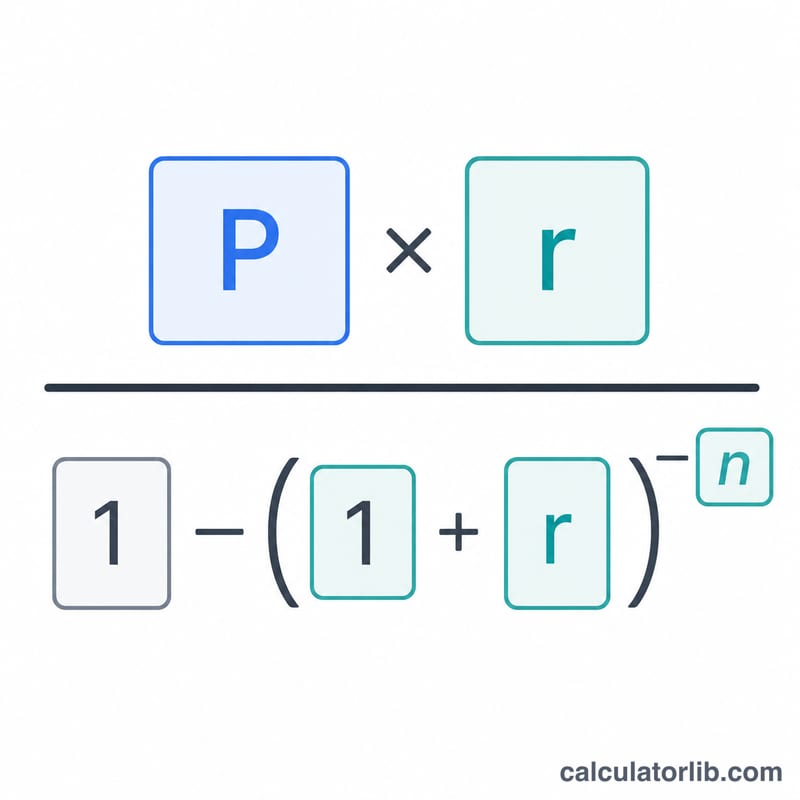
毎月の返済額は、元利均等返済の計算式$$\text{PMT} = P \cdot \frac{r}{1-(1+r)^{-n}}$$で求めます。ここで\(P\)は元金、\(r\)は月利(年利 ÷ 12 ÷ 100)、\(n\)は返済回数の合計(年数 × 12)です。返済額に\(n\)を掛ければ総支払額となり、そこから元金を差し引くと総利息が求められます。
計算例
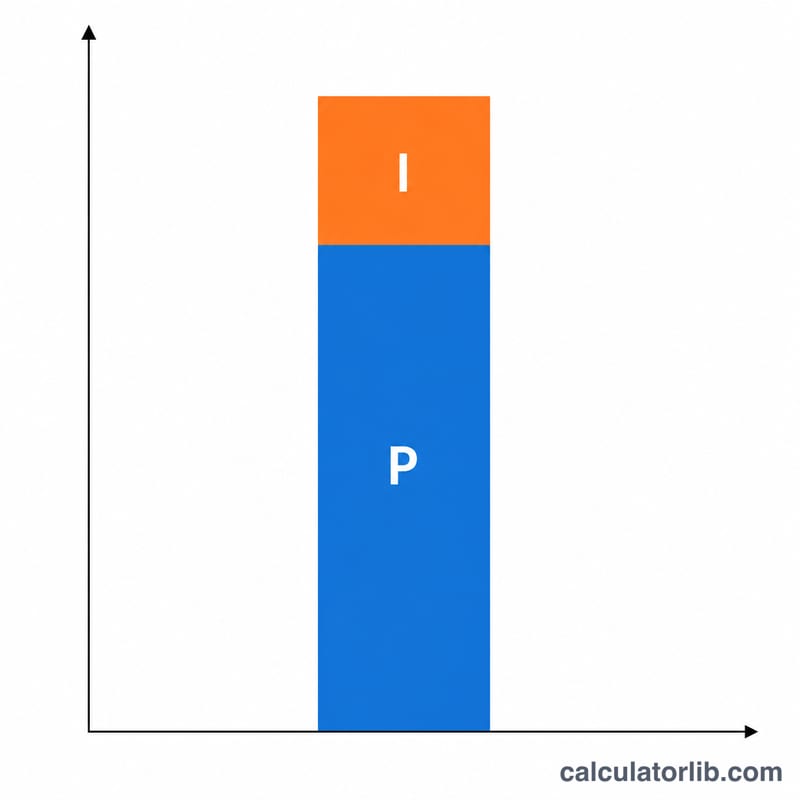
たとえば、50,000ドルを年利7%・15年で借りるとします。月利は \(0.07 \div 12 \approx 0.0058333\)、返済回数は \(n = 180\)回です。これを式に当てはめると、$$\text{PMT} = 50000 \times \frac{0.0058333}{1 - 1.0058333^{-180}} \approx 449.41\,\text{ドル}$$(毎月)となります。180か月の合計では約80,894ドルを支払い、そのうち約30,894ドルが利息に当たります。
土地ローンの返済シナリオ比較
この表は借入額を50,000ドルに固定し、年利と返済期間のみを変えています。返済額は標準的な元利均等返済の計算式 \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\) を用いています。ここで \(r\) は年利を12で割った月利(小数表記)、\(n\) は月々の支払い回数です。総支払額は月々の返済額に支払い回数を掛けたもの、総利息は総支払額から50,000ドルを引いたものです。金額は1セント単位で四捨五入しており、概算です。頭金、諸費用、税金、保険料は含まれていません。
| 年利 | 返済期間 | 月々の返済額 | 総利息 | 総支払額 |
|---|---|---|---|---|
| 6% | 10年 | $555.10 | $16,612.00 | $66,612.00 |
| 6% | 15年 | $421.93 | $25,947.40 | $75,947.40 |
| 6% | 20年 | $358.22 | $35,972.80 | $85,972.80 |
| 7.5% | 10年 | $593.51 | $21,221.20 | $71,221.20 |
| 7.5% | 15年 | $463.51 | $33,431.80 | $83,431.80 |
| 7.5% | 20年 | $402.80 | $46,672.00 | $96,672.00 |
| 9% | 10年 | $633.38 | $26,005.60 | $76,005.60 |
| 9% | 15年 | $507.13 | $41,283.40 | $91,283.40 |
| 9% | 20年 | $449.86 | $57,966.40 | $107,966.40 |
ポイント: 返済期間を長くすると月々の返済額は下がりますが、総利息は大きく増えます。金利6%の場合、返済期間を10年から20年にすると月々の返済額は約197ドル下がりますが、総利息は2倍以上になります。15年の返済期間で金利を6%から9%に上げると、月々の返済額は約85ドル増え、総利息は約15,300ドル増えます。
土地ローンの一般的な期間と金利
土地ローンは、土地が収入や住居をもたらさず、借り手が返済不能になった場合に再販売が難しいため、住宅ローンより審査が厳しい傾向があります。以下の範囲は一般的な傾向であり、貸し手、地域、借り手の信用力、市場環境によって異なります。これは見積もりではありません。この情報は米国および同様の融資市場に関する一般的なものであり、他の国では慣行が異なります。
| 土地の種類 | 一般的な返済期間 | 一般的な頭金 | 備考 |
|---|---|---|---|
| 未造成地(道路、公共インフラ、進入路なし) | 多くは5~10年、バルーン返済(最終一括払い)を伴う場合もある | 多くは高め、約30%~50% | 最もリスクの高い区分とみなされ、貸し手は返済条件に最も保守的です。 |
| 一部造成地(進入路あり、公共インフラなしまたは限定的) | 多くは5~15年 | 一般的に約25%~40% | 貸し手は用途地域指定、道路へのアクセス、測量、想定される利用目的を確認する場合があります。 |
| 造成済みの土地または分譲地の区画(公共インフラ、道路へのアクセスあり) | 多くは10~20年 | 一般的に約20%~30% | 3区分の中で最も有利な条件を得られることが多く、特に住宅建築を予定している場合にそうなります。 |
- 金利: 土地ローンの金利は一般的に住宅ローンの金利より高く、未造成地は造成済みの区画より高金利になる傾向があります。地方銀行、信用組合、農業・地方向けの金融機関など、複数の貸し手を比較してください。
- 返済期間: 多くの土地ローンは住宅ローンより返済期間が短めです。一部は長期で返済計算されますが、より早く満期を迎えるため、バルーン返済が必要になります。
- 頭金: 頭金を多くするとLTV(融資比率)が下がり、承認されやすくなり、提示される金利も改善する場合があります。
これは一般的な情報であり、専門的な財務アドバイスではありません。最新の条件は貸し手にご確認ください。
土地ローン用語集
- 元本
- 借り入れる金額で、購入価格から頭金を差し引いたものです。利息は未返済の元本残高に対して課されます。
- 金利とAPR
- 金利は元本を借り入れる際の年間コストです。APR(年率換算金利)は特定の貸し手の手数料や費用も含むため、通常は表示金利より高くなり、オファーの比較に適しています。この計算機では通常の金利を使用します。
- 償却
- 定期的かつ均等な返済によってローンを返済することです。初期の返済は主に利息で、後期の返済は主に元本です。
- バルーン返済
- ローン期間の終了時に支払う大きな一括払いで、定期的な返済では残高を完済できなかった場合に発生します。短期の土地ローンでよく見られます。この計算機は、バルーン返済のない完全償却型ローンを前提としています。
- 頭金
- 購入価格に対する割合で示される、前払いの現金です。借り入れが必要な金額を減らします。
- 融資比率(LTV)
- ローン額を土地の鑑定評価額または購入価格で割ったもので、通常は割合で示されます。例えば、100,000ドルの土地に対して60,000ドルのローンを組むと、LTVは60%です。LTVが低いほど、一般的に貸し手にとってのリスクは小さくなります。
- 未造成地と造成済み土地
- 未造成地には、道路、水道、下水道、電気などの開発されたインフラがありません。造成済みの土地はこれらの一部または全部が整備されており、通常は融資を受けやすく、建築もしやすくなります。
- 諸費用
- ローンの成立時に支払う費用で、鑑定、測量、権利証書、弁護士、貸し手の手数料などが含まれます。頭金とは別に支払うもので、月々の返済額の計算には含まれません。
- 総利息
- ローン期間中に支払うすべての利息の合計で、支払総額から当初の元本を引いたものに等しくなります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
なぜ土地ローンは金利が高いのですか? 更地には担保となる建物がないため、金融機関はそのリスク分を上乗せし、金利を高く、頭金を多めに設定する傾向があります。
税金や諸費用は含まれますか? いいえ。本計算機は元金と利息のみを計算します。固定資産税やクロージングコスト(諸経費)、保険料などは別途必要です。
金利が0%の場合はどうなりますか? その場合は、借入額を全返済回数で均等に割った金額がそのまま毎月の返済額になります。