

O que esta calculadora faz
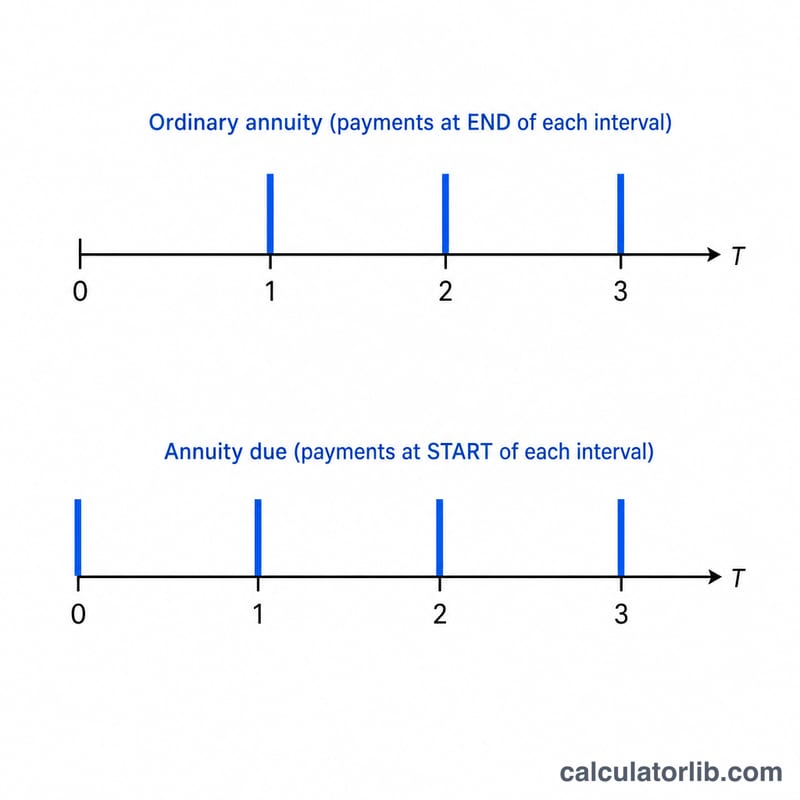
A Calculadora de Valor Presente de Anuidade mostra quanto vale hoje uma série de pagamentos futuros. Ela reúne em um único mecanismo todas as variações comuns: anuidades ordinárias (pagamentos no final de cada intervalo), anuidades antecipadas (pagamentos no início), anuidades crescentes (cada pagamento maior que o anterior), vários pagamentos por período e capitalização intraperíodo arbitrária. Esta é uma ferramenta universal de matemática financeira e não está vinculada a nenhum país ou regra tributária.
Como usar
Informe o horizonte de tempo em períodos (t), a taxa nominal por período em porcentagem (R), quantas vezes os juros são capitalizados por período (m), o valor do pagamento (PMT), a porcentagem de crescimento de cada pagamento (G, use 0 para uma anuidade constante), o número de pagamentos por período (q) e se os pagamentos ocorrem no final (ordinária) ou no início (antecipada). A calculadora retorna o valor presente, a taxa de desconto efetiva por pagamento e o número total de pagamentos.
A fórmula explicada
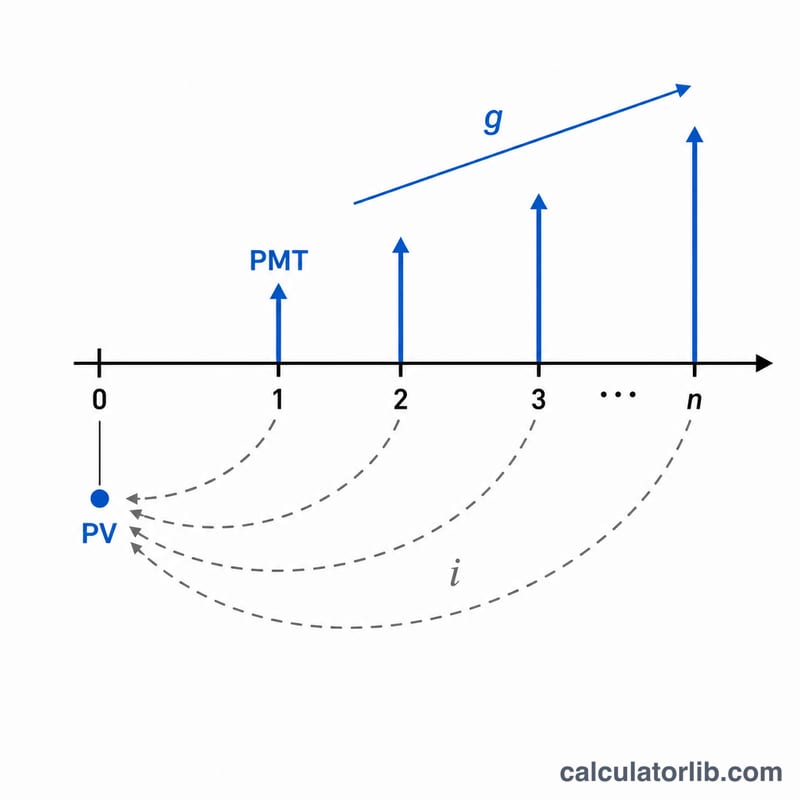
Primeiro, a taxa nominal é convertida em uma taxa efetiva por intervalo de pagamento: $$i = \left(1 + \frac{R}{m}\right)^{m/q} - 1$$ O número total de pagamentos é \(n = q \times t\). O valor presente de uma anuidade constante é \(\frac{PMT}{i}\left(1 - (1+i)^{-n}\right)\); para uma anuidade crescente, ele passa a ser $$PV = \frac{PMT}{i-g}\left(1 - \left(\frac{1+g}{1+i}\right)^{n}\right)$$ Multiplicar por \((1 + i \times T)\) converte um resultado ordinário em anuidade antecipada. Os casos especiais são tratados corretamente: quando \(i = 0\), o valor é simplesmente \(PMT \times n\), e quando \(i = g\), a fórmula crescente se reduz a \(\frac{PMT \times n}{1+i}\), evitando a divisão por zero.
Exemplo prático
Suponha t = 10, R = 5,25%, m = 12, PMT = $1.000, G = 3%, q = 12, pagamentos no final. Então \(n = 120\), \(i = \left(1 + \frac{0{,}0525}{12}\right)^{12/12} - 1 = 0{,}004375\) e \(g = 0{,}03\). $$PV = \frac{1000}{0{,}004375 - 0{,}03}\left(1 - \left(\frac{1{,}03}{1{,}004375}\right)^{120}\right) \approx \$763\,199{,}88$$ Como os pagamentos crescem mais rápido do que são descontados, o fluxo vale muito mais do que 120 pagamentos constantes de $1.000.
Perguntas frequentes
Qual é a diferença entre uma anuidade ordinária e uma anuidade antecipada? Uma anuidade ordinária paga no final de cada intervalo; uma anuidade antecipada paga no início, de modo que cada pagamento é descontado um intervalo a menos, valendo \((1 + i)\) vezes mais.
O que a taxa de crescimento faz? Ela aumenta cada pagamento sucessivo em G por cento, modelando aumentos salariais, rendas indexadas à inflação ou aluguéis com reajuste escalonado.
É possível modelar capitalização contínua? Sim, no limite: à medida que m cresce, \(\left(1 + \frac{R}{m}\right)^{m}\) se aproxima de \(e^{R}\), de modo que um valor de m muito grande aproxima bem a capitalização contínua.














