O que é uma anuidade?
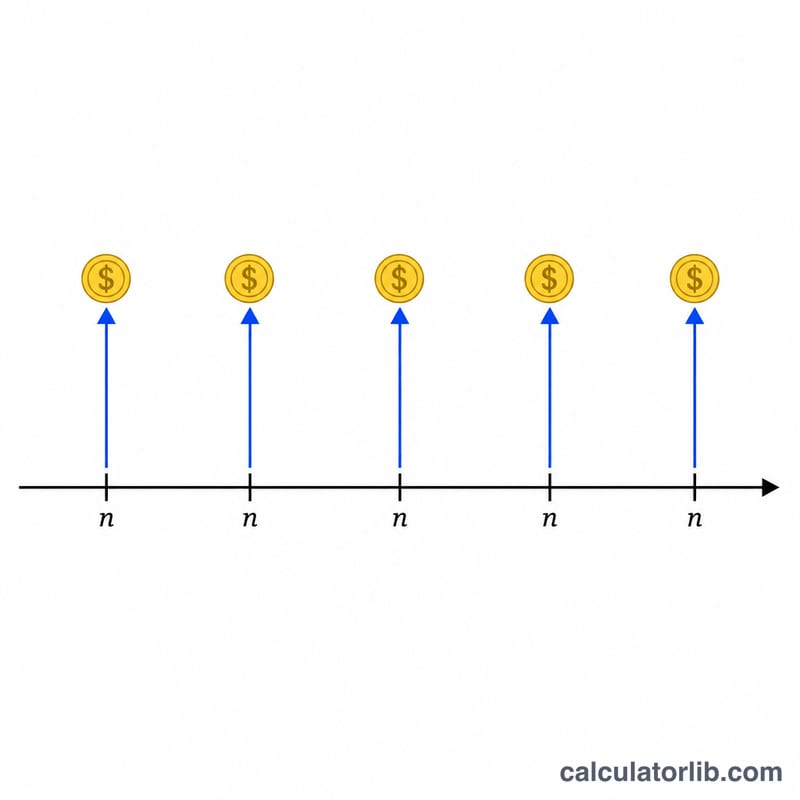
Uma anuidade é uma série de pagamentos iguais feitos em intervalos regulares — por exemplo, contribuições mensais de aposentadoria, parcelas de empréstimo ou renda de previdência. Esta calculadora calcula tanto o valor futuro (quanto os pagamentos acumulam) quanto o valor presente (quanto esses pagamentos futuros valem hoje), a partir do valor do pagamento, da taxa de juros por período e do número de períodos. Funciona com qualquer moeda, pois o cálculo não depende da unidade.
Como usar
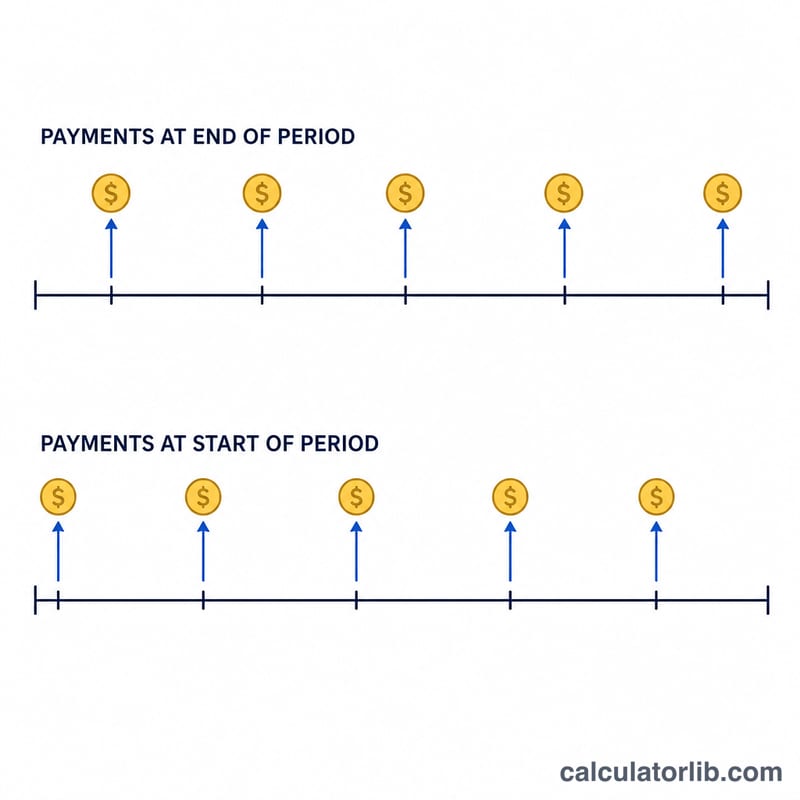
Informe o pagamento feito a cada período (PMT), a taxa de juros por período em porcentagem e o número total de períodos (n). Certifique-se de que a taxa e a quantidade de períodos usem a mesma unidade de tempo: para pagamentos mensais, use a taxa mensal e o número de meses. Escolha Ordinária se os pagamentos ocorrem no fim de cada período (o caso típico) ou Antecipada se ocorrem no início.
A fórmula explicada
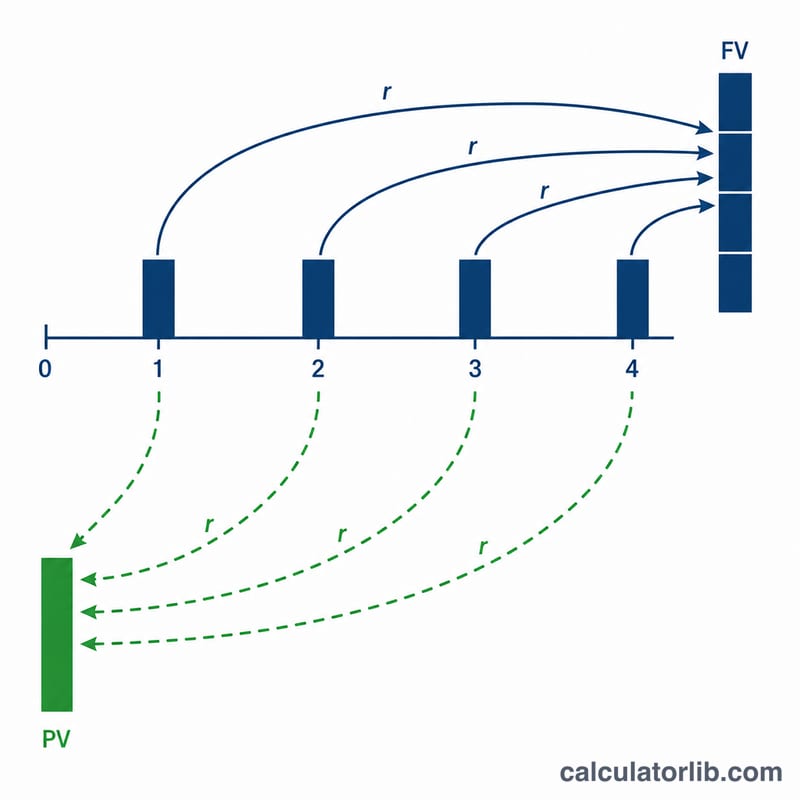
Com \(r\) como a taxa periódica, o valor futuro é $$FV = \text{PMT} \cdot \frac{(1+r)^{n}-1}{r}$$ e o valor presente é $$PV = \text{PMT} \cdot \frac{1-(1+r)^{-n}}{r}.$$ Para uma anuidade antecipada, cada resultado é multiplicado por \((1 + r)\), porque cada pagamento rende um período extra de juros. Quando a taxa é zero, ambos os valores são simplesmente iguais a \(\text{PMT} \times n\).
Exemplo prático
Suponha que você invista $1.000 no fim de cada ano durante 10 anos a 5% ao ano. $$FV = 1000 \times \frac{(1{,}05)^{10} - 1}{0{,}05} = 1000 \times 12{,}5779 = \$12\,577{,}89.$$ Você contribui com $10.000 no total, então ganha cerca de $2.577,89 em juros. O valor presente é $$1000 \times \frac{1 - 1{,}05^{-10}}{0{,}05} = \$7\,721{,}73.$$
Tabela de referência de fatores de anuidade
Os dois fatores principais de anuidade dependem apenas da taxa periódica \(r\) e do número de períodos \(n\). Multiplique o fator pelo seu pagamento (PMT) para obter o resultado:
$$FV = \text{PMT}\cdot\frac{(1+r)^{n}-1}{r}\qquad PV = \text{PMT}\cdot\frac{1-(1+r)^{-n}}{r}$$
As taxas abaixo são tratadas como a taxa por período (por exemplo, uma taxa anual aplicada a pagamentos anuais). Se você paga mensalmente, divida a taxa anual por 12 e conte os meses como períodos.
Fator de valor futuro \(\frac{(1+r)^{n}-1}{r}\)
| Taxa por período | n = 5 | n = 10 | n = 15 | n = 20 | n = 25 | n = 30 |
|---|---|---|---|---|---|---|
| 2% | 5,204 | 10,950 | 17,293 | 24,297 | 32,030 | 40,568 |
| 4% | 5,416 | 12,006 | 20,024 | 29,778 | 41,646 | 56,085 |
| 5% | 5,526 | 12,578 | 21,579 | 33,066 | 47,727 | 66,439 |
| 6% | 5,637 | 13,181 | 23,276 | 36,786 | 54,865 | 79,058 |
| 8% | 5,867 | 14,487 | 27,152 | 45,762 | 73,106 | 113,283 |
| 10% | 6,105 | 15,937 | 31,772 | 57,275 | 98,347 | 164,494 |
Fator de valor presente \(\frac{1-(1+r)^{-n}}{r}\)
| Taxa por período | n = 5 | n = 10 | n = 15 | n = 20 | n = 25 | n = 30 |
|---|---|---|---|---|---|---|
| 2% | 4,713 | 8,983 | 12,849 | 16,351 | 19,523 | 22,396 |
| 4% | 4,452 | 8,111 | 11,118 | 13,590 | 15,622 | 17,292 |
| 5% | 4,329 | 7,722 | 10,380 | 12,462 | 14,094 | 15,372 |
| 6% | 4,212 | 7,360 | 9,712 | 11,470 | 12,783 | 13,765 |
| 8% | 3,993 | 6,710 | 8,559 | 9,818 | 10,675 | 11,258 |
| 10% | 3,791 | 6,145 | 7,606 | 8,514 | 9,077 | 9,427 |
Exemplo: pagar $1.000 por ano durante 10 anos a 5% dá um fator de VF de 12,578, então o valor futuro é \(1000\times 12{,}578 = \$12\,578\). Verifique: $12.577,89.
Comparação de cenários de anuidade
Cada cenário converte a taxa anual em uma taxa por período \(r\) e conta os períodos \(n\) de acordo com a frequência dos pagamentos. O total contribuído é simplesmente \(\text{PMT}\times n\); VF e VP vêm das fórmulas acima. Os valores da anuidade antecipada (pagamentos no início de cada período) são iguais aos valores ordinários multiplicados por \((1+r)\).
| Cenário | PMT | Taxa periódica \(r\) | n | Tipo | Total contribuído | Valor futuro | Valor presente |
|---|---|---|---|---|---|---|---|
| $500/mês, 6%/ano, 20 anos | $500 | 0,5% | 240 | Ordinária | $120.000 | $231.020,45 | $69.790,39 |
| $500/mês, 6%/ano, 20 anos | $500 | 0,5% | 240 | Antecipada | $120.000 | $232.175,55 | $70.139,34 |
| $1.000/ano, 5%/ano, 10 anos | $1.000 | 5% | 10 | Ordinária | $10.000 | $12.577,89 | $7.721,73 |
| $200/mês, 4%/ano, 30 anos | $200 | 0,3333% | 360 | Ordinária | $72.000 | $138.856,65 | $41.894,81 |
| $200/mês, 4%/ano, 30 anos | $200 | 0,3333% | 360 | Antecipada | $72.000 | $139.319,51 | $42.034,46 |
Dois padrões se destacam: (1) passar de uma anuidade ordinária para uma antecipada eleva o VF e o VP exatamente pelo crescimento de um período, \((1+r)\); e (2) maior frequência de pagamentos e prazos mais longos ampliam drasticamente a diferença entre o que você contribui e o valor futuro, graças aos juros compostos.
Termos e variáveis principais
- PMT — Pagamento por período
- O fluxo de caixa fixo pago ou recebido a cada período (por exemplo, $500 todo mês). Todas as fórmulas padrão de anuidade pressupõem que esse valor permaneça constante.
- \(r\) — Taxa de juros periódica
- A taxa de juros aplicada a um único período, expressa como decimal. Ela deve corresponder à frequência dos pagamentos: para pagamentos mensais com taxa anual de 6%, \(r = 0{,}06/12 = 0{,}005\) (0,5% ao mês).
- \(n\) — Número de períodos
- A quantidade total de pagamentos, não o número de anos. Pagamentos mensais por 20 anos resultam em \(n = 20\times 12 = 240\).
- FV (VF) — Valor futuro
- O valor acumulado de todos os pagamentos no fim da anuidade, incluindo os juros ganhos. Usado para projetar metas de poupança.
- PV (VP) — Valor presente
- O valor hoje de todos os pagamentos futuros, descontados à taxa \(r\). Usado para precificar empréstimos, arrendamentos e prêmios de loteria.
- Anuidade ordinária
- Os pagamentos ocorrem no fim de cada período (por exemplo, a maioria dos pagamentos de empréstimos e títulos). É o padrão das fórmulas apresentadas.
- Anuidade antecipada
- Os pagamentos ocorrem no início de cada período (por exemplo, aluguel, prêmios de seguro). Cada fluxo de caixa rende um período extra de juros, então \(FV_{due} = FV_{ordinary}\times(1+r)\), e o mesmo vale para o VP.
- Taxa periódica x taxa anual
- A taxa anual (nominal) é o número divulgado; a taxa periódica é a que realmente move cada etapa de capitalização. Sempre divida a taxa anual pelo número de períodos por ano antes de usá-la como \(r\), e nunca misture uma taxa anual com uma contagem de períodos mensais.
Perguntas frequentes
Que taxa devo informar para pagamentos mensais? Divida a taxa anual por 12. Para 6% ao ano, use 0,5 por mês e defina os períodos como o número de meses.
Qual é a diferença entre ordinária e antecipada? As anuidades ordinárias pagam no fim do período; a anuidade antecipada paga no início do período, resultando em um valor ligeiramente maior porque o dinheiro é investido mais cedo.
Por que o valor presente é menor que o valor futuro? O valor presente desconta os pagamentos futuros até hoje, enquanto o valor futuro os capitaliza para frente — por isso o VP é sempre menor quando a taxa é positiva.