年金(アニュイティ)とは?
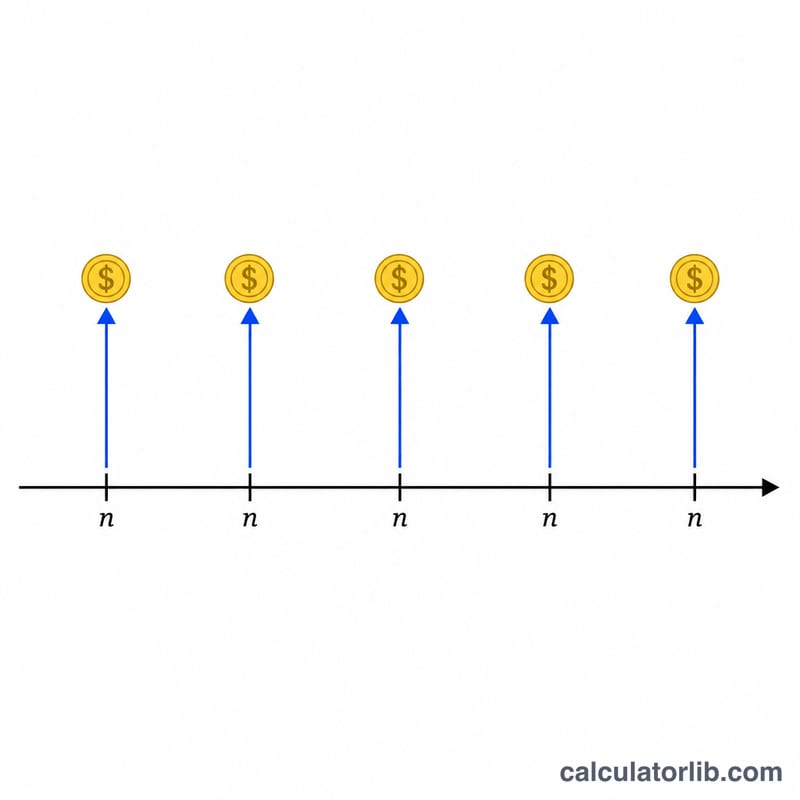
年金(アニュイティ)とは、一定の間隔で支払われる同額の支払いの連続を指します。たとえば、毎月の老後資金の積立、ローンの返済、年金収入などがこれにあたります。この計算ツールでは、毎期の支払額・1期あたりの利率・期間(回数)を入力することで、将来価値(支払いがどこまで増えるか)と現在価値(その将来の支払いが今日いくらの価値を持つか)の両方を算出できます。計算は通貨の単位に依存しないため、円・ドルをはじめどの通貨でもそのまま利用できます。
使い方
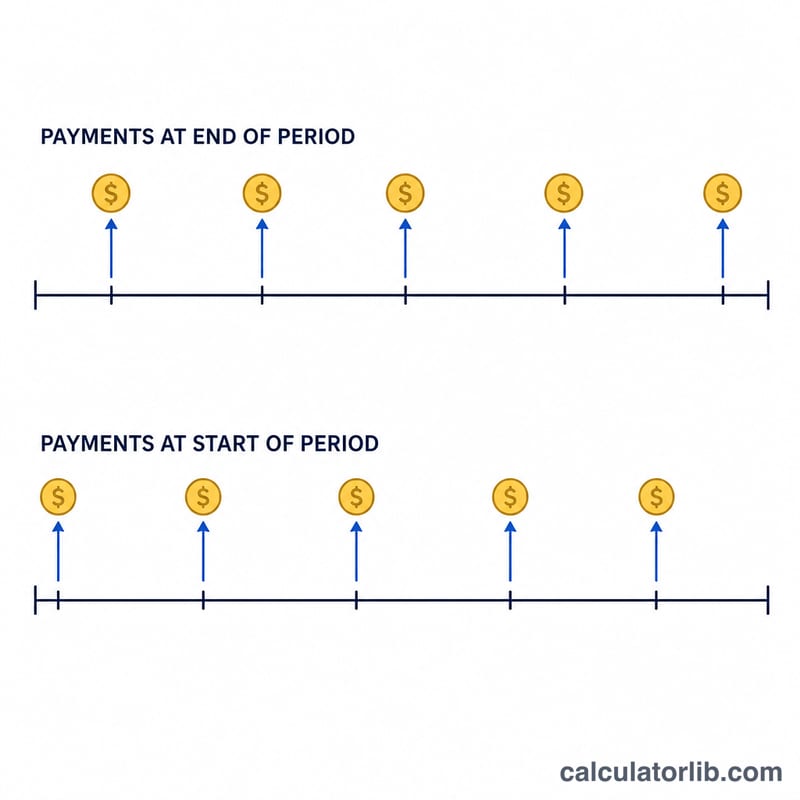
毎期の支払額(PMT)、1期あたりの利率(%)、期間の合計回数(n)を入力します。利率と期間の単位は必ずそろえてください。たとえば毎月払いの場合は、月利と月数を使います。支払いが各期の期末に発生する場合(最も一般的なケース)は「期末払い」を、各期の期首に発生する場合は「期首払い」を選びます。
計算式の解説
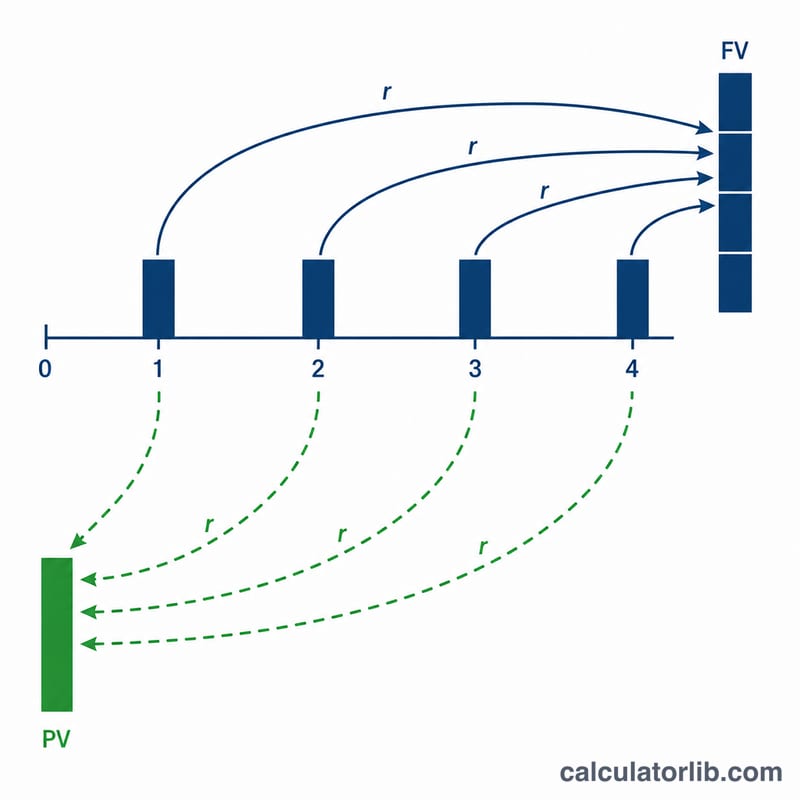
1期あたりの利率を \(r\) とすると、将来価値は
$$FV = \text{PMT} \cdot \frac{(1+r)^{n}-1}{r}$$現在価値は
$$PV = \text{PMT} \cdot \frac{1-(1+r)^{-n}}{r}$$で求められます。期首払い(annuity due)の場合は、各支払いが1期分多く利息を得るため、それぞれの結果に \((1+r)\) を掛けます。利率が0のときは、どちらの値も単純に \(\text{PMT} \times n\) となります。
計算例
たとえば、年利5%で毎年末に1,000ドルを10年間積み立てるとします。
$$FV = 1000 \times \frac{(1.05)^{10}-1}{0.05} = 1000 \times 12.5779 = 12{,}577.89\ \text{ドル}$$となります。支払いの合計は10,000ドルなので、利息は約2,577.89ドルになります。現在価値は
$$PV = 1000 \times \frac{1-1.05^{-10}}{0.05} = 7{,}721.73\ \text{ドル}$$です。
年金係数参照表
2つの基本的な年金係数は、周期レート \(r\) と期間数 \(n\) のみに依存します。係数に支払額(PMT)を掛けることで結果が得られます:
$$FV = \text{PMT}\cdot\frac{(1+r)^{n}-1}{r}\qquad PV = \text{PMT}\cdot\frac{1-(1+r)^{-n}}{r}$$
以下のレートは、周期ごとのレートとして扱われます(例えば、年間支払いに適用される年間レート)。毎月支払う場合は、年間レートを12で割り、月を期間として数えてください。
将来価値係数 \(\frac{(1+r)^{n}-1}{r}\)
| 周期ごとのレート | n = 5 | n = 10 | n = 15 | n = 20 | n = 25 | n = 30 |
|---|---|---|---|---|---|---|
| 2% | 5.204 | 10.950 | 17.293 | 24.297 | 32.030 | 40.568 |
| 4% | 5.416 | 12.006 | 20.024 | 29.778 | 41.646 | 56.085 |
| 5% | 5.526 | 12.578 | 21.579 | 33.066 | 47.727 | 66.439 |
| 6% | 5.637 | 13.181 | 23.276 | 36.786 | 54.865 | 79.058 |
| 8% | 5.867 | 14.487 | 27.152 | 45.762 | 73.106 | 113.283 |
| 10% | 6.105 | 15.937 | 31.772 | 57.275 | 98.347 | 164.494 |
現在価値係数 \(\frac{1-(1+r)^{-n}}{r}\)
| 周期ごとのレート | n = 5 | n = 10 | n = 15 | n = 20 | n = 25 | n = 30 |
|---|---|---|---|---|---|---|
| 2% | 4.713 | 8.983 | 12.849 | 16.351 | 19.523 | 22.396 |
| 4% | 4.452 | 8.111 | 11.118 | 13.590 | 15.622 | 17.292 |
| 5% | 4.329 | 7.722 | 10.380 | 12.462 | 14.094 | 15.372 |
| 6% | 4.212 | 7.360 | 9.712 | 11.470 | 12.783 | 13.765 |
| 8% | 3.993 | 6.710 | 8.559 | 9.818 | 10.675 | 11.258 |
| 10% | 3.791 | 6.145 | 7.606 | 8.514 | 9.077 | 9.427 |
例:毎年$1,000を5%で10年間支払うと、FV係数は12.578となるため、将来価値は \(1000\times 12.578 = \$12{,}578\) です。確認:$12,577.89。
年金シナリオの比較
各シナリオでは、年間レートを周期レート \(r\) に変換し、支払い頻度に一致する期間数 \(n\) を数えます。総拠出額は単純に \(\text{PMT}\times n\) です。FVとPVは上記の公式から得られます。年金-開始時払い値(各期間の開始時に支払う)は、通常の年金値に \((1+r)\) を掛けたものと等しくなります。
| シナリオ | PMT | 周期レート \(r\) | n | タイプ | 総拠出額 | 将来価値 | 現在価値 |
|---|---|---|---|---|---|---|---|
| 毎月$500、年6%、20年 | $500 | 0.5% | 240 | 通常の年金 | $120,000 | $231,020.45 | $69,790.39 |
| 毎月$500、年6%、20年 | $500 | 0.5% | 240 | 開始時払い | $120,000 | $232,175.55 | $70,139.34 |
| 毎年$1,000、年5%、10年 | $1,000 | 5% | 10 | 通常の年金 | $10,000 | $12,577.89 | $7,721.73 |
| 毎月$200、年4%、30年 | $200 | 0.3333% | 360 | 通常の年金 | $72,000 | $138,856.65 | $41,894.81 |
| 毎月$200、年4%、30年 | $200 | 0.3333% | 360 | 開始時払い | $72,000 | $139,319.51 | $42,034.46 |
2つのパターンが明らかになります:(1) 通常の年金から開始時払い年金に切り替えると、FVとPVの両方が正確に1期間分の成長 \((1+r)\) だけ上昇します。(2) 支払い頻度が高く、投資期間が長いほど、複利の効果により、拠出額と将来価値の差が劇的に広がります。
主要用語と変数
- PMT — 周期ごとの支払い
- 毎月$500など、各期間に支払われまたは受け取られる一定のキャッシュフロー。すべての標準年金公式は、この金額が一定のままであることを前提としています。
- \(r\) — 周期利息率
- 1つの期間に適用される利息率で、小数で表されます。支払い頻度と一致している必要があります。年6%で毎月支払う場合、\(r = 0.06/12 = 0.005\)(月0.5%)です。
- \(n\) — 期間数
- 支払いの総回数で、年数ではありません。20年間の毎月支払いは \(n = 20\times 12 = 240\) になります。
- FV — 将来価値
- 年金の終了時にすべての支払いの累積価値で、獲得利息を含みます。貯蓄目標を予測するために使用されます。
- PV — 現在価値
- すべての将来支払いの現在の価値で、レート \(r\) で割引されます。ローン、リース、宝くじの支払いを評価するために使用されます。
- 通常の年金
- 支払いは各期間の終了時に発生します(例えば、ほとんどのローンと債券の支払い)。これは表示された公式のデフォルトです。
- 開始時払い年金
- 支払いは各期間の開始時に発生します(例えば、家賃、保険料)。各キャッシュフローは1期間分の追加利息を獲得するため、\(FV_{開始時払い} = FV_{通常の年金}\times(1+r)\) となり、PVも同様です。
- 周期レート対年間レート
- 年間(名目)レートは見出しの数字です。周期レートは、各複利段階で実際に機能するレートです。年間レートをそれをレート \(r\) として使用する前に年あたりの期間数で割り、年間レートと月の期間数を混ぜないようにしてください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
毎月払いの場合、利率には何を入力すればよいですか? 年利を12で割ってください。年利6%なら、月利は0.5となり、期間には月数を設定します。
期末払いと期首払いの違いは? 期末払い(ordinary)は各期の終わりに支払うのに対し、期首払い(annuity due)は各期の初めに支払います。資金が早く運用されるぶん、期首払いのほうがわずかに価値が高くなります。
なぜ現在価値は将来価値より小さくなるのですか? 現在価値は将来の支払いを今日の価値に割り引くのに対し、将来価値はそれを将来に向けて複利で増やします。そのため、利率がプラスの場合、現在価値は常に小さくなります。