年金支払額計算ツールとは?
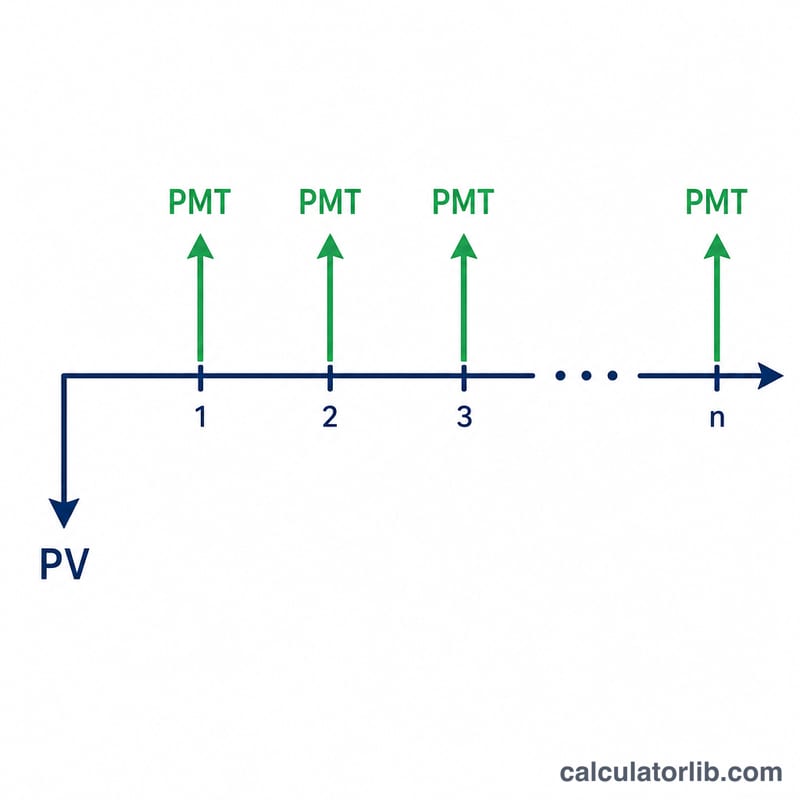
年金支払額計算ツールは、現在価値(ローンの元本や投資の一時金など)を、決められた期間・一定の金利のもとで完全に返済または受け取りきるために必要な、毎回の固定支払額(PMT)を求めるツールです。住宅ローンの返済額、自動車ローン、年金型の分割払いなどに使われる、いわば計算の基本形といえます。本ツールは通貨に依存しない汎用設計なので、円・ドル・ユーロなど、お好きな通貨で金額を入力してご利用いただけます。
使い方
現在価値(今日借りる、あるいは投資する金額)、年利(%)、期間(年数)、そして年間の支払回数(毎月・四半期ごと・半年ごと・年1回)を入力します。すると、1回あたりの支払額に加えて、返済期間全体での支払総額と利息総額が表示されます。
計算式の解説
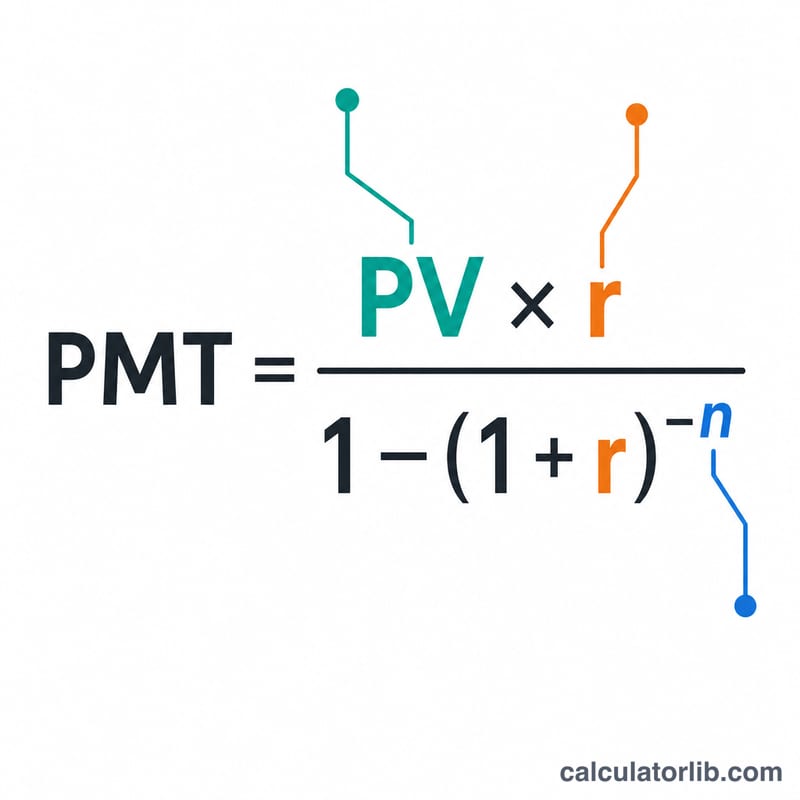
基本となる式は $$\text{PMT} = \frac{PV \cdot r}{1 - (1 + r)^{-n}}$$ です。ここで PV は現在価値、r は1期間あたりの金利、n は支払回数の合計を表します。1期間あたりの金利は、年利を年間支払回数で割った値(\(r = \text{年利} \div f\))で、\(n\) は \(\text{年数} \times f\) で求められます。金利が0の場合は、支払額は単純に \(PV \div n\) となります。
計算例
100,000 を年利6%で借り、30年間にわたり毎月返済するケースを考えます。この場合、\(r = 0.06 \div 12 = 0.005\)、\(n = 30 \times 12 = 360\) です。すると $$\text{PMT} = \frac{100{,}000 \times 0.005}{1 - 1.005^{-360}} \approx 599.55$$ 毎月 599.55 となります。360回の支払いで合計およそ 215,838 を支払い、そのうち約 115,838 が利息にあたります。
異なるシナリオでの支払い
固定周期支払いは \(\text{PMT} = \dfrac{PV \cdot r}{1 - (1 + r)^{-n}}\) で求められます。ここで \(r\) は周期レートで、\(n\) は支払い回数の合計です。以下の表は、現在価値、年利率、期間、支払い頻度の変化に伴い、支払い額、支払い合計、および利息合計がどのように変わるかを示しています。
100,000ドル借入、月額払い(freq = 12)
| 年利率 | 期間 | 月額PMT | 支払い合計 | 利息合計 |
|---|---|---|---|---|
| 4% | 15年(n=180) | $739.69 | $133,144 | $33,144 |
| 4% | 30年(n=360) | $477.42 | $171,870 | $71,870 |
| 6% | 15年(n=180) | $843.86 | $151,894 | $51,894 |
| 6% | 30年(n=360) | $599.55 | $215,838 | $115,838 |
| 8% | 15年(n=180) | $955.65 | $172,017 | $72,017 |
| 8% | 30年(n=360) | $733.76 | $264,155 | $164,155 |
支払い頻度の影響(100,000ドル、6%、15年)
| 頻度 | 周期レート \(r\) | 期間数 \(n\) | PMT | 支払い合計 |
|---|---|---|---|---|
| 月額(12) | 0.5000% | 180 | $843.86 | $151,894 |
| 四半期(4) | 1.5000% | 60 | $2,539.34 | $152,361 |
| 半年(2) | 3.0000% | 30 | $5,101.926 | $153,058 |
| 年額(1) | 6.0000% | 15 | $10,296.28 | $154,444 |
各支払いはその期間に発生した利息と元本の一部をカバーします。支払い合計は \(\text{PMT} \times n\) で、利息合計は支払い合計から \(PV\) を差し引いたものです。
結果の解釈
PMT は毎期支払う一定額で、\(n\) 回の支払い後に現在価値がちょうどゼロに減少するようにします。早期の支払いはほぼ利息で、残高が減少するにつれて、各支払いの大きな部分が元本に充てられます。
支払い合計 はすべての支払いの合計、\(\text{PMT} \times n\) です。利息合計 は融資の追加コスト — 支払い合計と元の現在価値の差です:
$$\text{利息合計} = (\text{PMT} \times n) - PV$$利息合計を大幅に引き上げる2つの要因があります:
- 高い利率 — より大きな \(r\) は各支払いと累積利息を引き上げます。上記の例では、100,000ドルを30年間で4%から8%に変更すると、支払う利息がほぼ3倍になります。
- 長い期間 — より大きな \(n\) は各個別の支払いを低くしますが、残高をより多くの期間にわたって延長するため、全体的により多くの利息が発生します。月額支払いが小さいにもかかわらず、30年オプションは同じレートの15年オプションよりも利息ではるかに高くなります。
普通年金対年初払い年金: このツールは 普通年金 を想定しており、支払いは各期間の 終わり に行われます(ほとんどのローンと住宅ローンの標準)。年初払い年金(各期間の 始め に支払い、リースと家賃に一般的)の場合、各支払いは \((1+r)\) の係数で小さくなります: \(\text{PMT}_{年初払い} = \text{PMT}_{普通} / (1+r)\)。
これは一般的な教育情報であり、財務的アドバイスではありません。実際のローンコストには、ここで取り上げていない手数料、保険、または複利計算慣行が含まれる可能性があります — 貸金業者または適格な専門家に数字を確認してください。
主要用語と変数
- 現在価値(PV)
- 今日借入れまたは融資される金額 — ローン元本または支払いストリームが開始時に価値がある一括払い。
- 年間支払い回数(f)
- 支払いがどのくらいの頻度で行われるか:12(月額)、4(四半期)、2(半年)、または1(年額)。年利率と期間を期間ごとの値に変換します。
- 周期レート(r)
- 各期間に適用される利率、\(r = \dfrac{\text{年利率%}}{100 \cdot f}\)。6%の年利が月額で支払われる場合、\(r = 0.06/12 = 0.005\)(月0.5%)。
- 期間数(n)
- 支払いの合計数、\(n = \text{年数} \cdot f\)。15年の月額ローンは \(n = 15 \times 12 = 180\) 回の支払いです。
- PMT
- 現在価値をレート \(r\) で \(n\) 期間にわたって完全に返済する毎期の固定支払い。
- 普通年金
- 各期間の 終わり に行われる一連の等額支払い — このツールと大多数のリローンで使用されている慣行。
- 元本
- 各支払いのうち、未払い残高を減らす部分(利息を支払う部分ではなく)。ローン全体で合計すると、合計元本は元の PV に等しくなります。
- 利息合計
- スケジュールの全期間にわたる合計融資コスト:\((\text{PMT} \times n) - PV\)。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
これは「期末払い(普通年金)」ですか? はい。本ツールは各期間の末に支払いが行われる前提(普通年金・期末払い)で計算しており、これは大半のローンと同じ仕組みです。
金利が0%の場合はどうなりますか? その場合、現在価値をすべての期間に均等に割り振ります(\(PV \div n\))。
貯蓄の取り崩し(受け取り)にも使えますか? はい。同じ式で、一定の利回りで運用される一時金から、無理なく取り崩せる毎回の引き出し額を求めることができます。