変額年金保険シミュレーターとは?
変額年金保険(バリアブル・アニュイティ)は、定期的に保険料を積み立て、その運用成績に応じて受取額が変動する長期の投資型保険商品です。米国などでは税繰延(タックス・ディファード)のメリットを持つ契約として広く利用されています。本シミュレーターは「年金終価」の公式を用い、想定する平均利回りが一定であると仮定して将来の受取見込み額を計算します。実際の変額年金は市場の動きによって運用成績が変動するため、ここで表示される金額はあくまで一定の平均年利回りを前提とした目安であり、将来の受取額を保証するものではありません。なお、日本国内の変額年金保険は手数料体系や税制が異なるため、国内商品に当てはめる際はご注意ください。
使い方
1回あたりの積立額、想定する年間平均利回り(%)、積み立てる年数、そして積立頻度(毎月・四半期ごと・毎年)を入力してください。シミュレーターは年利と年数を1回あたり(1期間あたり)の数値に換算し、各回の積立金を満期時点まで複利で運用した場合の将来価値を計算します。
計算式の解説
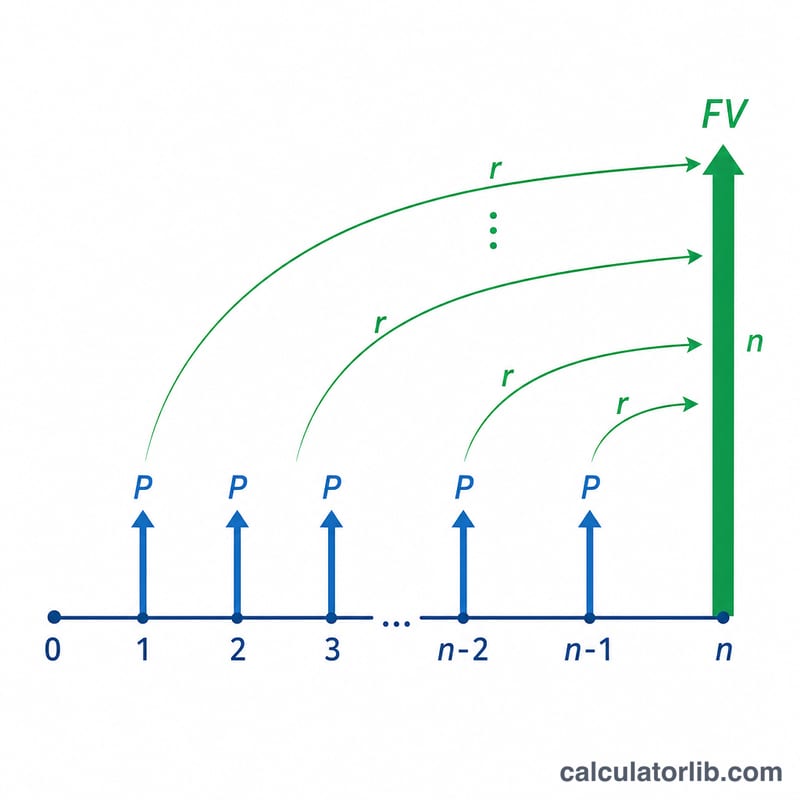
計算の基本となる式は $$FV = P \cdot \frac{(1 + r)^{n} - 1}{r}$$ です。Pは1期間あたりの積立額、rは1期間あたりの利回り(年利を1年あたりの積立回数で割った値)、nは積立回数の合計(年数 × 1年あたりの頻度)を表します。これは各期間の「期末」に積み立てを行うと仮定した、標準的な年金終価(期末払い年金)の公式です。利回りが0%の場合、将来価値は単純に \(P \times n\) となります。
計算例
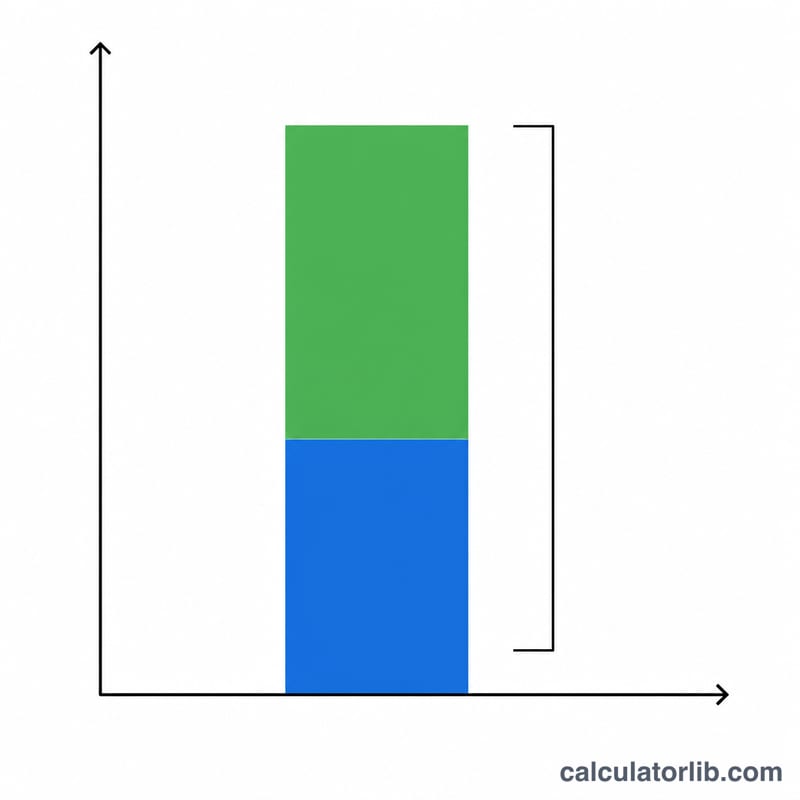
たとえば、年利7%で毎月500ドルを20年間積み立てるとします。月利は \(r = 0.07 \div 12 \approx 0.0058333\)、積立回数は \(n = 20 \times 12 = 240\) 回です。この場合の将来価値はおよそ260,463ドルとなり、そのうち120,000ドルが積み立てた元本、約140,463ドルが運用による増加分(運用益)です。
年率と期間による結果の変化の比較
下の表は通常年金の公式 \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\) を用い、毎月末に$500を拠出した場合を示しています(\(r\) = 年率 ÷ 12、\(n\) = 年数 × 12)。すべての数値は一定の想定利回りを前提とした仮の例であり、予測ではありません。手数料、税金、インフレは考慮しておらず、ドル単位に四捨五入しています。
| 年率リターン | 期間 | 拠出総額 | 将来価値 | 運用益(将来価値 − 拠出額) |
|---|---|---|---|---|
| 4% | 10年 | $60,000 | $73,625 | $13,625 |
| 4% | 20年 | $120,000 | $183,387 | $63,387 |
| 4% | 30年 | $180,000 | $347,024 | $167,024 |
| 6% | 10年 | $60,000 | $81,940 | $21,940 |
| 6% | 20年 | $120,000 | $231,020 | $111,020 |
| 6% | 30年 | $180,000 | $502,258 | $322,258 |
| 7% | 10年 | $60,000 | $86,542 | $26,542 |
| 7% | 20年 | $120,000 | $260,463 | $140,463 |
| 7% | 30年 | $180,000 | $609,985 | $429,985 |
| 8% | 10年 | $60,000 | $91,473 | $31,473 |
| 8% | 20年 | $120,000 | $294,510 | $174,510 |
| 8% | 30年 | $180,000 | $745,180 | $565,180 |
計算の検算(6%、20年): \(r = 0.06/12 = 0.005\)、\(n = 20 \times 12 = 240\)、よって \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) $231,020。
複利の効果:拠出額は直線的に増えます(10年ごとに$60,000ずつ加算)が、運用益は加速度的に増えます。7%の場合、運用益は10年後の最終残高の約44%、20年後では約54%、30年後では約70%を占めます。期間を延ばすことは、利回りが1ポイント変わることよりも結果に大きく影響することが多いです。実際のリターンは年によって変動するため、これらはあくまで仮の例であることにご注意ください。
結果の解釈
この計算機は、全期間を通じて一定の利回りを想定し、各期間末に拠出が行われると仮定した名目値、手数料控除前、税引前の試算を示します。これは数学的な例示であり、いかなる変額年金が実際に得られる成果を予測するものではありません。
- 拠出額と運用益:将来価値は、払い込んだ総額(拠出額 × 期間数)に複利の運用益を加えたものです。結果から拠出総額を差し引くと、残高のうちどれだけが想定される運用益によるものかがわかります。期間が長いほど、その割合は大きくなります。
- 手数料は実質利回りを下げます:変額年金では、死亡給付・経費(M&E)料、事務手数料、任意の特約料、そして基礎となる副口座ファンドの経費率を含む年間費用が一般的に課されます。これらは口座から差し引かれるため、実質利回りは総利回りより低くなります。より現実的な見積もりを得るには、想定される総利回りから年間手数料の合計を引いた利率を入力してください。1ポイントの差であっても、数十年の間には大きな差となって複利で広がります。
- インフレ:結果は名目ドルで示されています。物価上昇により、将来の残高で買える物の量は減るため、何年も先の金額は今日の購買力では価値が下がります。実質(インフレ調整後)リターンと比較すると、この影響をより正確に把握できます。
- 税金(米国の制度):米国では、税繰延型年金の運用益は引き出されるまで課税されません。また、運用益部分の引き出しは、一般に譲渡所得税率ではなく通常所得として課税されます。59歳半未満での引き出しには、連邦政府による追加の罰則が科される場合もあります。他の国では制度が異なります。
- リターンは変動します:実際の副口座のリターンは上下するため、実際の残高は滑らかな曲線をたどりません。リターンの順序(リターンの順番)も重要です。期間の初期、または引き出し開始直前の低いリターンは、同じ平均リターンでも順序が異なる場合とは別の残高をもたらすことがあります。
これは計算の理解を目的とした一般的な情報であり、金融、税務、または投資に関する助言ではありません。
用語解説
- 変額年金
- 払い込んだ保険料を複数の投資商品に振り分けて運用する保険契約で、市場の動きに応じて口座価値が上下します。後に年金の受け取りに変えたり、引き出したりすることができます。
- 積立期間
- 拠出を続け、残高が増えていく期間で、引き出しや年金の受け取りが始まる前を指します。この計算機は、この期間の終了時点を見積もります。
- 副口座
- 変額年金の中にある投資ポートフォリオで、投資信託に似ており、資金を振り分けて運用します。その運用成績が契約の価値を左右します。
- 定期拠出額
- 毎月や毎四半期など、各期間に支払う固定額(\(C\))です。
- 期間ごとの利率
- 1期間あたりに適用される利率:\(r = \text{年率} / \text{年間の期間数}\)。例えば、6%を毎月支払う場合、\(r = 0.005\)となります。
- 期間数
- 行われる拠出の総回数:\(n = \text{年数} \times \text{年間の期間数}\)。20年間の毎月拠出では、\(n = 240\)となります。
- 通常年金と期首払い年金
- 通常年金では、支払いは各期間の末に行われ、これがここで使われている公式です。期首払い年金では、支払いは各期間の初めに行われるため、それぞれが1期間分余分に運用益を得て、将来価値は\(1+r\)倍だけ高くなります。
- 死亡給付・経費(M&E)料
- 口座価値に対する割合で示される年間料金で、死亡保険金などの保険上の保証と契約事務の費用を保険会社に補填するものです。
- 解約控除
- 許容額を超えて引き出す場合や、当初の一定期間中に契約を解約する場合に課される手数料で、多くは毎年減少し、最終的にゼロになります。
- 税繰延
- 運用益は発生するたびに毎年課税されることはなく、一般に資金を引き出した時点で税金が発生します。制度は国によって異なります。
- 名目リターンと実質リターン
- 名目リターンは、インフレ調整前に示された利益率です。実質リターンは、インフレ率を差し引いたもの(おおよそ、または\((1+\text{名目})/(1+\text{インフレ率}) - 1\)で正確に求める)で、購買力の変化を示します。
よくある質問
試算した金額は保証されますか? いいえ。変額年金の運用成績は市場次第で変動するため、実際の結果はこの試算額より上にも下にもなり得ます。
手数料は含まれていますか? いいえ。変額年金には死亡保障費用・保険関係費用・運用管理費用などがかかる場合があります。より保守的に見積もりたい場合は、想定利回りからこれらの手数料分を差し引いてご利用ください。
積立は各期間の最初と最後のどちらで行う前提ですか? 本シミュレーターは期末払い(各期間の終わりに積立を行う)を前提としています。期初に積み立てる場合は、もう少し多く運用益が増える計算になります。