변액연금 계산기란?
변액연금(Variable Annuity)은 미국에서 널리 활용되는 장기 세금이연(tax-deferred) 투자성 연금 상품으로, 정기적으로 납입한 금액이 편입된 투자 상품(펀드 등)의 운용 성과에 따라 불어나는 구조입니다. 이 계산기는 평균 수익률을 일정하다고 가정한 뒤 일반연금(ordinary annuity)의 미래가치 공식을 적용해 연금의 예상 미래가치를 산출합니다. 실제 변액연금 수익률은 시장 상황에 따라 오르내리므로, 여기서 보여드리는 금액은 보장된 값이 아니라 가정한 연평균 수익률을 바탕으로 한 평탄화된 추정치라는 점을 기억하세요. 한국에도 보험사가 판매하는 변액연금보험이 있지만, 세제 혜택·수수료 구조·운용 방식은 미국 상품과 다르므로 국내 상품에 적용할 때는 별도로 확인하는 것이 좋습니다.
사용 방법
매 기간 납입하는 금액(정기 납입액), 기대하는 연평균 수익률(%), 납입할 연수, 그리고 납입 주기(월·분기·연 단위)를 입력하세요. 계산기는 입력한 연 수익률과 기간을 각 주기 단위 값으로 환산한 뒤, 모든 납입금을 만기 시점까지 복리로 불려 합산합니다.
공식 설명
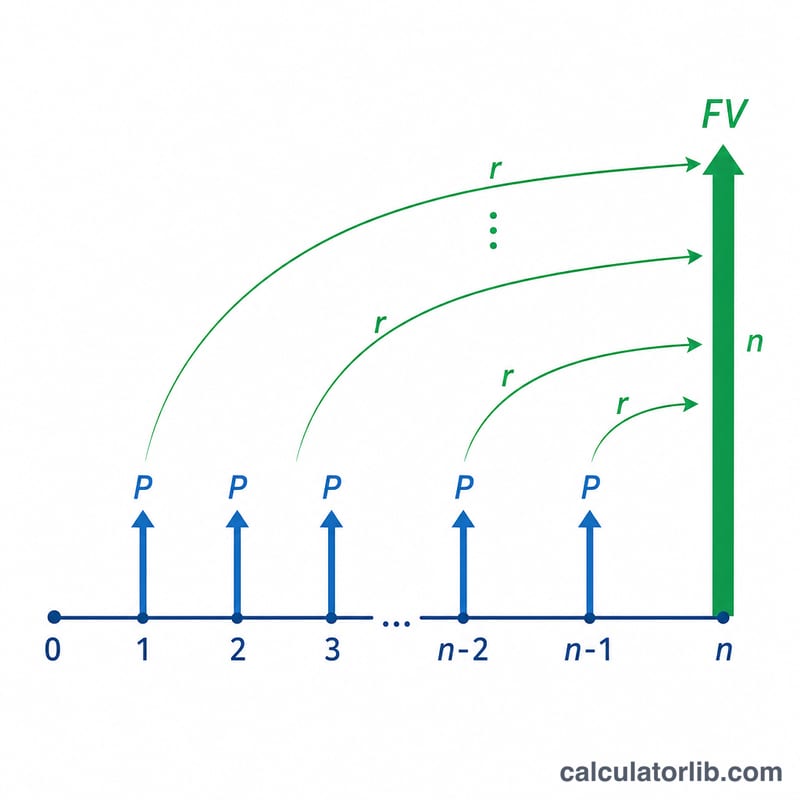
핵심 계산식은 다음과 같습니다.
$$FV = P \times \frac{(1 + r)^{n} - 1}{r}$$여기서 \(P\)는 정기 납입액, \(r\)은 기간당 수익률(연 수익률 ÷ 연간 납입 횟수), \(n\)은 총 납입 기간 수(연수 × 납입 빈도)를 뜻합니다. 이는 각 기간의 말에 납입한다고 가정하는 표준적인 일반연금 미래가치 공식입니다. 만약 수익률이 0%라면 미래가치는 단순히 \(P \times n\)이 됩니다.
계산 예시
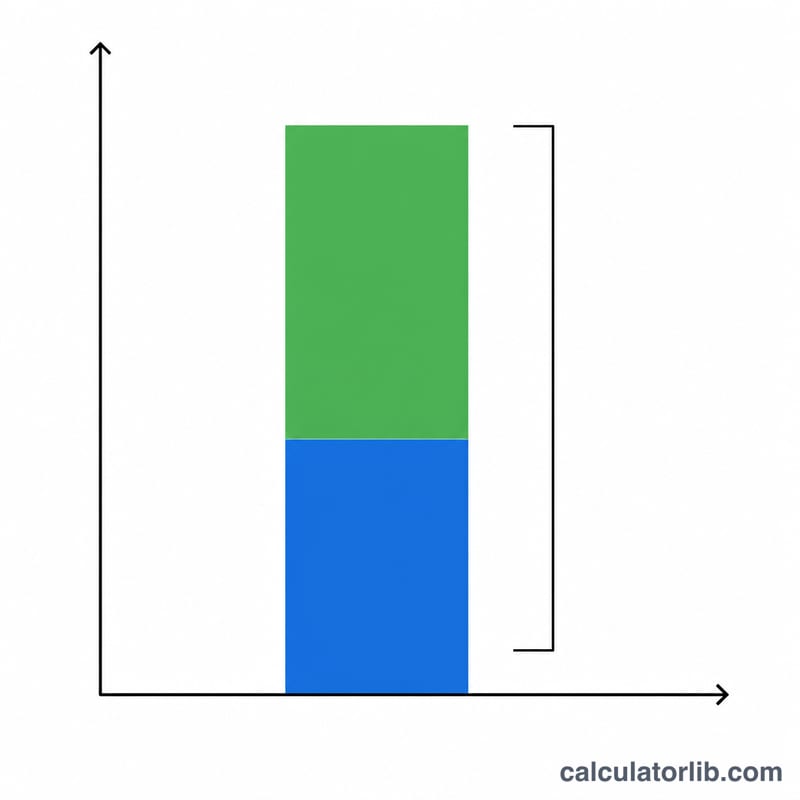
예를 들어 매월 $500씩 20년 동안 연 7% 수익률로 납입한다고 해봅시다. 월 수익률 \(r = 0.07 / 12 \approx 0.0058333\)이고, 총 기간 수 \(n = 20 \times 12 = 240\)입니다. 이때 미래가치는 약 $260,463로 계산되며, 이 가운데 $120,000는 직접 납입한 원금이고 약 $140,463는 투자로 불어난 수익입니다.
시나리오 비교: 수익률과 기간이 결과를 어떻게 바꾸는가
아래 표는 일반 연금 공식 \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\)을 사용하며, 매월 말에 납입하는 $500을 기준으로 합니다(\(r\) = 연이율 ÷ 12, \(n\) = 년수 × 12). 모든 수치는 일정한 가정 수익률을 전제로 한 가상의 예시이며, 예측이 아닙니다. 수수료, 세금, 인플레이션은 고려하지 않았고, 달러 단위로 반올림했습니다.
| 연간 수익률 | 기간 | 총 납입액 | 미래 가치 | 수익(미래 가치 − 납입액) |
|---|---|---|---|---|
| 4% | 10년 | $60,000 | $73,625 | $13,625 |
| 4% | 20년 | $120,000 | $183,387 | $63,387 |
| 4% | 30년 | $180,000 | $347,024 | $167,024 |
| 6% | 10년 | $60,000 | $81,940 | $21,940 |
| 6% | 20년 | $120,000 | $231,020 | $111,020 |
| 6% | 30년 | $180,000 | $502,258 | $322,258 |
| 7% | 10년 | $60,000 | $86,542 | $26,542 |
| 7% | 20년 | $120,000 | $260,463 | $140,463 |
| 7% | 30년 | $180,000 | $609,985 | $429,985 |
| 8% | 10년 | $60,000 | $91,473 | $31,473 |
| 8% | 20년 | $120,000 | $294,510 | $174,510 |
| 8% | 30년 | $180,000 | $745,180 | $565,180 |
검산 예시 (6%, 20년): \(r = 0.06/12 = 0.005\), \(n = 20 \times 12 = 240\)이므로, \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) $231,020.
복리 효과: 납입액은 직선으로 늘어나지만(10년마다 $60,000씩 추가), 수익은 점점 빠르게 늘어납니다. 7%에서 수익은 10년 후 최종 잔액의 약 44%, 20년 후 약 54%, 30년 후 약 70%를 차지합니다. 보통 기간을 늘리는 것이 수익률이 1%p 바뀌는 것보다 결과를 더 크게 바꿉니다. 실제 수익률은 해마다 달라지므로, 이것은 가상의 예시일 뿐이라는 점을 기억하십시오.
결과 해석하기
이 계산기는 전체 기간 동안 하나의 일정한 수익률을 가정하고, 각 기간 말에 납입한다고 가정한 명목 기준, 수수료 및 세전 예측값을 제시합니다. 이는 수학적 예시이며, 어떤 변액연금이 실제로 그만큼의 수익을 낼 것이라는 예측이 아닙니다.
- 납입액 대 수익: 미래 가치는 납입한 금액(납입액 × 납입 횟수)과 복리로 불어난 수익의 합입니다. 결과에서 총 납입액을 빼면 잔액 중 가정된 투자 수익이 차지하는 비중을 알 수 있습니다. 기간이 길수록 이 비중은 커집니다.
- 수수료는 순수익률을 낮춥니다: 변액연금은 보통 연간 비용을 부과하며, 여기에는 사망 및 비용(M&E) 수수료, 행정 수수료, 선택 특약 수수료, 기초 하위계정 펀드의 운용보수가 포함됩니다. 이러한 비용은 계좌에서 차감되므로, 순수익률은 총수익률보다 낮아집니다. 보다 현실적인 추정을 위해서는 가정한 총수익률에서 연간 총수수료를 뺀 값을 입력하십시오. 1%p 차이도 수십 년에 걸쳐 상당한 격차로 복리 누적됩니다.
- 인플레이션: 결과는 명목 달러 기준입니다. 물가가 오르면 미래 잔액으로 살 수 있는 것이 줄어들므로, 먼 미래의 금액은 오늘의 구매력으로 보면 가치가 낮습니다. 실질(물가 조정) 수익률과 비교하면 이 점을 더 잘 파악할 수 있습니다.
- 세금(미국 세법 기준): 미국에서는 세금 이연 연금의 수익이 인출 전까지 과세되지 않으며, 수익 부분의 인출은 일반적으로 자본이득세율이 아닌 종합소득으로 과세됩니다. 59½세 이전에 인출하면 연방 정부의 추가 세금 페널티가 부과될 수도 있습니다. 다른 나라는 규칙이 다릅니다.
- 수익률은 변동합니다: 실제 하위계정 수익률은 오르내리므로, 실제 잔액은 매끄러운 곡선을 따르지 않습니다. 수익률의 순서(수익률의 배열 순서)도 중요합니다. 기간 초반이나 인출 직전의 저조한 수익률은 같은 평균 수익률이라도 다른 순서로 나타날 때와 다른 잔액을 남길 수 있습니다.
이 내용은 계산 방식을 이해하기 위한 일반 정보이며, 재무, 세무 또는 투자 자문이 아닙니다.
핵심 용어 설명
- 변액연금
- 보험료를 여러 투자 옵션에 투자하여, 계좌 가치가 시장 성과에 따라 오르내리는 보험 계약입니다. 나중에 연금 소득으로 전환하거나 인출할 수 있습니다.
- 적립 단계
- 인출이나 연금 지급이 시작되기 전, 납입을 하고 잔액이 불어나는 기간입니다. 이 계산기는 이 단계가 끝나는 시점의 금액을 추정합니다.
- 하위계정
- 변액연금 내부의 투자 포트폴리오로, 뮤추얼 펀드와 비슷하며 돈을 배분하는 대상입니다. 이들의 성과가 계약 가치를 좌우합니다.
- 정기 납입액
- 월별 또는 분기별 등 각 기간마다 납입하는 고정 금액(\(C\))입니다.
- 기간별 이율
- 기간마다 적용되는 이율로, \(r = \text{연이율} / \text{연간 납입 횟수}\)입니다. 예를 들어, 월 납입 기준 6%는 \(r = 0.005\)입니다.
- 총 기간 수
- 총 납입 횟수로, \(n = \text{년수} \times \text{연간 납입 횟수}\)입니다. 20년간 월 납입하면 \(n = 240\)입니다.
- 보통연금(ordinary annuity) 대 기시연금(annuity due)
- 보통연금은 각 기간 말에 납입하며, 여기서 사용하는 공식입니다. 기시연금은 각 기간 초에 납입하므로, 각 납입액이 한 기간의 추가 수익을 얻어 미래 가치가 \(1+r\) 배만큼 더 높아집니다.
- 사망 및 비용(M&E) 수수료
- 계좌 가치의 백분율로 표시되는 연간 비용으로, 보험사의 보장(사망 보험금 등)과 계약 관리 비용에 대한 보상입니다.
- 해지 수수료
- 초기 기간에 허용된 금액을 초과하여 인출하거나 계약을 해지할 때 부과되는 수수료로, 보통 매년 줄어들어 0이 됩니다.
- 세금 이연
- 투자 수익은 발생할 때마다 매년 과세되지 않으며, 일반적으로 돈을 인출할 때 세금이 부과됩니다. 규칙은 나라마다 다릅니다.
- 명목 수익률 대 실질 수익률
- 명목 수익률은 인플레이션을 조정하기 전의 명시된 이익률입니다. 실질 수익률은 인플레이션을 뺀 값(대략적으로, 또는 정확하게는 \((1+\text{명목})/(1+\text{인플레이션}) - 1\))으로, 구매력의 변화를 보여줍니다.
자주 묻는 질문
예상 금액은 보장되나요? 아닙니다. 변액연금 수익률은 시장 성과에 따라 달라지므로, 실제 결과는 이 추정치보다 높을 수도, 낮을 수도 있습니다.
수수료가 반영되어 있나요? 아닙니다. 변액연금에는 사망보장 비용, 사업비, 운용 보수 등 다양한 수수료가 부과되는 경우가 많습니다. 더 보수적으로 추정하려면 기대 수익률에서 이러한 비용을 빼고 입력하세요.
납입은 기간 초에 하나요, 기말에 하나요? 이 계산기는 기간 말에 납입한다는 일반연금 가정을 사용합니다. 기간 초에 납입하면 그만큼 수익이 조금 더 늘어납니다.