Công Cụ Tính Niên Kim Biến Đổi Là Gì?
Niên kim biến đổi (variable annuity) là một hợp đồng đầu tư dài hạn, được hoãn thuế, trong đó bạn đóng góp đều đặn và số tiền này tăng trưởng theo kết quả hoạt động của các lựa chọn đầu tư cơ sở. Đây là sản phẩm phổ biến tại Mỹ và một số thị trường tài chính phát triển; tại Việt Nam, các sản phẩm tương tự thường nằm trong bảo hiểm liên kết đầu tư, và quy định cũng như cơ chế thuế có thể khác biệt. Công cụ này ước tính giá trị tương lai dự kiến của niên kim bằng công thức giá trị tương lai của niên kim thông thường, với giả định lãi suất trung bình không đổi. Vì lợi nhuận của niên kim biến đổi thực tế dao động theo thị trường, con số ở đây chỉ là một dự phóng đã được làm mượt dựa trên mức lợi nhuận trung bình hằng năm giả định, chứ không phải cam kết.
Cách Sử Dụng
Nhập khoản đóng góp định kỳ (số tiền bạn đầu tư mỗi kỳ), lãi suất trung bình hằng năm kỳ vọng tính theo phần trăm, số năm bạn dự định đóng góp, và tần suất đóng góp (hằng tháng, hằng quý hay hằng năm). Công cụ sẽ quy đổi lãi suất và thời hạn hằng năm thành các giá trị theo từng kỳ, sau đó tính lãi kép cho mọi khoản đóng góp đến cuối thời hạn.
Giải Thích Công Thức
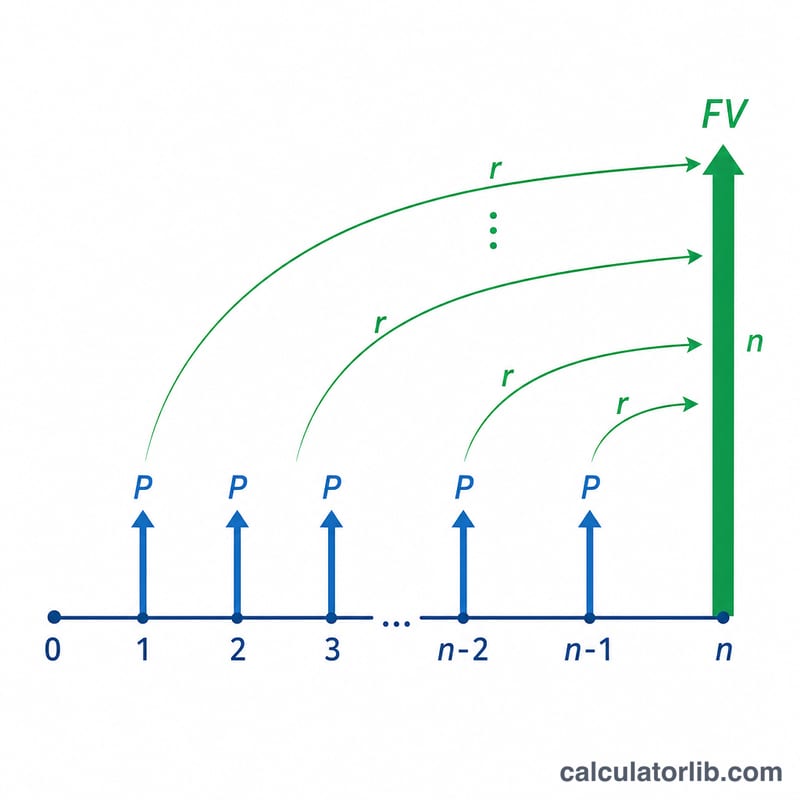
Công thức cốt lõi là
$$FV = P \cdot \frac{(1 + r)^{n} - 1}{r}$$trong đó P là khoản đóng góp định kỳ, r là lãi suất theo kỳ (lãi suất hằng năm chia cho số kỳ trong một năm), và n là tổng số kỳ (số năm nhân với tần suất). Đây là công thức giá trị tương lai chuẩn của niên kim thông thường, với giả định các khoản đóng góp được thực hiện vào cuối mỗi kỳ. Nếu lãi suất bằng 0, giá trị tương lai đơn giản là \(P \times n\).
Ví Dụ Minh Họa
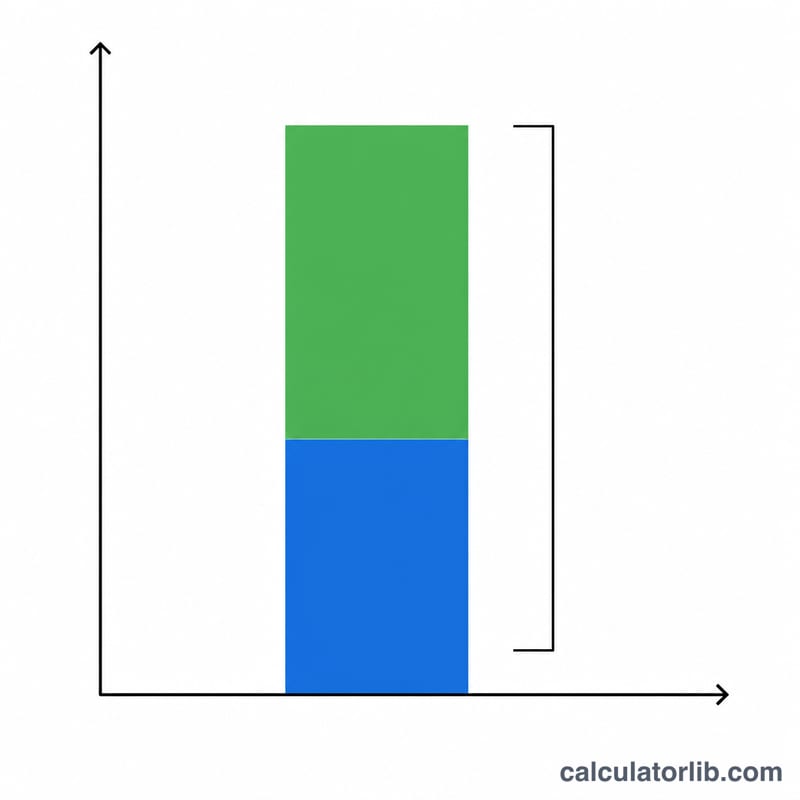
Giả sử bạn đóng góp 500 USD mỗi tháng trong 20 năm với lãi suất 7% mỗi năm. Lãi suất hằng tháng \(r = 0{,}07 / 12 \approx 0{,}0058333\), và số kỳ \(n = 20 \times 12 = 240\). Giá trị tương lai tính ra khoảng 260.463 USD, trong đó 120.000 USD là tiền đóng góp và khoảng 140.463 USD là phần tăng trưởng từ đầu tư.
So sánh kịch bản: Tỷ suất sinh lời và thời hạn thay đổi kết quả như thế nào
Bảng dưới đây sử dụng công thức niên kim thường \(FV = C \cdot \frac{(1+r)^{n} - 1}{r}\) với 500 $ đóng góp vào cuối mỗi tháng (\(r\) = lãi suất hằng năm ÷ 12, \(n\) = số năm × 12). Tất cả các con số đều là minh họa giả định ở mức lợi suất không đổi, không phải dự báo. Chúng bỏ qua phí, thuế và lạm phát, và được làm tròn đến đô la gần nhất.
| Lợi suất hằng năm | Thời hạn | Tổng số tiền đã đóng góp | Giá trị tương lai | Tăng trưởng (Giá trị tương lai − số tiền đóng góp) |
|---|---|---|---|---|
| 4% | 10 năm | 60.000 $ | 73.625 $ | 13.625 $ |
| 4% | 20 năm | 120.000 $ | 183.387 $ | 63.387 $ |
| 4% | 30 năm | 180.000 $ | 347.024 $ | 167.024 $ |
| 6% | 10 năm | 60.000 $ | 81.940 $ | 21.940 $ |
| 6% | 20 năm | 120.000 $ | 231.020 $ | 111.020 $ |
| 6% | 30 năm | 180.000 $ | 502.258 $ | 322.258 $ |
| 7% | 10 năm | 60.000 $ | 86.542 $ | 26.542 $ |
| 7% | 20 năm | 120.000 $ | 260.463 $ | 140.463 $ |
| 7% | 30 năm | 180.000 $ | 609.985 $ | 429.985 $ |
| 8% | 10 năm | 60.000 $ | 91.473 $ | 31.473 $ |
| 8% | 20 năm | 120.000 $ | 294.510 $ | 174.510 $ |
| 8% | 30 năm | 180.000 $ | 745.180 $ | 565.180 $ |
Kiểm tra mẫu (6%, 20 năm): \(r = 0.06/12 = 0.005\), \(n = 20 \times 12 = 240\), do đó \(FV = 500 \cdot \frac{(1.005)^{240} - 1}{0.005} = 500 \cdot \frac{3.310204 - 1}{0.005} \approx 500 \times 462.041 \approx\) 231.020 $.
Tác động của lãi kép: các khoản đóng góp tăng theo đường thẳng (mỗi thập kỷ thêm 60.000 $), nhưng phần tăng trưởng tăng nhanh hơn. Ở mức 7%, phần tăng trưởng chiếm khoảng 44% số dư cuối cùng sau 10 năm, khoảng 54% sau 20 năm và khoảng 70% sau 30 năm. Việc kéo dài thời hạn thường làm thay đổi kết quả nhiều hơn so với thay đổi một điểm phần trăm của lãi suất. Hãy nhớ rằng lợi suất thực tế thay đổi từ năm này sang năm khác, vì vậy các con số này chỉ là minh họa giả định.
Diễn giải kết quả của bạn
Máy tính trả về một dự báo danh nghĩa, trước phí, trước thuế, giả định một lợi suất không đổi trong suốt thời hạn và các khoản đóng góp được thực hiện vào cuối mỗi kỳ. Đây là một minh họa toán học, không phải dự báo về những gì niên kim biến đổi nào thực sự sẽ mang lại.
- Đóng góp so với tăng trưởng: giá trị tương lai là tổng số tiền bạn đã đóng (khoản đóng góp × số kỳ) cộng với tăng trưởng lãi kép. Lấy kết quả trừ đi tổng số tiền đóng góp sẽ cho thấy bao nhiêu phần số dư đến từ tăng trưởng đầu tư giả định. Thời hạn càng dài, phần này càng lớn.
- Phí làm giảm lợi suất ròng: niên kim biến đổi thường tính các chi phí hằng năm, bao gồm phí rủi ro tử vong và chi phí (M&E), phí quản lý, phí các tiện ích bổ sung tùy chọn, và tỷ lệ chi phí của các quỹ con cơ sở. Các khoản này được khấu trừ khỏi tài khoản, nên lợi suất ròng thấp hơn lãi suất gộp. Để có ước tính thực tế hơn, hãy nhập một lãi suất bằng lợi suất gộp giả định trừ đi tổng phí hằng năm. Ngay cả chênh lệch một điểm phần trăm cũng sẽ tích lũy thành khoảng cách đáng kể sau nhiều thập kỷ.
- Lạm phát: kết quả tính bằng đô la danh nghĩa. Giá cả tăng làm giảm khả năng mua hàng của số dư tương lai, vì vậy một con số ở nhiều năm sau sẽ có giá trị thấp hơn theo sức mua hiện tại. So sánh với lợi suất thực (đã điều chỉnh lạm phát) sẽ cho bạn cái nhìn rõ hơn về điều này.
- Thuế (quy định của Hoa Kỳ): tại Hoa Kỳ, thu nhập trong niên kim hoãn thuế không bị đánh thuế cho đến khi rút tiền, và việc rút phần thu nhập thường bị đánh thuế như thu nhập thông thường thay vì theo mức thuế lãi vốn. Việc rút tiền trước 59½ tuổi cũng có thể chịu thêm khoản phạt liên bang. Các quốc gia khác có quy định khác nhau.
- Lợi suất biến động: lợi suất thực tế của các quỹ con tăng và giảm, vì vậy số dư thực tế sẽ không theo một đường cong đều đặn. Thứ tự của các lợi suất (chuỗi lợi suất) có ý nghĩa: lợi suất kém ở giai đoạn đầu thời hạn, hoặc ngay trước khi bắt đầu rút tiền, có thể tạo ra số dư khác với cùng lợi suất trung bình nhưng xuất hiện theo thứ tự khác.
Đây là thông tin chung để hiểu cách tính toán, không phải tư vấn tài chính, thuế hay đầu tư.
Giải thích các thuật ngữ chính
- Niên kim biến đổi
- Một hợp đồng bảo hiểm trong đó phí bảo hiểm của bạn được đầu tư vào một danh mục các lựa chọn đầu tư, nên giá trị tài khoản tăng và giảm theo diễn biến thị trường. Sau này, hợp đồng có thể được chuyển thành các khoản thu nhập định kỳ hoặc được rút ra.
- Giai đoạn tích lũy
- Khoảng thời gian bạn đóng góp và số dư tăng lên, trước khi bắt đầu rút tiền hoặc nhận các khoản thanh toán thu nhập. Máy tính này ước tính điểm kết thúc của giai đoạn này.
- Quỹ con
- Các danh mục đầu tư bên trong niên kim biến đổi, tương tự như quỹ tương hỗ, nơi bạn phân bổ tiền của mình. Hiệu suất của chúng quyết định giá trị của hợp đồng.
- Khoản đóng góp định kỳ
- Số tiền cố định (\(C\)) được đóng vào mỗi kỳ, chẳng hạn hằng tháng hoặc hằng quý.
- Lãi suất theo kỳ
- Lãi suất áp dụng cho mỗi kỳ: \(r = \text{lãi suất hằng năm} / \text{số kỳ mỗi năm}\). Ví dụ, 6% trả hằng tháng cho \(r = 0.005\).
- Số kỳ
- Tổng số lần đóng góp: \(n = \text{số năm} \times \text{số kỳ mỗi năm}\). Hai mươi năm đóng góp hằng tháng cho \(n = 240\).
- Niên kim thường so với niên kim đầu kỳ
- Trong niên kim thường, các khoản thanh toán được thực hiện vào cuối mỗi kỳ, là công thức được dùng ở đây. Trong niên kim đầu kỳ, các khoản thanh toán được thực hiện vào đầu mỗi kỳ, nên mỗi khoản được hưởng thêm một kỳ tăng trưởng và giá trị tương lai cao hơn theo hệ số \(1+r\).
- Phí rủi ro tử vong và chi phí (M&E)
- Khoản phí hằng năm, được biểu thị bằng tỷ lệ phần trăm của giá trị tài khoản, nhằm bù đắp cho công ty bảo hiểm đối với các cam kết bảo hiểm (như quyền lợi tử vong) và chi phí quản lý hợp đồng.
- Phí hoàn trả sớm
- Khoản phí được tính nếu bạn rút nhiều hơn mức cho phép hoặc hủy hợp đồng trong giai đoạn ban đầu, thường giảm dần mỗi năm cho đến khi bằng không.
- Hoãn thuế
- Thu nhập đầu tư không bị đánh thuế hằng năm khi phát sinh; thuế thường phải nộp khi tiền được rút ra. Quy định khác nhau tùy quốc gia.
- Lợi suất danh nghĩa so với lợi suất thực
- Lợi suất danh nghĩa là tỷ lệ tăng trưởng được công bố trước khi điều chỉnh lạm phát. Lợi suất thực trừ đi lạm phát (xấp xỉ, hoặc chính xác theo \((1+\text{danh nghĩa})/(1+\text{lạm phát}) - 1\)) để thể hiện sự thay đổi của sức mua.
Câu Hỏi Thường Gặp
Giá trị dự phóng có được đảm bảo không? Không. Lợi nhuận của niên kim biến đổi phụ thuộc vào diễn biến thị trường, nên kết quả thực tế có thể cao hơn hoặc thấp hơn ước tính này.
Con số này đã tính phí chưa? Chưa. Niên kim biến đổi thường có phí tử vong, phí quản lý hợp đồng và phí quản lý đầu tư; hãy trừ các khoản này khỏi mức lợi nhuận kỳ vọng để có ước tính thận trọng hơn.
Các khoản đóng góp được thực hiện vào đầu hay cuối mỗi kỳ? Công cụ này sử dụng giả định niên kim thông thường (cuối kỳ). Nếu đóng góp vào đầu kỳ, số tiền sẽ tăng trưởng nhiều hơn một chút.