O que a Calculadora de Meta de Lucro faz
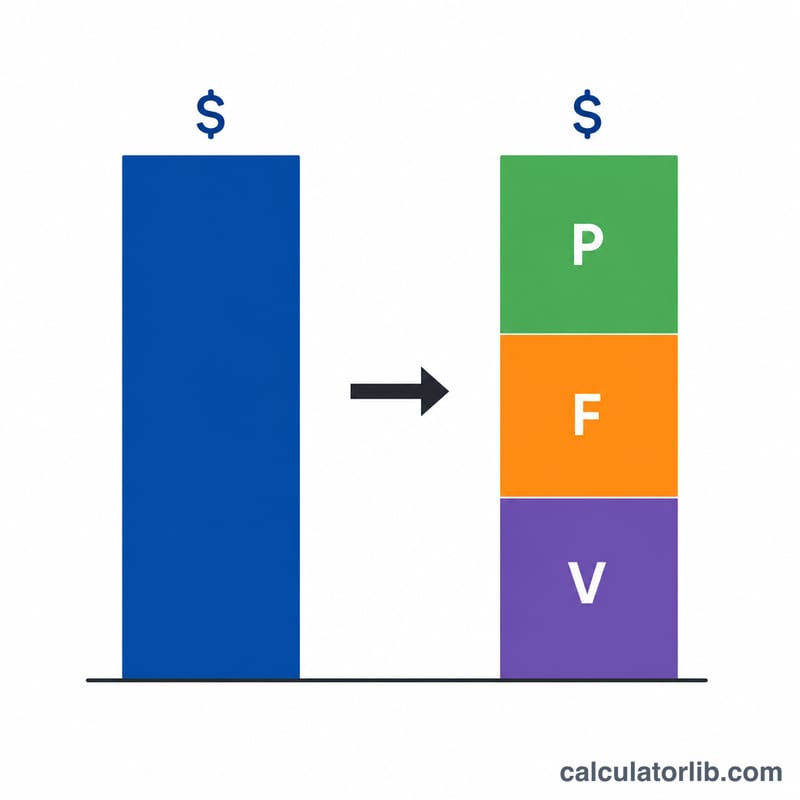
Esta calculadora transforma uma meta de negócio nos números concretos de que você precisa para alcançá-la. Informe suas Vendas, Lucro, Custos Variáveis e Custos Fixos atuais e escolha uma meta — um Lucro-alvo, um nível de Vendas-alvo ou um valor-alvo de Custos Variáveis. A ferramenta calcula o conjunto completo de "Meta e Alvos": as novas Vendas, Lucro, Custos Variáveis e Custos Fixos necessários, todos ligados pela identidade de resultado Vendas = Lucro + Custos Variáveis + Custos Fixos. Os valores são montantes monetários sem unidade definida, então podem representar um mês, um trimestre, um ano ou uma base por unidade.
As principais premissas
Duas coisas são mantidas constantes. Primeiro, os Custos Fixos (F) permanecem iguais — aluguel, salários e despesas gerais não mudam quando você cresce. Segundo, sua proporção de custos variáveis permanece a mesma: \(\text{vRazão} = V / S\). Isso significa que preços e margens não mudam, então os custos variáveis crescem em proporção às vendas. A razão da margem de contribuição é \(\text{cm} = 1 - \text{vRazão} = (S - V) / S\).
Como usar
Preencha seus números atuais (eles devem satisfazer a identidade; se você deixar os Custos Variáveis em branco, eles serão calculados como \(S - P - F\)). Escolha a variável da meta na lista suspensa e informe o valor da meta. A calculadora resolve as demais incógnitas para você.
As fórmulas explicadas
Para uma meta de lucro: vendas necessárias = \((P_{goal} + F) / \text{cm}\), depois \(V_{goal} = \text{vRazão} \times S_{goal}\). Para uma meta de vendas: \(V_{goal} = \text{vRazão} \times S_{goal}\) e \(P_{goal} = S_{goal} \times \text{cm} - F\). Para uma meta de custos variáveis: \(S_{goal} = V_{goal} / \text{vRazão}\), depois \(P_{goal} = S_{goal} - V_{goal} - F\).
$$S_{goal} = \dfrac{P_{goal} + F}{1 - \frac{V}{S}}$$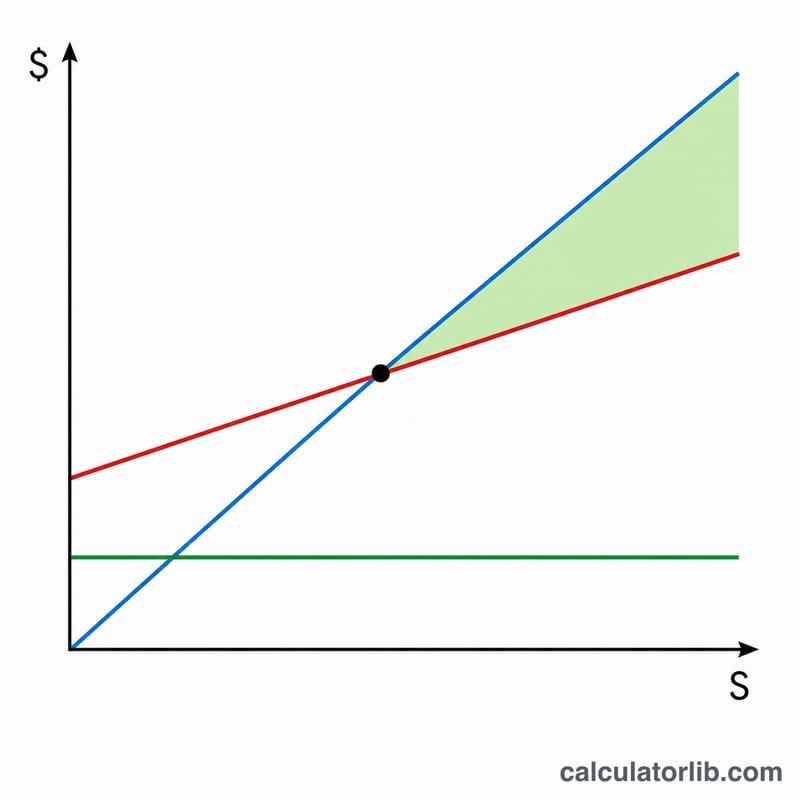
Exemplo prático
Atualmente \(S = 100\,000\), \(P = 20\,000\), \(V = 50\,000\), \(F = 30\,000\). Então \(\text{vRazão} = 0{,}5\) e \(\text{cm} = 0{,}5\). Meta: lucro de 30.000. Vendas necessárias = $$(30\,000 + 30\,000) / 0{,}5 = 120\,000.$$ Custos variáveis = \(0{,}5 \times 120\,000 = 60\,000\). Verificação: \(30\,000 + 60\,000 + 30\,000 = 120\,000\).
Perguntas frequentes
Por que minha meta de lucro exige tanto aumento de vendas? Porque apenas a sua margem de contribuição (cm) chega ao resultado final. Com uma margem de 50%, você precisa de $2 de vendas para cada $1 de novo lucro, além da cobertura dos custos fixos.
Posso simular um prejuízo? Sim — valores negativos de lucro são permitidos, tanto para os números atuais quanto para os da meta.
Quando ocorre erro? Se as Vendas atuais forem zero (não é possível encontrar a proporção), se a margem de contribuição for zero em uma meta de lucro, ou se os custos variáveis forem zero em uma meta de custos variáveis.