Was dieser Rechner berechnet
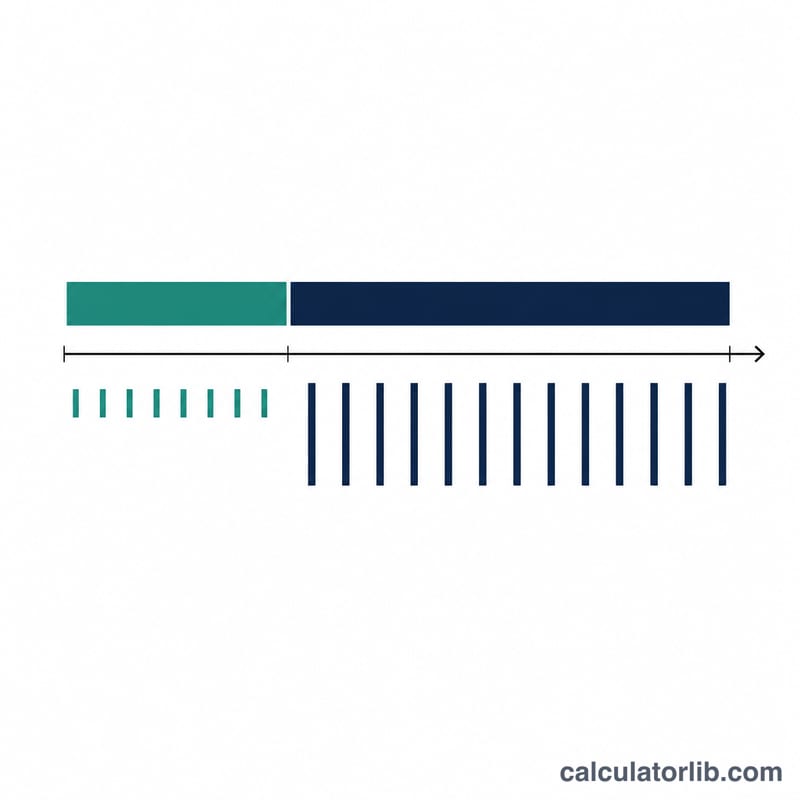
Ein Home-Equity-Kreditrahmen (HELOC) besteht aus zwei Krediten unter einem Namen. Während der Auszahlungsphase können Sie den Kreditrahmen in Anspruch nehmen und zahlen nur Zinsen; nach Ende der Auszahlungsphase geht der Saldo in eine feste Tilgungsphase mit einer gleichbleibenden Rate aus Tilgung und Zinsen über. Dieser Rechner liefert Ihnen beide monatlichen Zahlungen, die Summe aller Zahlungen, die Gesamtzinsen und – wenn Sie Abschlusskosten und eine jährliche Gebühr angeben – die Gesamtkosten des Kredits samt APR (dem nominalen US-Jahreszins inklusive Gebühren) sowie einen Tilgungsplan nach Jahren.
Sie benötigen ihn in genau zwei Situationen: wenn Sie HELOC-Angebote vergleichen und wissen möchten, wie hoch die Rate nach Ende der Ziehungsphase wird, und wenn Sie diesen Sprung budgetieren, der bei einem typischen Kreditrahmen mehr als eine Verdopplung der bisherigen Zahlung bedeutet.
So lesen Sie die Eingabefelder
Der Rechner geht davon aus, dass Sie den gesamten Kreditrahmen am ersten Tag abrufen und diesen Saldo während der gesamten Ziehungsphase halten. Das ist der ungünstigste realistische Fall und macht die Ergebnisse zwischen Kreditgebern vergleichbar.
| Eingabe | Woher die Zahl stammt | Sinnvoller Bereich |
|---|---|---|
| Kreditbetrag | Das Kreditlimit laut Angebot oder der Betrag, den Sie tatsächlich abrufen möchten. Kommas und ein Dollarzeichen sind zulässig. | $10.000 – $500.000 |
| Zinssatz | Der angegebene Zinssatz. Die meisten HELOCs sind variabel verzinst (Prime Rate plus Aufschlag); der Wert ist also eine Momentaufnahme, kein Versprechen. Null ist zulässig. | 0% – 15% |
| Auszahlungsphase | Laut Angebot – der Zeitraum, in dem Sie Geld abrufen können und nur Zinsen zahlen. | 5 – 10 Jahre; Bruchteile wie 2,99 sind erlaubt |
| Tilgungsphase | Laut Angebot – wie lange Sie nach Ende der Ziehungsphase Zeit haben, den Saldo zu tilgen. | 10 – 20 Jahre, muss größer als null sein |
| Abschlusskosten | Gutachten, Grundbuch/Titel, Bearbeitung. Geben Sie einen Dollarbetrag oder einen Prozentsatz des Kreditbetrags ein. Viele Kreditgeber verzichten darauf. | $0 – 5% des Kreditrahmens |
| Jährliche Gebühr | Die Gebühr für die Führung des Kreditrahmens, die nur während der Ziehungsphase anfällt. | $0 – $100/Jahr |
Abschlusskosten und jährliche Gebühr werden nur berücksichtigt, wenn Sie Abschlusskosten und Gebühren einbeziehen ankreuzen. Lassen Sie das Feld leer, werden die Werte in diesen Feldern vollständig ignoriert.
Die Formel
Es sei \(P\) = Kreditbetrag, \(r\) = jährlicher Zinssatz in Prozent, \(d\) = Ziehungsphase in Jahren und \(t\) = Rückzahlungsphase in Jahren. Der Monatszins beträgt \(i = r/1200\), die Ziehungsphase dauert \(m = 12d\) Monate und die Rückzahlung \(n = 12t\) Monate.
Die Zahlung in der Ziehungsphase besteht nur aus Zinsen; die Zahlung in der Rückzahlungsphase ist eine übliche Annuität auf den vollen Saldo:
$$A_{\text{Auszahlung}} = P \times i \qquad\qquad A_{\text{Tilgung}} = \frac{P \times i}{1 - (1+i)^{-n}}$$Alles Weitere folgt aus diesen beiden Werten, wobei die ungerundeten Zahlungen verwendet werden:
$$\text{Gesamtzahlung} = A_{\text{Auszahlung}} \times m + A_{\text{Tilgung}} \times n$$ $$\text{Gesamtzinsen} = \text{Gesamtzahlung} - P$$ $$\text{Kosten des Darlehens} = \text{Gesamtzinsen} + C + F \times d$$Dabei sind \(C\) die Abschlusskosten (\(C = P \times c/100\), wenn Sie sie als Prozentsatz eingeben) und \(F\) die jährliche Gebühr. Bei einem Zinssatz von 0% beträgt die Rückzahlungsrate einfach \(P/n\).
Ein durchgerechnetes Beispiel
Ein Kreditrahmen von $75.000 zu 7,5%, 5 Jahre Ziehungsphase, 15 Jahre Rückzahlung, $2.500 Abschlusskosten, die im Voraus gezahlt werden, und eine jährliche Gebühr von $75. Somit ist \(i = 0{,}075/12 = 0{,}00625\), \(m = 60\) und \(n = 180\).
Die reine Zinszahlung während der Ziehungsphase:
$$A_{\text{Auszahlung}} = 75\,000 \times 0{,}00625 = \$468{,}75$$Die Zahlung nach Beginn der Rückzahlung:
$$A_{\text{Tilgung}} = \frac{75\,000 \times 0{,}00625}{1 - (1{,}00625)^{-180}} = \frac{468{,}75}{0{,}674209} = \$695{,}26$$Summe der 240 Zahlungen, berechnet aus den ungerundeten Werten:
$$468{,}75 \times 60 + 695{,}25927 \times 180 = 28\,125 + 125\,146{,}67 = \$153\,271{,}67$$ $$\text{Gesamtzinsen} = 153\,271{,}67 - 75\,000 = \$78\,271{,}67$$Die Gebühr fällt nur für die fünf Jahre der Ziehungsphase an, die jährlichen Gebühren betragen also insgesamt \(75 \times 5 = \$375{,}00\), und:
$$\text{Kosten des Darlehens} = 78\,271{,}67 + 2\,500 + 375 = \$81\,146{,}67$$Der APR (nominaler Jahreszins inklusive Gebühren) dieses Kredits beträgt 8,130%. Im Jahresplan zeigen die Jahre 1–5 jeweils $5.625,00 Zinsen, $0,00 Tilgung und einen unveränderten Saldo von $75.000; Jahr 6 ist das erste mit Tilgung – $5.529,59 Zinsen, $2.813,52 Tilgung, Endsaldo $72.186,48.
Die Regeln, die viele überraschen
Das Kostenfeld ist standardmäßig deaktiviert und steuert alles. Abschlusskosten und jährliche Gebühr sind vorausgefüllt, ändern aber nichts, solange Sie das Kästchen nicht ankreuzen – keine Kreditkosten, kein APR und keine Auswirkung auf die Summen. Bei einem Kreditrahmen von $125.000 zu 9,75% mit 7 Jahren Ziehungsphase, $9.000 Kosten und $900 Gebühr fügt das Ankreuzen $15.300 Kosten und eine APR-Zeile hinzu; die Zahlungen und die Gesamtsumme von $297.835,04 sind in beiden Fällen identisch.
„Summe der N Zahlungen“ enthält Ihre Tilgung. Es ist jeder Dollar, der Ihr Konto verlässt, keine Kostengröße. Die Zinsen ergeben sich aus dieser Zahl abzüglich des Kreditbetrags – $153.271,67 gegenüber $78.271,67 im obigen Beispiel.
„Vom Kredit abgezogen“ senkt Ihre Zahlungen nicht. Die Auswahl fügt lediglich eine Zeile Erhaltener Betrag hinzu ($72.500 im Beispiel) und sonst nichts. Beide Zahlungen, die Summe, die Kreditkosten und der APR werden auf Basis der vollen $75.000 berechnet. Würden die $2.500 tatsächlich abgezogen und getilgt, wäre die Rückzahlungsrate niedriger – die angezeigte Rate ist also die konservative, und es ist die, die der Kreditgeber Ihnen in Rechnung stellt.
Die jährliche Gebühr endet mit der Ziehungsphase. Sie wird als Gebühr × Ziehungs-jahre berechnet, anteilig fortlaufend – ein halbes Jahr bei einer Gebühr von $100 sind $50,00, und eine Ziehungsphase von 2,99 Jahren bei einer Gebühr von $250 ergibt $747,50, nicht $750. Setzen Sie die Ziehungsphase auf null, erscheint die Zeile trotzdem und zeigt $0,00.
Teiljahre werden beibehalten, nicht auf volle Monate gerundet. Eine Ziehungsphase von 2,99 Jahren berechnet 35,88 Monate Zinsen. Bei einem Kreditrahmen von $50.000 zu 8% mit 15 Jahren Rückzahlung sind das insgesamt $97.968,69 gegenüber $98.008,69 bei genau 3 Jahren Ziehungsphase – ein Unterschied von $40 – und Jahr 3 des Plans zeigt $3.960,00 Zinsen statt $4.000,00. Die Tilgung beginnt weiterhin im nächsten vollen Monat.
Auch welche Zeilen erscheinen, folgt einer Regel. Eine separate Zeile Abschlusskosten erscheint nur, wenn Sie die Kosten als Prozentsatz eingeben – bei 4% von $50.000 sehen Sie $2.000,00 ausgewiesen; geben Sie direkt $2.000 ein, erscheint sie nicht, obwohl alle anderen Zahlen gleich sind. Kreditkosten und APR erscheinen nur, wenn mindestens eine der beiden Kostenarten größer als null ist, und der APR entfällt bei einem Zinssatz von 0% ganz.
Null ist an drei Stellen eine gültige Eingabe. Der Zinssatz, die Ziehungsphase und beide Kostenfelder akzeptieren 0. Nur der Kreditbetrag und die Rückzahlungsphase müssen größer als null sein.
Häufig gestellte Fragen
Warum springt meine Rate nach der Ziehungsphase so stark?
Weil Sie während der Ziehungsphase nur Zinsen gezahlt haben und sonst nichts. Im Beispiel beträgt der Saldo am Tag des Rückzahlungsbeginns noch immer die vollen $75.000 und muss nun in 15 Jahren getilgt werden – die Rate steigt von $468,75 auf $695,26, ein Anstieg um 48%. Bei kürzeren Rückzahlungsdauern ist der Sprung deutlich größer.
Soll ich das Kästchen für die Abschlusskosten ankreuzen?
Kreuzen Sie es an, wenn Sie den APR sehen möchten, die einzige Größe hier, die Gebühren in einen einzigen vergleichbaren Zinssatz einrechnet. Lassen Sie es leer, wenn Sie nur Raten vergleichen. Viele HELOCs haben tatsächlich weder Abschlusskosten noch jährliche Gebühr; dann sind beide Ansichten ohnehin identisch.
Warum ist der APR höher als mein Zinssatz?
Der APR verteilt die Abschlusskosten und die jährlichen Gebühren über die Laufzeit des Kredits und liegt daher immer auf dem Niveau des Nominalzinses oder darüber, sobald eines von beidem anfällt. Im Beispiel macht $2.500 plus $375 an Gebühren aus einem Zinssatz von 7,5% einen APR von 8,130%. Betrachten Sie ihn als Vergleichszahl zwischen Angeboten, nicht als Wert, den Sie einem Kreditgeber gegenüber nennen.
Mein Zinssatz ist variabel – ist das trotzdem nützlich?
Ja, als Szenariowerkzeug. Rechnen Sie mit dem heutigen Zinssatz und dann noch einmal mit zwei oder drei Prozentpunkten mehr, um zu sehen, wie hoch die Rückzahlungsrate in einem ungünstigeren Zinsumfeld würde. Diese zweite Zahl eignet sich am besten für Ihr Budget.
Kann ich eine Tilgung während der Ziehungsphase abbilden?
Nicht direkt – der Rechner geht davon aus, dass der volle Saldo während der gesamten Ziehungsphase aussteht. Um eine Tilgung anzunähern, senken Sie den Kreditbetrag auf den Saldo, den Sie voraussichtlich in die Rückzahlungsphase mitnehmen; die Zahlung in der Ziehungsphase wird dann zu niedrig ausgewiesen, die Rückzahlungsrate stimmt jedoch.
HELOC-Begriffe erklärt
Ein Home-Equity-Kreditrahmen (HELOC) ist ein revolvierender Kredit, der durch ein Pfandrecht an Ihrer Immobilie gesichert ist. Die nachfolgend beschriebene Produktstruktur – eine Ziehungsphase gefolgt von einer Rückzahlungsphase, mit einem variablen Zinssatz, der an einen veröffentlichten Index gekoppelt ist – ist die Standardform in den USA und Kanada; Produktregeln, Offenlegungspflichten und Terminologie unterscheiden sich in anderen Ländern. Die Definitionen entsprechen der Verwendung der jeweiligen Größe in diesem Rechner.
- Kreditlimit vs. gezogener Saldo
- Das Kreditlimit ist der Höchstbetrag, den Sie über den Kreditrahmen aufnehmen dürfen. Der gezogene Saldo ist der Betrag, den Sie tatsächlich abgerufen haben und schulden. Zinsen fallen nur auf den gezogenen Saldo an, nicht auf das Limit. Der Kreditbetrag dieses Rechners ist der gezogene Saldo; es wird angenommen, dass dieser Saldo über die gesamte Laufzeit aussteht.
- Ziehungsphase
- Die erste Phase (bei US-Kreditrahmen üblicherweise 5 oder 10 Jahre), in der Sie bis zum Limit Geld abrufen, zurückzahlen und erneut abrufen können. Die meisten Kreditgeber verlangen in dieser Phase nur eine Zinszahlung.
- Rückzahlungsphase
- Die Phase nach Ende der Ziehungsphase (üblicherweise 10, 15 oder 20 Jahre). Weitere Abrufe sind nicht mehr möglich, und der ausstehende Saldo wird mit gleichbleibenden Raten aus Tilgung und Zinsen getilgt.
- Reine Zinszahlung
- Eine Zahlung in Höhe der aufgelaufenen Zinsen eines Monats auf den Saldo: \(I = P \times \dfrac{r_{\text{jährlich}}}{12}\). Sie tilgt nichts, der Saldo sinkt also nicht.
- Gleichbleibende Rate aus Tilgung und Zinsen (P&I)
- Der feste Monatsbetrag, der den Saldo über die Rückzahlungsphase vollständig tilgt: \(M = P \cdot \dfrac{r}{1-(1+r)^{-n}}\), wobei \(r\) der Monatszins und \(n\) die Anzahl der Rückzahlungsmonate ist.
- Index
- Der veröffentlichte Referenzzins, an den sich ein variabel verzinster Kreditrahmen anpasst. In den USA ist dies meist die Prime Rate; andere Märkte verwenden ihre eigenen Referenzzinssätze.
- Prime Rate
- In den USA ein von Banken veröffentlichter Referenzzinssatz (üblicherweise als Prime Rate des Wall Street Journal angegeben), der sich mit dem Leitzins der Federal Reserve bewegt. Sie ist ein US-spezifischer, kein internationaler Referenzwert.
- Aufschlag (Marge)
- Der feste Prozentsatz, den der Kreditgeber auf den Index aufschlägt. Er wird bei Abschluss festgelegt und ändert sich in der Regel während der Laufzeit des Kreditrahmens nicht.
- Voll indexierter Zinssatz
- Index + Aufschlag – der tatsächlich berechnete Zinssatz. Beträgt die Prime Rate 7,50% und der Aufschlag 0,50%, liegt der voll indexierte Zinssatz bei 8,00%. Dieser Rechner behandelt den eingegebenen Zinssatz als über die gesamte Laufzeit fest.
- Periodische und lebenslange Zinsobergrenzen
- Eine periodische Obergrenze begrenzt, wie stark sich der Zinssatz bei einer einzelnen Anpassung ändern darf; eine lebenslange Obergrenze legt den Höchstzins für die gesamte Laufzeit des Kreditrahmens fest. US-Kreditgeber müssen bei variabel verzinsten Home-Equity-Plänen eine lebenslange Obergrenze offenlegen.
- APR vs. Nominalzins
- Der Nominalzins ist der Zinssatz, mit dem die Zinsen berechnet werden. Der APR ist eine offengelegte Kostenkennzahl, die zusätzlich im Voraus gezahlte Finanzierungskosten wie Abschlusskosten und bestimmte Gebühren einrechnet und als Jahresprozentsatz ausdrückt. Fallen keine solchen Kosten an, entspricht der APR dem Nominalzins.
- Abschlusskosten
- Einmalige Kosten bei Abschluss: Gutachten oder Bewertung, Grundbuch-/Titelprüfung und Titelversicherung, Eintragung, Bonitätsauskunft sowie Bearbeitungs- oder Antragsgebühren. In diesem Rechner können Sie sie als Währungsbetrag oder als Prozentsatz des Kreditbetrags eingeben und entweder im Voraus zahlen oder dem Saldo hinzufügen.
- Jährliche Gebühr / Kontoführungsgebühr
- Eine wiederkehrende Jahresgebühr, die manche Kreditgeber allein dafür erheben, dass der Kreditrahmen offen gehalten wird – unabhängig davon, ob Sie ihn nutzen.
- Kombinierter Beleihungsauslauf (CLTV)
- Alle Pfandrechte an der Immobilie geteilt durch deren Schätzwert. Bei einem Haus im Wert von $400.000 mit einer erstrangigen Hypothek von $240.000 und einem Kreditrahmen von $60.000 beträgt der CLTV \((240\,000+60\,000)/400\,000 = 75\%\). Kreditgeber begrenzen den CLTV als Vergabegrenze; die Obergrenze variiert je nach Kreditgeber und Land.
- Schlussrate (Balloon-Zahlung)
- Eine einzelne große Zahlung am Ende der Laufzeit. Manche HELOCs haben gar keine Tilgungsphase und verlangen stattdessen den gesamten Saldo am Ende der Ziehungsphase. Dieser Rechner bildet die Struktur mit Tilgung ab, daher entsteht keine Schlussrate.
- Kreditkosten
- Wie in diesem Rechner verwendet: alles, was Sie über den aufgenommenen Betrag hinaus zahlen – sämtliche in beiden Phasen gezahlten Zinsen sowie Abschlusskosten und alle jährlichen Gebühren. Es ist der Gesamtpreis für die Nutzung des Geldes, nicht nur die Zinsen.
Wie sich der Zahlungssprung je nach Angebot verändert
Alle sechs Szenarien unten verwenden dieselben $50.000, die am ersten Tag gezogen werden, und einen über die gesamte Laufzeit festen Zinssatz – die eigenen Annahmen des Rechners. Abschlusskosten und jährliche Gebühren sind hier ausgeschlossen, damit die Zahlungsstruktur für sich sichtbar wird; sie erhöhen den APR und die Kreditkosten, nicht aber die gezeigten Zahlungen. Echte variabel verzinste Kreditrahmen weichen von diesen Werten ab, sobald sich der Index bewegt.
| Gezogen | Zinssatz | Ziehungsjahre | Rückzahlungsjahre | Reine Zinszahlung | Rückzahlung P&I | Zahlungsvielfaches | Gesamtzinsen | Summe der Zahlungen |
|---|---|---|---|---|---|---|---|---|
| $50.000 | 6% | 10 | 20 | $250,00 | $358,22 | 1,43× | $65.972,80 | $115.972,80 |
| $50.000 | 6% | 10 | 10 | $250,00 | $555,10 | 2,22× | $46.612,00 | $96.612,00 |
| $50.000 | 8% | 10 | 15 | $333,33 | $477,83 | 1,43× | $76.009,40 | $126.009,40 |
| $50.000 | 8% | 5 | 10 | $333,33 | $606,64 | 1,82× | $42.796,80 | $92.796,80 |
| $50.000 | 10% | 5 | 10 | $416,67 | $660,76 | 1,59× | $54.291,20 | $104.291,20 |
| $50.000 | 10% | 10 | 20 | $416,67 | $482,51 | 1,16× | $115.802,40 | $165.802,40 |
Die Summen werden aus den gerundeten Monatszahlungen berechnet (reine Zinszahlung × Ziehungsmonate + P&I-Rate × Rückzahlungsmonate) und können daher um einige Cent von ungerundeten Werten abweichen. Zwei Muster fallen auf. Erstens erhöht eine längere Ziehungsphase die Gesamtzinsen, ohne eine der beiden Zahlungen zu verändern – die Zeilen 1 und 6 zahlen zehn volle Jahre Zinsen, die nichts tilgen. Zweitens ist der Sprung bei der Umstellung am größten, wenn der Zinssatz niedrig und die Rückzahlungsdauer kurz ist: Bei 6% über 10 Jahre mehr als verdoppelt sich die Zahlung, während sie bei 10% über 20 Jahre nur um 16% steigt.
Was Ihre Zahlen tatsächlich aussagen
Die reine Zinszahlung
Das sind reine Haltekosten. Sie entspricht den aufgelaufenen Zinsen eines Monats, \(P \times r_{\text{jährlich}}/12\), und tilgt nichts. Die direkte Folge: Ihr Saldo am letzten Tag der Ziehungsphase ist identisch mit dem gezogenen Betrag. Ein Saldo von $50.000 bei 8% über eine zehnjährige Ziehungsphase kostet $40.000 an Zinsen und steht zu Beginn der Rückzahlungsphase immer noch bei $50.000.
Die Rückzahlungsrate
Die Rückzahlungsrate ist eine gewöhnliche voll tilgende Rate, die nur über die Rückzahlungsdauer berechnet wird – die Jahre der Ziehungsphase verschaffen ihr keinen Vorsprung. Deshalb tilgt ein Kreditrahmen mit 10 Jahren Ziehungsphase und 10 Jahren Rückzahlung $50.000 in zehn, nicht in zwanzig Jahren, und deshalb senkt eine längere Rückzahlungsdauer die Rate, erhöht aber die Gesamtzinsen.
Das Zahlungsvielfache
Das Verhältnis von Rückzahlungsrate zu reiner Zinszahlung vereinfacht sich zu einer Größe, die überhaupt nicht vom Saldo abhängt:
$$\frac{M}{I} = \frac{ \dfrac{r}{1-(1+r)^{-n}} }{ r } = \frac{1}{1-(1+r)^{-n}}$$Sie wird vollständig durch den Monatszins \(r\) und die Anzahl der Rückzahlungsmonate \(n\) bestimmt. Bei den üblichen Aufteilungen in der Tabelle oben liegt das Vielfache bei etwa 1,2× bis 2,2×; es steigt auf 2× und darüber, wenn die Rückzahlungsdauer kurz und der Zinssatz niedrig ist, und nähert sich 1×, wenn die Laufzeit lang und der Zinssatz hoch ist. Eine Verdopplung des gezogenen Betrags verdoppelt beide Zahlungen und lässt das Vielfache unverändert.
APR vs. der eingegebene Zinssatz
Der APR ist hier die offenlegungsartige Kostenkennzahl, wie sie in den USA durch den Truth in Lending Act und die zugehörige Ausführungsvorschrift, Regulation Z, definiert ist. Er stellt die Zahlungsströme – den Betrag, den Sie nach im Voraus gezahlten Kosten tatsächlich erhalten, gegenüber den Zahlungen, die Sie tatsächlich leisten – als einen einzigen annualisierten Zinssatz dar. Da Abschlusskosten und Gebühren Geld sind, das für die Erlangung des Kredits aufgewendet wird, ergibt ihre Einrechnung stets einen Satz auf Höhe des Nominalzinses oder darüber. Daraus folgen zwei Ergebnisse: Ein Kreditrahmen ohne Abschlusskosten und ohne jährliche Gebühr zeigt einen APR, der dem eingegebenen Zinssatz entspricht, und derselbe Nominalzins mit $1.500 Kosten zeigt einen höheren APR, wobei der Abstand größer wird, je kürzer der Zeitraum ist, über den diese Kosten verteilt werden. Beachten Sie, dass die US-Offenlegungsregeln für Home-Equity-Kreditrahmen eigene Konventionen dafür haben, welche Kosten in den APR einfließen; Kreditgeber außerhalb der USA weisen vergleichbare Kennzahlen unter anderen Bezeichnungen und nach anderen Regeln aus. Ein APR aus diesem Rechner ist daher ein Vergleichswerkzeug und kein Ersatz für die eigene Offenlegung eines Kreditgebers.
Gesamtzinsen und Kreditkosten
Die angezeigten Gesamtzinsen sind ein Höchstwert. Das Modell nimmt an, dass der volle Betrag am ersten Tag gezogen wird und in jedem Monat der Ziehungsphase aussteht, was die teuerste Art ist, wie sich ein Kreditrahmen verhalten kann. Eine echte HELOC erlaubt es Ihnen, in Etappen zu ziehen und während der Ziehungsphase Tilgungen zu leisten; beides senkt die Zinsen unter den angezeigten Wert. Die Kreditkosten addieren Abschlusskosten und sämtliche jährlichen Gebühren zu diesen Zinsen und sind damit die umfassendste Summe, die der Rechner ausweist.
Die Annahme eines festen Zinssatzes
Die meisten HELOCs tragen einen variablen Zinssatz in Höhe eines Index plus eines Aufschlags. Dieses Modell hält den Zinssatz konstant, sein Plan ist daher eine Momentaufnahme bei einem Zinssatz und keine Prognose. Steigt der Index, steigen sowohl die reine Zinszahlung als auch die spätere Rückzahlungsrate mit, begrenzt durch die lebenslange Obergrenze des Plans; fällt er, sinken sie. Wenn Sie den Rechner mit mehreren Zinssätzen durchrechnen – auch mit einem Satz an oder nahe der in Ihrem Vertrag offengelegten lebenslangen Obergrenze –, sehen Sie die Spanne, in der Ihre Zahlung liegen könnte.
Dieser Abschnitt erläutert die Bedeutung der Ergebnisse; er stellt allgemeine Informationen dar und keine Finanzberatung. Kreditbedingungen, Offenlegungsregeln und Vergabegrenzen variieren je nach Kreditgeber und Land, und eine zugelassene Fachperson kann auf Ihre persönliche Situation eingehen.