Что считает этот калькулятор
HELOC (home equity line of credit) — американская возобновляемая кредитная линия под залог жилья. По сути это два кредита под одним названием. В период выборки вы берёте деньги с линии и платите только проценты; когда период выборки заканчивается, остаток переводится в период погашения с фиксированным аннуитетным платежом, включающим основной долг и проценты. Калькулятор показывает оба ежемесячных платежа, сумму всех выплат, общую сумму процентов, а если добавить расходы на оформление и годовую комиссию — полную стоимость кредита, APR (годовую процентную ставку с учётом комиссий, по правилам США) и график амортизации по годам.
Он нужен ровно в двух ситуациях: когда вы сравниваете предложения банков и хотите заранее знать, каким станет платёж после окончания периода выборки, и когда планируете бюджет под этот скачок — на типовой линии платёж вырастает более чем вдвое.
Инструмент рассчитан на условия рынка США. В России прямого аналога нет: ближайшее по смыслу — кредит или кредитная линия под залог недвижимости, но там обычно нет разделения на выборку и погашение и нет показателя APR — вместо него используется ПСК (полная стоимость кредита), считающаяся по другим правилам.
Как понимать каждое поле
Калькулятор исходит из того, что вы выбираете всю линию в первый же день и держите этот остаток весь период выборки. Это худший реалистичный сценарий — и именно он делает результат сопоставимым между банками.
| Поле | Откуда берётся число | Разумный диапазон |
|---|---|---|
| Сумма кредита | Лимит кредитной линии из предложения банка или сумма, которую вы реально собираетесь выбрать. Пробелы, запятые и знак доллара допустимы. | $10,000 – $500,000 |
| Процентная ставка | Ставка из предложения. Большинство HELOC — с плавающей ставкой (prime rate плюс маржа), так что это снимок на сегодня, а не гарантия. Ноль допускается. | 0% – 15% |
| Период выборки | Из условий банка — срок, в течение которого можно брать деньги и платить только проценты. | 5 – 10 лет; дробные значения вроде 2,99 допустимы |
| Период погашения | Из условий банка — за сколько лет нужно закрыть остаток после окончания выборки. | 10 – 20 лет, обязательно больше нуля |
| Расходы на оформление | Оценка недвижимости, проверка титула, комиссия за выдачу. Вводите сумму в долларах или процент от суммы кредита. Многие банки эти расходы не берут. | $0 – 5% от лимита |
| Годовая комиссия | Плата за обслуживание линии, взимается только в период выборки. | $0 – $100 в год |
Расходы на оформление и годовая комиссия учитываются, только если включена галочка Учитывать расходы на оформление и комиссии. Если она снята, содержимое этих полей игнорируется полностью.
Формула
Пусть \(P\) — сумма кредита, \(r\) — годовая ставка в процентах, \(d\) — период выборки в годах, \(t\) — период погашения в годах. Тогда месячная ставка равна \(i = r/1200\), выборка длится \(m = 12d\) месяцев, погашение — \(n = 12t\) месяцев.
Платёж в период выборки — это только проценты; платёж в период погашения — обычный аннуитет на весь остаток:
$$A_{\text{draw}} = P \times i \qquad\qquad A_{\text{repay}} = \frac{P \times i}{1 - (1+i)^{-n}}$$Всё остальное выводится из этих двух величин, причём в расчёте используются неокруглённые платежи:
$$\text{Всего выплачено} = A_{\text{draw}} \times m + A_{\text{repay}} \times n$$ $$\text{Всего процентов} = \text{Всего выплачено} - P$$ $$\text{Стоимость кредита} = \text{Всего процентов} + C + F \times d$$где \(C\) — расходы на оформление (\(C = P \times c/100\), если вы задали их в процентах), а \(F\) — годовая комиссия. При ставке 0% платёж в период погашения равен просто \(P/n\).
Разбор на примере
Линия на $75,000 под 7,5%, выборка 5 лет, погашение 15 лет, $2,500 расходов на оформление, оплаченных сразу, и годовая комиссия $75. Тогда \(i = 0.075/12 = 0.00625\), \(m = 60\) и \(n = 180\).
Платёж «только проценты» в период выборки:
$$A_{\text{draw}} = 75{,}000 \times 0.00625 = \$468.75$$Платёж после начала погашения:
$$A_{\text{repay}} = \frac{75{,}000 \times 0.00625}{1 - (1.00625)^{-180}} = \frac{468.75}{0.674209} = \$695.26$$Сумма 240 платежей, посчитанная по неокруглённым значениям:
$$468.75 \times 60 + 695.25927 \times 180 = 28{,}125 + 125{,}146.67 = \$153{,}271.67$$ $$\text{Всего процентов} = 153{,}271.67 - 75{,}000 = \$78{,}271.67$$Комиссия берётся только за пять лет выборки, то есть всего \(75 \times 5 = \$375.00\), и:
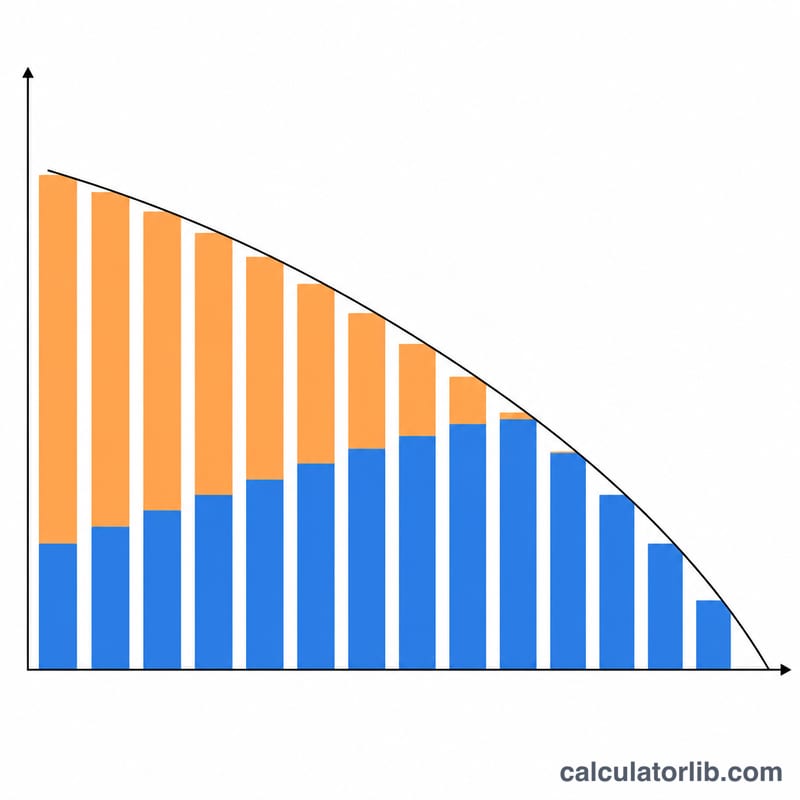
$$\text{Стоимость кредита} = 78{,}271.67 + 2{,}500 + 375 = \$81{,}146.67$$APR по такому кредиту получается 8,130%. В годовом графике годы 1–5 показывают по $5,625.00 процентов, $0.00 основного долга и неизменный остаток $75,000; год 6 — первый, где появляется основной долг: $5,529.59 процентов, $2,813.52 основного долга, остаток на конец года $72,186.48.
Нюансы, которые застают врасплох
Галочка расходов по умолчанию снята, и от неё зависит всё. Расходы на оформление и годовая комиссия уже заполнены, но пока галочка не поставлена, они ни на что не влияют: нет ни стоимости кредита, ни APR, ни изменений в итогах. На линии в $125,000 под 9,75% с семилетней выборкой, $9,000 расходов и комиссией $900 включение галочки добавляет $15,300 к стоимости и строку APR — а сами платежи и итог $297,835.04 остаются теми же.
«Сумма всех платежей» включает ваш основной долг. Это все деньги, которые уйдут с вашего счёта, а не показатель переплаты. Проценты — это то же число минус сумма кредита: $153,271.67 против $78,271.67 в примере выше.
Вариант «вычитаются из суммы кредита» не снижает платежи. Он лишь добавляет строку Получено на руки ($72,500 в примере) — и больше ничего. Оба платежа, итог, стоимость кредита и APR по-прежнему считаются на полные $75,000. Если бы $2,500 действительно вычитались и амортизировались, платёж в период погашения был бы ниже, — так что показанный платёж консервативен, и именно его выставит банк.
Годовая комиссия заканчивается вместе с выборкой. Она берётся как комиссия × годы выборки, с непрерывной пропорцией: полгода при комиссии $100 — это $50.00, а выборка длиной 2,99 года при комиссии $250 даёт $747.50, а не $750. Если задать период выборки равным нулю, строка всё равно появится — со значением $0.00.
Неполные годы сохраняются, а не округляются до целых месяцев. Выборка в 2,99 года — это 35,88 месяцев начисления процентов. На линии $50,000 под 8% с погашением за 15 лет это даёт итог $97,968.69 против $98,008.69 при ровно трёхлетней выборке — разница $40, — а в третьем году графика показано $3,960.00 процентов вместо $4,000.00. Амортизация при этом всё равно начинается со следующего целого месяца.
Само появление строк — тоже правило. Отдельная строка Расходы на оформление показывается, только если вы ввели их в процентах: задайте 4% от $50,000 — и увидите $2,000.00 отдельной строкой; введите $2,000 напрямую — строки не будет, хотя все остальные числа совпадут. Стоимость кредита и APR появляются, только если хотя бы один из двух видов расходов больше нуля, а при ставке 0% APR не выводится вовсе.
Ноль допустим в трёх местах. Процентная ставка, период выборки и оба поля расходов принимают 0. Строго больше нуля должны быть только сумма кредита и период погашения.
Частые вопросы
Почему платёж так сильно вырастает после периода выборки?
Потому что во время выборки вы платили только проценты и ничего больше. В примере на день начала погашения остаток всё ещё равен полным $75,000, и его нужно закрыть за 15 лет — платёж растёт с $468.75 до $695.26, то есть на 48%. При более коротком сроке погашения скачок куда резче.
Стоит ли включать галочку расходов?
Включайте, если вам нужен APR: это единственный здесь показатель, который сводит комиссии и ставку в одно сопоставимое число. Оставьте снятой, если сравниваете только платежи. У многих HELOC действительно нет ни расходов на оформление, ни годовой комиссии — тогда оба режима дадут одинаковый результат.
Почему APR выше моей процентной ставки?
APR распределяет расходы на оформление и годовые комиссии по всему сроку кредита, поэтому при их наличии он всегда равен ставке или выше неё. В разобранном примере $2,500 плюс $375 комиссий превращают ставку 7,5% в APR 8,130%. Используйте его как число для сравнения предложений между собой, а не как цифру, которую стоит предъявлять банку.
У меня плавающая ставка — калькулятор всё ещё полезен?
Да, как инструмент сценариев. Посчитайте по сегодняшней ставке, а потом ещё раз — на два-три пункта выше, чтобы увидеть, каким станет платёж в период погашения при худшей конъюнктуре. Именно под второе число и стоит планировать бюджет.
Можно ли смоделировать досрочное погашение во время выборки?
Напрямую — нет: калькулятор считает, что весь остаток висит на линии в течение всей выборки. Чтобы приблизительно учесть погашение, уменьшите сумму кредита до того остатка, с которым вы рассчитываете войти в период погашения. Тогда платёж периода выборки окажется заниженным, зато платёж периода погашения будет верным.