यह कैलकुलेटर क्या निकालता है
पहले दायरा साफ़ कर लें: HELOC यानी Home Equity Line of Credit मुख्य रूप से अमेरिका (US) में मिलने वाला उत्पाद है और इसके नियम, शुल्क तथा कर-व्यवहार अमेरिकी ऋणदाताओं के हिसाब से चलते हैं। भारत में इसका सबसे नज़दीकी विकल्प "लोन अगेंस्ट प्रॉपर्टी" या ओवरड्राफ्ट-आधारित होम लोन सुविधा है, जिसकी शर्तें, ब्याज-गणना और शुल्क ढाँचा अलग होता है। यहाँ के उदाहरण डॉलर में हैं, लेकिन गणित मुद्रा-निरपेक्ष है — आप वही अंक अपनी मुद्रा में पढ़ सकते हैं, बस स्थानीय नियम अलग होंगे।
असल में HELOC एक ही नाम में छिपे दो ऋण हैं। ड्रॉ अवधि के दौरान आप लाइन में से जितना चाहें निकाल सकते हैं और सिर्फ़ ब्याज चुकाते हैं; जैसे ही ड्रॉ अवधि ख़त्म होती है, बचा हुआ शेष एक तय पुनर्भुगतान अवधि में बदल जाता है, जहाँ हर महीने मूलधन और ब्याज मिलाकर एक समान किस्त जाती है। यह कैलकुलेटर दोनों मासिक किस्तें, आपके द्वारा चुकाई जाने वाली हर किस्त का कुल योग, कुल ब्याज और — अगर आप क्लोजिंग कॉस्ट व वार्षिक शुल्क जोड़ते हैं — ऋण की पूरी लागत, उसका APR तथा साल-दर-साल अमॉर्टाइज़ेशन शेड्यूल दिखाता है।
इसकी ज़रूरत ठीक दो मौक़ों पर पड़ती है: जब आप अलग-अलग HELOC ऑफ़र तुलना कर रहे हों और जानना चाहें कि ड्रॉ अवधि ख़त्म होने के बाद किस्त कितनी हो जाएगी, और जब आपको उसी छलांग के लिए बजट बनाना हो — आम लाइन पर यह किस्त पहले वाली किस्त से दोगुनी से भी ज़्यादा हो जाती है।
हर इनपुट को कैसे पढ़ें
कैलकुलेटर यह मानकर चलता है कि आपने पहले ही दिन पूरी लाइन निकाल ली और पूरी ड्रॉ अवधि तक वही शेष बनाए रखा। यही व्यावहारिक रूप से सबसे ख़राब स्थिति है, और इसी वजह से अलग-अलग ऋणदाताओं के आँकड़े आपस में तुलना-योग्य बनते हैं।
| इनपुट | यह अंक कहाँ से आता है | व्यावहारिक दायरा |
|---|---|---|
| ऋण राशि | ऑफ़र में दी गई क्रेडिट सीमा, या वह रकम जो आप सचमुच निकालने वाले हैं। कॉमा और डॉलर चिह्न लिखने में कोई दिक़्क़त नहीं। | $10,000 – $500,000 |
| ब्याज दर | ऑफ़र में बताई गई दर। ज़्यादातर HELOC परिवर्तनशील होते हैं (प्राइम रेट + मार्जिन), इसलिए यह आज की तस्वीर है, कोई वादा नहीं। शून्य भी स्वीकार है। | 0% – 15% |
| ड्रॉ अवधि | ऑफ़र से — वह समय जिसमें आप पैसा निकाल सकते हैं और केवल ब्याज चुकाते हैं। | 5 – 10 वर्ष; 2.99 जैसे दशमलव भी चलेंगे |
| पुनर्भुगतान अवधि | ऑफ़र से — ड्रॉ अवधि ख़त्म होने के बाद शेष चुकाने के लिए मिला समय। | 10 – 20 वर्ष, शून्य से अधिक होना ज़रूरी |
| क्लोजिंग कॉस्ट | वैल्यूएशन, टाइटल, प्रोसेसिंग वग़ैरह। सीधी रकम डालें या ऋण राशि का प्रतिशत। कई ऋणदाता इसे माफ़ कर देते हैं। | $0 – लाइन का 5% |
| वार्षिक शुल्क | लाइन चालू रखने का मेंटेनेंस शुल्क, जो केवल ड्रॉ अवधि में लगता है। | $0 – $100 प्रति वर्ष |
क्लोजिंग कॉस्ट और वार्षिक शुल्क तभी इस्तेमाल होते हैं जब आप क्लोजिंग कॉस्ट और शुल्क शामिल करें पर टिक लगाते हैं। टिक हटा दीजिए और उन खानों में जो कुछ भी लिखा है, उसे पूरी तरह अनदेखा कर दिया जाएगा।
सूत्र
मान लीजिए \(P\) = ऋण राशि, \(r\) = वार्षिक ब्याज दर प्रतिशत में, \(d\) = ड्रॉ अवधि वर्षों में और \(t\) = पुनर्भुगतान अवधि वर्षों में। तब मासिक दर \(i = r/1200\) होगी, ड्रॉ अवधि \(m = 12d\) महीने चलेगी और पुनर्भुगतान \(n = 12t\) महीने।
ड्रॉ अवधि की किस्त केवल ब्याज है; पुनर्भुगतान की किस्त पूरे शेष पर एक सामान्य समान-किस्त (एन्युइटी) है:
$$A_{\text{draw}} = P \times i \qquad\qquad A_{\text{repay}} = \frac{P \times i}{1 - (1+i)^{-n}}$$बाक़ी सब कुछ इन्हीं दो से निकलता है, और गणना बिना गोल किए गए (unrounded) किस्त-मानों पर होती है:
$$\text{Total paid} = A_{\text{draw}} \times m + A_{\text{repay}} \times n$$ $$\text{Total interest} = \text{Total paid} - P$$ $$\text{Cost of loan} = \text{Total interest} + C + F \times d$$यहाँ \(C\) क्लोजिंग कॉस्ट है (अगर आपने इसे प्रतिशत में डाला है तो \(C = P \times c/100\)) और \(F\) वार्षिक शुल्क है। 0% दर पर पुनर्भुगतान किस्त बस \(P/n\) रह जाती है।
एक हल किया हुआ उदाहरण
$75,000 की लाइन, 7.5% दर, 5 साल की ड्रॉ अवधि, 15 साल का पुनर्भुगतान, $2,500 की क्लोजिंग कॉस्ट पहले ही चुकाई गई और $75 वार्षिक शुल्क। यानी \(i = 0.075/12 = 0.00625\), \(m = 60\) और \(n = 180\)।
ड्रॉ अवधि की केवल-ब्याज किस्त:
$$A_{\text{draw}} = 75{,}000 \times 0.00625 = \$468.75$$पुनर्भुगतान शुरू होने के बाद की किस्त:
$$A_{\text{repay}} = \frac{75{,}000 \times 0.00625}{1 - (1.00625)^{-180}} = \frac{468.75}{0.674209} = \$695.26$$240 किस्तों का कुल योग, बिना गोल किए गए आँकड़ों से:
$$468.75 \times 60 + 695.25927 \times 180 = 28{,}125 + 125{,}146.67 = \$153{,}271.67$$ $$\text{Total interest} = 153{,}271.67 - 75{,}000 = \$78{,}271.67$$शुल्क सिर्फ़ ड्रॉ वाले पाँच सालों तक लगता है, इसलिए कुल वार्षिक शुल्क \(75 \times 5 = \$375.00\) हुआ, और:
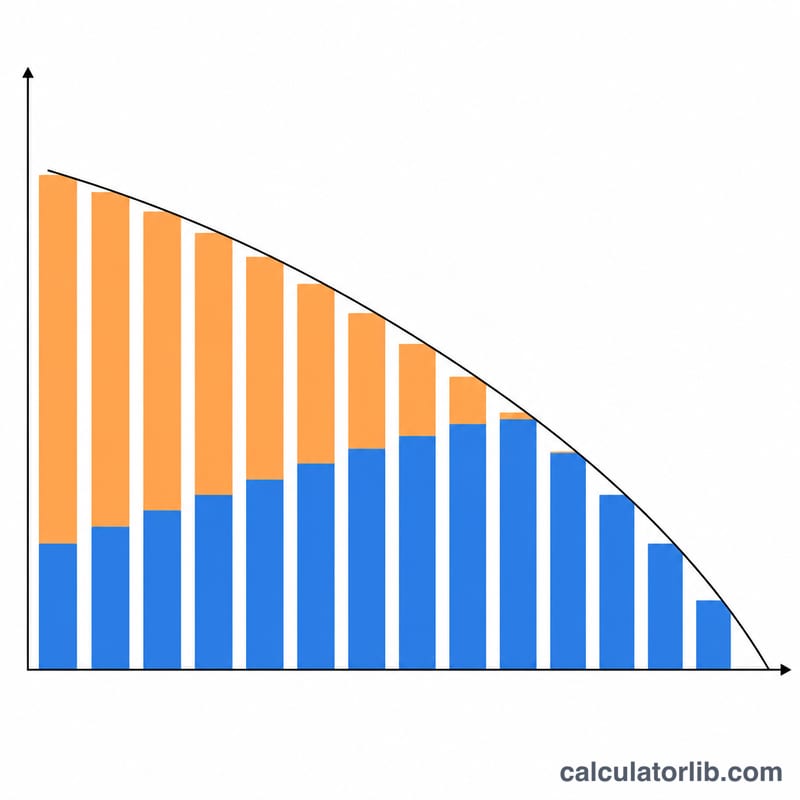
$$\text{Cost of loan} = 78{,}271.67 + 2{,}500 + 375 = \$81{,}146.67$$इस ऋण का APR निकलता है 8.130%। वार्षिक शेड्यूल में साल 1 से 5 तक हर साल $5,625.00 ब्याज, $0.00 मूलधन और शेष लगातार $75,000 दिखेगा; साल 6 पहला साल है जिसमें मूलधन घटता है — $5,529.59 ब्याज, $2,813.52 मूलधन और अंतिम शेष $72,186.48।
वे नियम जो लोगों को चौंकाते हैं
लागत वाला चेकबॉक्स डिफ़ॉल्ट रूप से बंद रहता है, और वही सब कुछ तय करता है। क्लोजिंग कॉस्ट और वार्षिक शुल्क पहले से भरे मिलते हैं, लेकिन जब तक आप बॉक्स पर टिक नहीं करते, उनसे कुछ नहीं बदलता — न ऋण की लागत दिखती है, न APR, न कुल योग पर कोई असर पड़ता है। $125,000 की लाइन पर 9.75% दर, 7 साल की ड्रॉ अवधि, $9,000 लागत और $900 शुल्क के साथ टिक लगाने पर $15,300 की लागत और APR की लाइन जुड़ जाती है; किस्तें और $297,835.04 का कुल योग दोनों स्थितियों में एक जैसा ही रहता है।
"N किस्तों का कुल योग" में आपका मूलधन भी शामिल है। यह वह हर डॉलर है जो आपके खाते से बाहर जाएगा, कोई लागत का आँकड़ा नहीं। ब्याज उसमें से ऋण राशि घटाने पर मिलता है — ऊपर के उदाहरण में $153,271.67 बनाम $78,271.67।
"ऋण राशि से काटी गई" चुनने से आपकी किस्त कम नहीं होती। इसे चुनने पर बस एक प्राप्त नकद राशि की लाइन जुड़ती है (उदाहरण में $72,500) — और कुछ नहीं। दोनों किस्तें, कुल योग, ऋण की लागत और APR पूरे $75,000 पर ही गिने जाते हैं। अगर $2,500 सचमुच घटाकर अमॉर्टाइज़ किया जाता, तो पुनर्भुगतान किस्त कुछ कम बैठती — यानी जो किस्त आपको दिख रही है वह रूढ़िवादी है, और वही ऋणदाता आपसे वसूलेगा।
वार्षिक शुल्क ड्रॉ अवधि के साथ ही रुक जाता है। यह शुल्क × ड्रॉ वर्ष के हिसाब से लगता है और लगातार आनुपातिक रहता है — $100 शुल्क का आधा साल $50.00 होगा, और 2.99 साल की ड्रॉ अवधि पर $250 शुल्क से $747.50 बनता है, $750 नहीं। ड्रॉ अवधि शून्य कर दें तो लाइन फिर भी दिखेगी, बस $0.00 पढ़ेगी।
अधूरे साल पूरे महीनों में गोल नहीं किए जाते। 2.99 साल की ड्रॉ अवधि पर 35.88 महीने का ब्याज लगता है। $50,000 की लाइन पर 8% दर और 15 साल के पुनर्भुगतान के साथ कुल $97,968.69 बनता है, जबकि पूरे 3 साल की ड्रॉ अवधि पर $98,008.69 — यानी $40 का फ़र्क़ — और शेड्यूल के तीसरे साल में $4,000.00 की जगह $3,960.00 ब्याज दिखता है। अमॉर्टाइज़ेशन फिर भी अगले पूरे महीने से ही शुरू होता है।
कौन-सी लाइन दिखेगी, यह अपने आप में एक नियम है। अलग से क्लोजिंग कॉस्ट की लाइन तभी दिखती है जब आपने लागत प्रतिशत में डाली हो — $50,000 का 4% डालिए और $2,000.00 अलग से लिखा दिखेगा; सीधे $2,000 डालिए तो नहीं दिखेगा, जबकि बाक़ी हर अंक वही रहेगा। ऋण की लागत और APR तभी आते हैं जब दोनों लागतों में से कम-से-कम एक शून्य से ऊपर हो, और 0% दर पर APR पूरी तरह हटा दिया जाता है।
तीन जगहों पर शून्य पूरी तरह मान्य है। ब्याज दर, ड्रॉ अवधि और दोनों लागत वाले खाने 0 स्वीकार करते हैं। सिर्फ़ ऋण राशि और पुनर्भुगतान अवधि का शून्य से ऊपर होना ज़रूरी है।
अक्सर पूछे जाने वाले सवाल
ड्रॉ अवधि के बाद मेरी किस्त इतनी क्यों बढ़ जाती है?
क्योंकि ड्रॉ अवधि में आप सिर्फ़ ब्याज चुका रहे थे, और कुछ नहीं। उदाहरण में पुनर्भुगतान शुरू होने के दिन शेष अब भी पूरा $75,000 है, और उसे अब 15 साल में ख़त्म करना है — किस्त $468.75 से बढ़कर $695.26 हो जाती है, यानी 48% की छलांग। छोटी पुनर्भुगतान अवधि पर यह उछाल और भी तीखा होता है।
क्या मुझे क्लोजिंग कॉस्ट वाला बॉक्स टिक करना चाहिए?
अगर आपको APR चाहिए तो हाँ — यही इकलौता आँकड़ा है जो शुल्कों को एक तुलना-योग्य दर में समेटता है। अगर आप सिर्फ़ किस्तों की तुलना कर रहे हैं तो टिक रहने दीजिए हटा हुआ। कई HELOC पर सचमुच कोई क्लोजिंग कॉस्ट या वार्षिक शुल्क नहीं होता, ऐसे में दोनों नज़ारे एक जैसे ही रहेंगे।
मेरा APR ब्याज दर से ज़्यादा क्यों है?
APR क्लोजिंग कॉस्ट और वार्षिक शुल्कों को पूरे ऋण पर फैला देता है, इसलिए जब इनमें से कोई भी मौजूद हो तो यह हमेशा नोट रेट के बराबर या उससे ऊपर रहेगा। हल किए गए उदाहरण में $2,500 और $375 शुल्क मिलकर 7.5% दर को 8.130% APR बना देते हैं। इसे ऑफ़रों के बीच सेब-से-सेब की तुलना का अंक मानिए, न कि ऋणदाता के सामने बोलने वाला आँकड़ा।
मेरी दर परिवर्तनशील है — क्या यह तब भी काम का है?
हाँ, परिदृश्य जाँचने के औज़ार के रूप में। पहले आज की दर पर चलाइए, फिर दो-तीन प्रतिशत ऊपर की दर पर, ताकि पता चले कि दरें बिगड़ने पर पुनर्भुगतान किस्त कितनी हो जाएगी। बजट उसी दूसरे आँकड़े के हिसाब से बनाना समझदारी है।
क्या मैं ड्रॉ अवधि में शेष घटाते जाने का हिसाब लगा सकता हूँ?
सीधे नहीं — कैलकुलेटर मानता है कि पूरी ड्रॉ अवधि तक पूरा शेष बकाया रहेगा। मोटा अनुमान लगाने के लिए ऋण राशि घटाकर वह शेष डाल दीजिए जिसे आप पुनर्भुगतान अवधि तक ले जाने की उम्मीद रखते हैं; तब ड्रॉ अवधि की किस्त कम दिखेगी, पर पुनर्भुगतान किस्त सही निकलेगी।